"실적 성장세 이어갈 것"…코스맥스 목표가↑ -삼성證
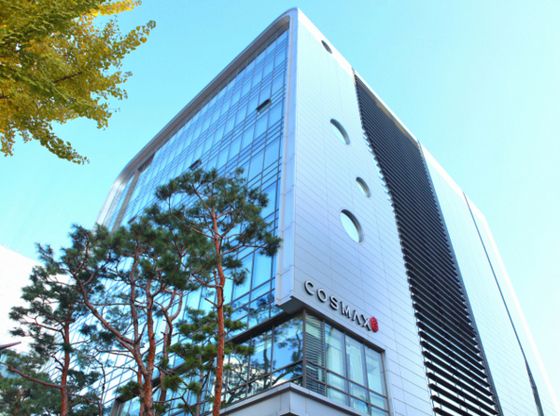
[파이낸셜뉴스] 삼성증권은 12일 코스맥스에 대해 실적 성장세가 지속될 것으로 보며, 투자의견 '매수'를 유지하고 목표주가는 기존 23만원에서 27만원으로 올려잡았다.
정동희 삼성증권 연구원은 "국내 브랜드사 연말 성수기 물량 및 미국·중국 등 현지 고객사 수주 확보와 함께 자회사 수익성 개선이 지속될 것으로 예상된다"며 "올해와 내년 영업이익 전망치를 각각 9.1%, 11.5% 상향한다"고 말했다.
코스맥스는 2·4분기 시장 컨센서스를 상회하는 실적을 거뒀다. 매출 7949억원, 영업이익 737억원으로, 전년 대비 각각 27.5%, 21.2% 성장했다.
정 연구원은 "상위 2개 고객사를 유지하면서 신규 고객사 물량 확대로 12개월 이내 출시 신제품 비중 확대가 동반돼 성장 저변이 넓어졌다"며 "한국 법인 마진 상단을 제한했던 원인 중 하나인 하이드로겔 마스크는 아이패치 대규모 수주와 수율 개선이 겹치며 본사 영업이익률이 10.9%로 회복했다"고 설명했다.
하반기에도 실적 개선세는 지속될 것으로 예상했다. 정 연구원은 "지난 6월 개시한 고객사 원가 협상이 기존 제품까지 대부분 마무리돼 3·4분기부터 온기가 반영될 것"이라며 "코스맥스비티아이 하이드로겔 마스크 설비 증설도 3·4분기까지 이어져 하반기 추가 마진 개선 여지가 있다"고 봤다.
이어 "국내 주요 제조업자개발생산(ODM) 중 가장 다변화된 지역 포트폴리오를 보유하면서 수익성 측면에서 분기 변동성이 큰 기업"이라며 "그러나 예상보다 빠르게 국내 영업 레버리지 확대 및 시장별 현지 고객사 맞춤 전략이 성과를 내며 자회사 이익 턴어라운드를 보여주고 있다"고 덧붙였다.
[email protected] 서민지 기자