"신라면 브랜드 확장에 해외 고성장" 농심 목표가↑-키움證
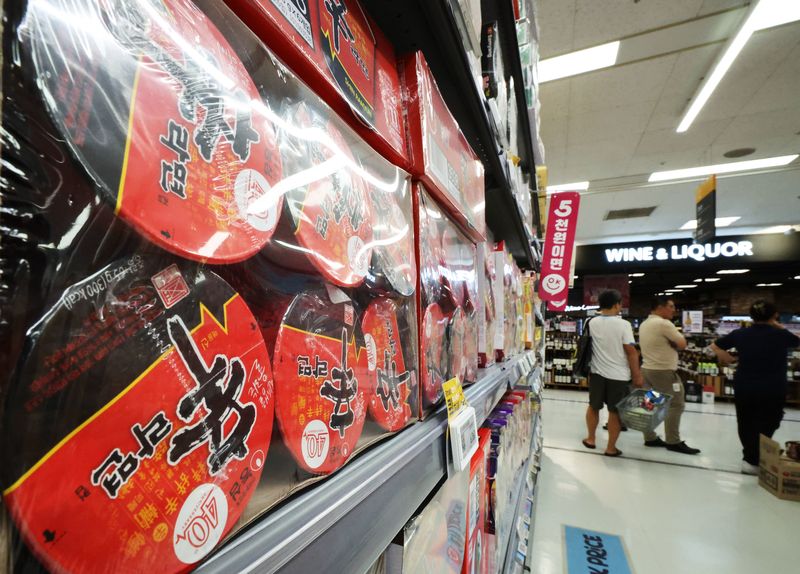
[파이낸셜뉴스] 키움증권이 "원재료 단가 상승 부담을 가격 인상으로 상쇄하는 가운데 해외 매출 고성장이 지속될 것"이라며 농심의 목표주가를 기존 54만원에서 58만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
박상준 키움증권 연구원은 18일 "광고선전비 증가 부담에도 양호한 수익성을 시현한 가운데 주력 제품 가격 인상으로 원가 부담 상쇄가 기대되고 해외 법인 성장세도 견조할 것으로 전망된다"고 설명했다.
농심의 올해 2·4분기 매출액은 9561억원, 영업이익은 593억원으로 전년 동기 대비 각각 10.2%, 47.6% 증가했다. 영업이익은 시장 컨센서스 513억원을 15.5% 웃돌았다.
박 연구원은 "미국 법인 관세환급금 발생에 따른 일회성 이익을 제외하면 실적은 당사 기대치에 대체로 부합했다"면서도 "글로벌 마케팅 확대에 따른 광고선전비가 전년 동기 대비 135억원 증가한 점을 감안하면 질적으로 우수한 실적"이라고 평가했다.
국내 매출은 전년 동기 대비 2% 증가했고 영업이익률은 전년과 유사한 수준을 기록했다. 주요 원재료 단가 상승 부담을 신제품 판매 호조와 라면 수출 확대가 방어했다.
해외 매출은 전년 동기 대비 31% 증가했고 영업이익률은 3.7%p 개선됐다. 현지 통화 기준으로 미국과 중국 법인 매출은 각각 10%, 13% 증가했으며 유럽 법인 매출은 전 분기 대비 13% 늘어난 430억원을 기록했다.
3·4분기에도 해외 성장세가 이어질 것으로 전망했다. 농심의 3·4분기 예상 영업이익을 633억원으로 전망했다. 전년 동기 대비 16% 증가한 규모다.
박 연구원은 "신라면 확장 제품 중심의 글로벌 상품 수 확대와 중국 간식점·샘스클럽 채널 비중 확대, 유럽 법인의 구조적 성장이 매출과 이익 증가에 큰 도움이 될 것"이라고 내다봤다.
이어 "올해 4·4분기 부산 수출 전용 공장 가동도 앞두고 있어 내년에도 유럽을 중심으로 국내 법인의 수출 판매가 크게 증가할 것으로 기대된다"고 말했다.
[email protected] 배한글 기자





