한화 '사업보국' 결실에 글로벌 IB "K방산 역사가 만들어지다"
"유지보수·훈련 및 탄약 생태계 참여 등 후속 사업 이어질 것"
NATO 동맹국 내 자주포 도입 확대 가능성 주목
[파이낸셜뉴스] "US K9MH: History in the making(미국 K9MH, 역사가 만들어지다)."
글로벌 투자은행(IB) 뱅크오브아메리카(BofA)가 한화디펜스USA의 미 육군 자주포 사업 시제품 공급사 단독 선정 소식에 붙인 평가다. 한화디펜스USA는 독일 라인메탈, 영국 BAE시스템즈, 스웨덴 아쳐, 이스라엘 엘빗 등 글로벌 방산 강자들을 제치고 최대 2억6290만달러(약 3716억원) 규모의 계약을 확보했다. 향후 양산 단계에서 약 10조원대 규모의 추가 수주가 유력하다.
23일 업계에 따르면 BofA는 한화디펜스USA의 미 육군 자주포 사업 수주에 대해 한국 방산기업이 미 육군에 지상무기 체계를 공급하는 것은 "(K방산의) 역사가 만들어진 것(History in the making)"이라며 향후 한-미간 더 넓은 협력 기회를 전망했다.
모건스탠리는 "A key inflection point(핵심 변곡점)"이라고 표현했다. 지정학적, 전략적 차원의 의미를 볼 수 있는 부분이다. 미국은 중국의 양적 군사 팽창과 러시아의 예측 불가능한 행동 앞에서 기존의 절대 우위라는 확신에 균열이 생겼다. 이에 따라 미 국방부는 단일 공급처 의존도를 낮추고 신뢰할 수 있는 동맹국과의 협력을 전략적으로 확대 중이다. 한화의 선정은 이러한 미국의 국방 전략 전환을 반영한 결정이다.
JP모건도 이번 계약을 한화가 미국에 판매한 첫 무기체계로 "첫 교두보를 확보했다"고 평가했다. 한국전쟁 당시 미국의 포병 지원에서 76년이 지난 지금은 대한민국이 미국의 포병전력 현대화를 주도하는 상황이다. 단방향의 수원국 관계에서 상호 보완하는 파트너로의 격상이다.
골드만삭스는 한화에어로스페이스의 시장이 동유럽에서 서유럽, 중동을 거쳐 미국으로 넓어지고 있으며, 첫 차륜형 자주포라는 점에서 다른 시장으로의 확대도 가능하다고 봤다. 맥쿼리는 "A monumental breakthrough in the US market(기념비적 미국 시장 진출)"라고 설명했다.
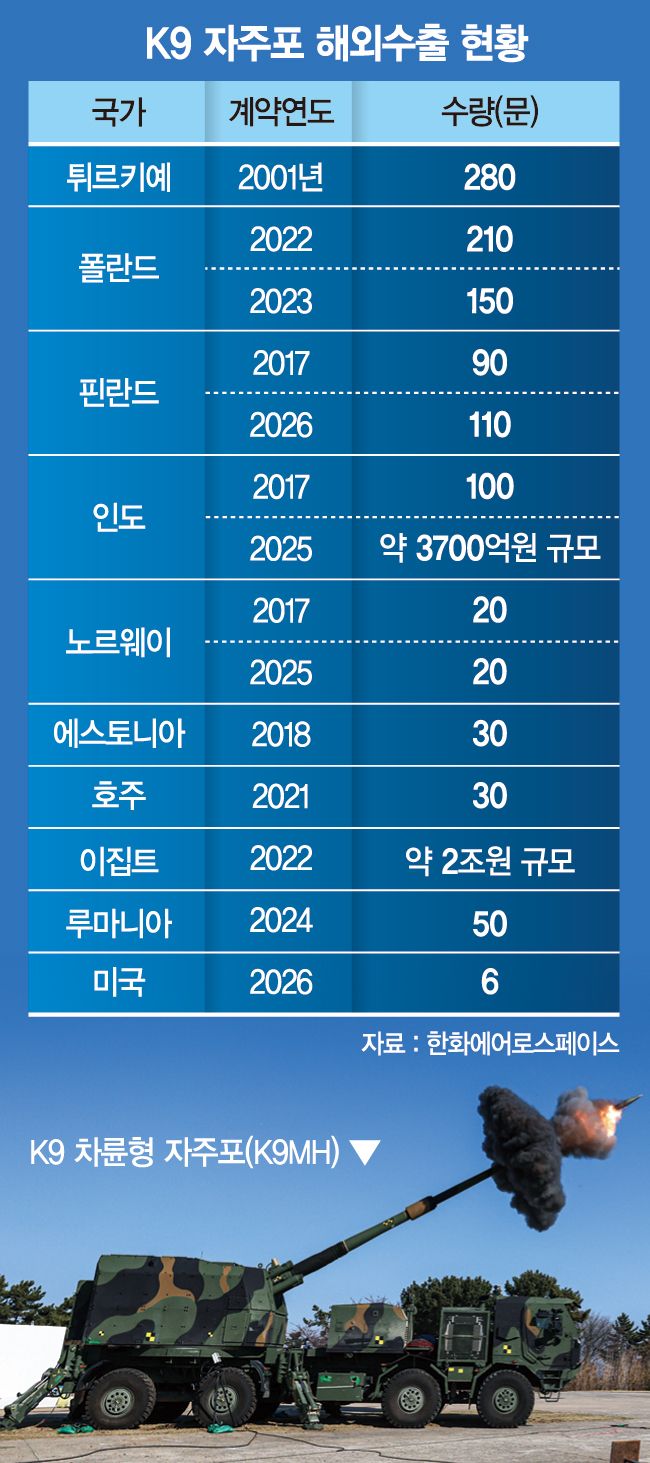
자주포 플랫폼 판매를 넘어서 연관 사업으로의 확장 가능성도 거론됐다. JP모건은 앨라배마 시험시설과 미국 포병 공급망 투자를 통해 자주포 생산 외에 유지보수·훈련 및 탄약 생태계 참여 등 후속 사업으로 이어질 수 있다고 내다봤다. 미국 무기체계와의 호환성을 원하는 북대서양조약기구(NATO) 동맹국으로 K9 자주포 사용국이 늘어날 가능성도 언급했다. 현재 K9 수출국 중 NATO 회원국은 6개국(폴란드, 노르웨이, 핀란드, 루마니아, 튀르키예, 에스토니아)이다.
중장기 성장 동력으로는 탄약과 미사일이 공통으로 꼽혔다. JP모건은 유럽의 대공 미사일 수요와 유럽발 탄약 모듈형 장약(MCS) 수주를 시장이 아직 반영하지 못한 호재로 꼽으며, 2027년 이후 실적 추정을 끌어올릴 요인으로 봤다. 맥쿼리는 장약이 글로벌 탄약 공급의 병목이라며 "고객 기밀로 공시가 제한된 탓에 탄약 사업의 이익 잠재력이 저평가돼 있다"고 진단했고, 노무라는 신규 장약 공장에서 추가 수주를 전망했다.
업계 관계자는 "미군 운용 탄약과의 호환성, 전 세계 2500여 문에 달하는 생산·운용으로 축적한 실증 데이터, 안정적인 부품 수급 능력 등이 좋은 평가를 받았다"며 "세계 최대 시장에서 경쟁력을 인정받게 되면서 글로벌 IB들이 하반기 실적 전망의 근거로 제시한 수주 파이프라인의 실현 가능성도 커졌다"고 말했다.
골드만삭스는 최근 한국 방산주 조정이 대형 신규 수주 지연에 따른 것이며 수주 펀더멘털은 변하지 않았다고 진단하면서 한화에어로스페이스의 12개월 선행 주가수익비율(P/E)이 19.0배로 글로벌 동종업체 평균 23.5배를 밑돈다는 점을 들어 매력적인 진입 시점이라고도 평가했다.
한화에어로스페이스의 밸류에이션 매력과 중장기 성장성은 지난달 말 2·4분기 실적 발표 직후 발간된 글로벌 IB들의 리뷰 리포트에서도 이미 강조된 바 있다. 지난달 31일 2분기 실적 발표 직후 BofA는 한화에어로스페이스의 2027년 예상 P/E가 10배 수준으로 독일 라인메탈(23배) 대비 55% 할인된 상태라며 목표주가를 216만원으로 높인바 있다.
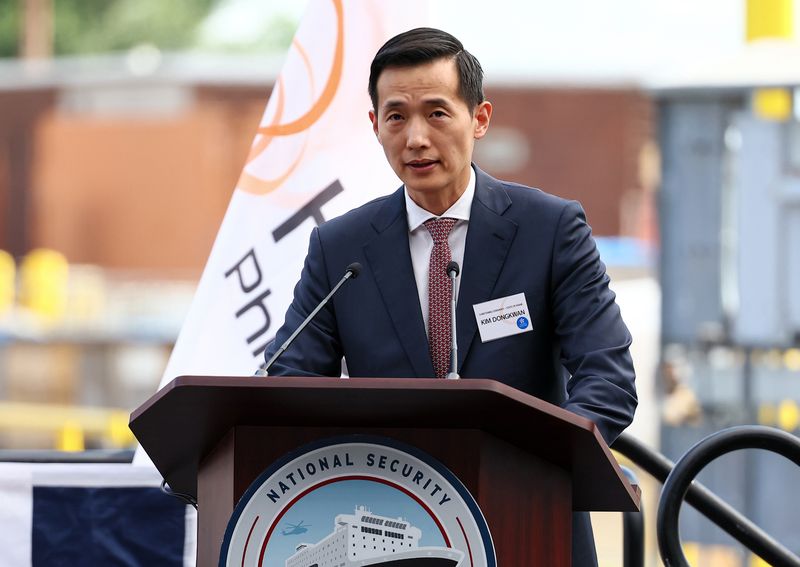
이번 성공 뒤에는 경영 리더십의 일관된 의지도 있다. 김승연 한화그룹 회장은 오랫동안 방산업을 국가 안보와 직결된 전략 사업으로 위치지었고, "실패를 두려워하지 말고 끊임없이 기술을 확보하라"는 '사업보국'이라는 일관된 철학을 제시해왔다. 이 같은 신념이 김동관 한화그룹 수석부회장의 구체적 성과로 결실을 맺었다. 김동관 수석부회장은 미군의 새로운 자주포 수요 변화를 포착하고 "반드시 미국시장에 진출해야 한다"는 강한 의지로 임직원을 독려했으며, 2024년 3월 미 육군 예산안에 차륜형 자주포 사업이 포함된 것을 놓치지 않고 즉시 대응 체계를 갖춤으로써 이번 쾌거를 이뤄냈다.
[email protected] 강구귀 기자





