증권
증권일반
"한미약품, 로슈 기술수출로 비만 신약 가치 재평가...목표가 상향"-미래에셋證
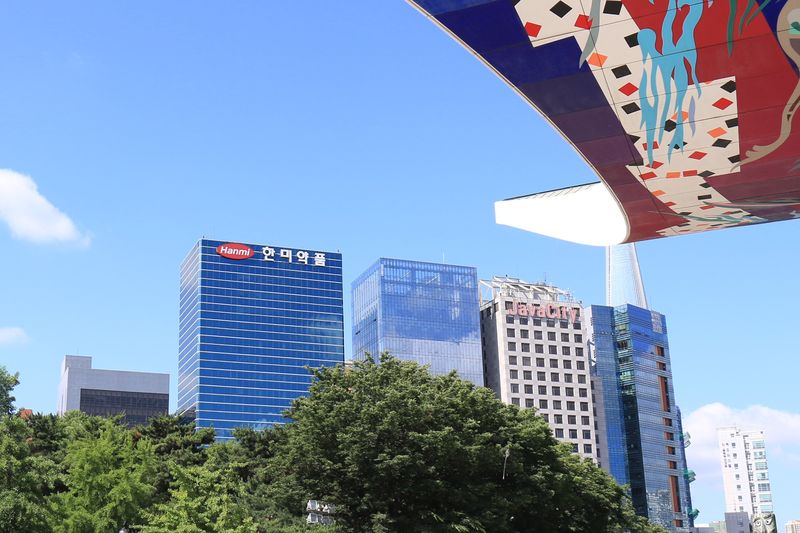
[파이낸셜뉴스] 미래에셋증권은 25일 한미약품에 대해 "로슈(제넨텍)와의 대규모 기술수출 계약으로 비만 파이프라인 가치가 크게 높아졌다"면서 목표주가를 기존 64만원에서 73만원으로 상향했다. 투자의견은 '매수'를 유지했다.
김승민 연구원은 "임상 1상 단계 자산임에도 전체 계약 규모가 3조2000억원, 계약금이 2600억원을 상회한다는 점에서 서프라이즈 수준"이라며 "로슈가 비만 시장에서 일라이릴리와 노보노디스크 대비 차별화 카드로 HM17321을 도입한 것으로 판단한다"고 말했다. HM17321은 근육량과 기능을 보존하면서 지방을 줄이는 '질 높은 체중감량' 가능성이 강점으로 꼽힌다.
한미약품은 지난 24일 HM17321의 한국을 제외한 글로벌 권리를 제넨텍에 이전하는 최대 23억500만달러(약 3조1892억원) 규모의 계약을 체결했다.
김 연구원은 "이번 계약을 반영해 HM17321의 타깃 시장을 기존 비만 동반 근감소 시장에서 전체 비만 시장으로 확대하고 임상 성공확률을 10%에서 20%로 상향했다"고 덧붙였다.
[email protected] 김현정 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지