에쓰오일 목표가 22만원으로 상향…정제마진 강세 지속-신한투자證
올해 영업익 전망 5조2327억…기존 대비 5.4% 상향
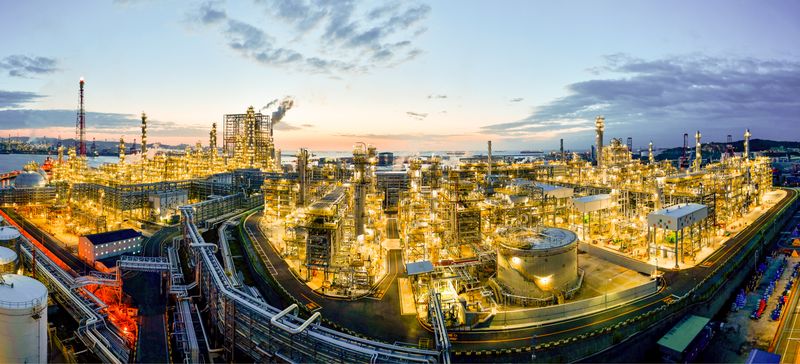
[파이낸셜뉴스]중동발 공급 차질로 국제유가가 다시 뛰고 있지만 정제설비 부족과 낮은 석유제품 재고가 이어지면서 에쓰오일(S-OIL)의 이익 개선세가 지속될 것이라는 전망이 나왔다. 신한투자증권은 올해 에쓰오일의 영업이익 전망치를 5조2327억원으로 5.4% 상향하고 목표주가도 기존 20만원에서 22만원으로 높였다.
17일 신한투자증권은 에쓰오일에 대한 투자의견 '매수'를 유지하고 목표주가를 22만원으로 10% 상향했다.
신한투자증권 이진명 수석연구원은 중동산 원유 공급 경로가 불안정한 상황에서도 정제설비 자체는 단기간 대체하기 어렵다는 점을 투자 논리로 제시했다.
신한투자증권은 에쓰오일의 올해 매출액을 43조5774억원, 영업이익을 5조2327억원으로 전망했다. 기존 전망치와 비교하면 각각 3.0%, 5.4% 상향한 수치다. 내년 매출액과 영업이익 전망치도 각각 41조6243억원, 3조7995억원으로 종전보다 7.0%, 3.1% 높였다. 올해 예상 영업이익률은 12.0%다.
실적 상향의 핵심 근거는 정제마진이다. 보고서에 따르면 8월 복합정제마진은 배럴당 34달러로 과거 평균의 4.8배 수준까지 높아졌다. 특히 경유 마진은 과거 평균의 4.3배로 휘발유의 2.1배보다 강한 흐름을 보였다. 국제에너지기구(IEA)도 8월 보고서에서 중동산 석유제품 수출 차질과 러시아 정제설비 공격 등으로 경유·항공유 등 중간유분 시장이 빠듯해지면서 정제마진이 높은 수준을 기록했다고 분석했다.
원유 조달비용 측면에서도 우호적인 환경이 이어지고 있다는 분석이다. 아시아향 사우디 아람코의 아랍라이트 원유 공식판매가격(OSP)은 지난 5월 오만·두바이유 평균 대비 배럴당 19.5달러 프리미엄에서 9월과 10월 각각 2달러 할인으로 떨어졌다.
다만 중동 원유 수송 차질은 변수다. 사우디 동서 송유관 가동 중단으로 홍해 얀부항을 통한 우회 수출에 차질이 생긴 가운데 사우디 아람코는 오만 소하르 인근 환적을 활용해 아시아향 공급 경로 다변화를 시도하고 있다. 이에 따라 원유 가격 조건이 낮더라도 실제 도입 시점과 물량에는 변동성이 커질 수 있다.
신한투자증권은 낮은 석유제품 재고도 정제마진 강세를 지지하는 요인으로 봤다. 미국 에너지정보청(EIA)에 따르면 미국 중간유분 재고는 8월 하순 1억400만배럴 안팎까지 낮아졌다. IEA 역시 중동 공급 차질 이후 글로벌 석유 재고가 빠르게 감소했다고 분석했다.
투자 확대 사이클이 정점을 지나는 점도 배당 여력 확대 근거로 제시됐다. 신한투자증권은 에쓰오일의 설비투자비가 올해 2조1000억원에서 내년 5000억원으로 약 76% 감소할 것으로 예상했다. 이에 따라 올해 예상 배당수익률은 4.6%, 내년은 6.1%로 추정했다. 샤힌 프로젝트는 올해 하반기 시운전 등을 거쳐 내년 초 상업가동을 목표로 하고 있다.
[email protected] 김미희 기자