증권
기업·종목분석
"실적 눈높이 낮아졌다"…제일기획 목표가 '하향'
신한투자증권 "올해 추정치 매출총이익 2.2%·손익 14.7% 하향"
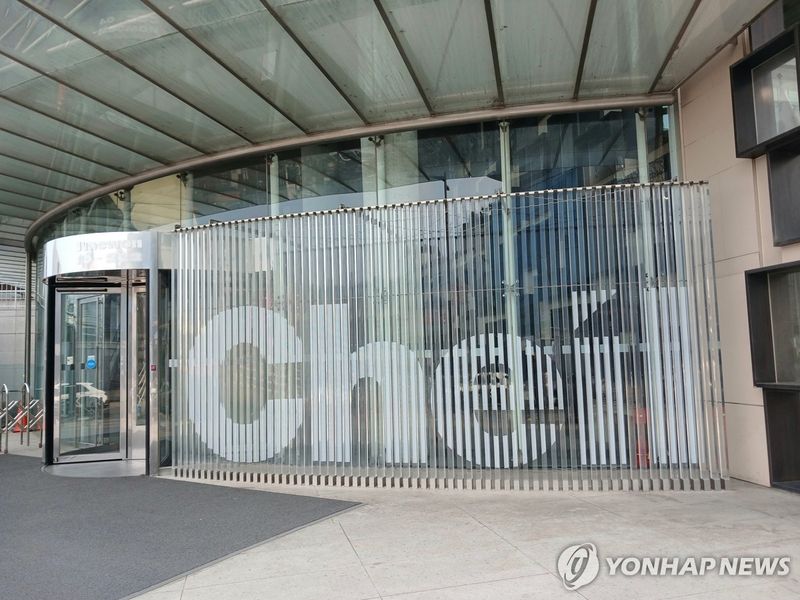
[파이낸셜뉴스] 신한투자증권은 17일 제일기획에 대해 실적 눈높이를 낮추며 목표주가를 2만4000원에서 2만1000원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
지인해 신한투자증권 연구원은 "최대 광고주의 강도 높은 마케팅 효율화 기조가 내년까지 이어질 것"이라며 "인공지능(AI) 투자 부담도 가중되고 있다"고 짚었다.
신한투자증권은 제일기획의 실적 추정치를 대폭 하향했다. 올해 매출총이익은 1조8700억원, 손익은 2828억원으로, 기존 추정치 대비 각각 2.2%, 14.7% 낮췄다. 내년 전망치도 각각 3.6%, 17.8% 하향 조정했다.
지 연구원은 "비계열 광고 물량 확대가 선방하고, 직접판매(DTC) 사업 순항 덕에 총이익은 비슷한 수준을 유지할 것으로 예상된다"며 "다만 기존 가이던스인 총이익 5% 성장, 전년 수준 영업이익률 18.1% 유지는 어려워진 환경"이라고 분석했다.
이어 "신제품 론칭에도 캡티브 예산 통제가 본격화됐고, 원화강세로 불리했던 3·4분기 실적 타격이 큰 것으로 파악된다"며 "내년에는 비계열, DTC, 기업간거래(B2B) AI 솔루션 성과 등으로 재차 완만한 성장 전환을 목표로 하고 있다"고 덧붙였다.
그러면서 "심심해진 성장 스토리로 투자 매력은 위축됐으나, 투자의견은 매수를 유지했다"며 "변경 후 추정치로도 올해 예상 실적 기준 주가수익비율(PER) 10배, 배당수익률 6.5%는 주가 하단을 지지할 것"이라고 봤다.
[email protected] 서민지 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지