회생기업 인수금융 금리 10%대… 사모펀드 '수익 공식' 흔들[고금리 뉴노멀]
(하)
일반적인 인수금융 금리도 6~8%
사모펀드, 기업 정상화 이후에
저금리 갈아타기 막혀 수익성 제한
500억이하 중소형 펀드 특히 타격
3~4% 국민성장펀드와 경쟁도 부담
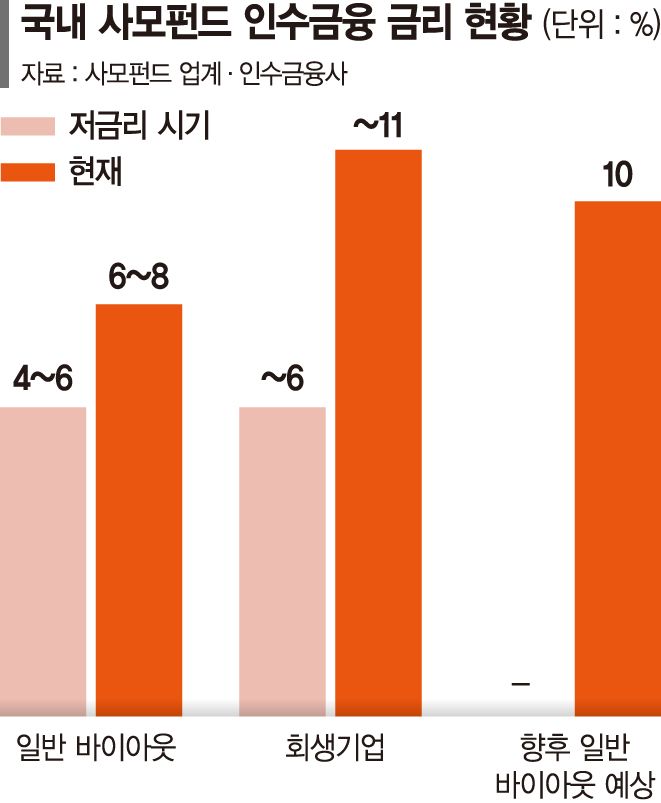
사모펀드(PEF)의 기업인수도 금리인상이라는 외풍을 피해가지 못할 전망이다. 일반적인 바이아웃 딜의 인수금융 금리가 연 6~8% 수준까지 올라갔고, 회생기업 인수 시 연 11%까지 책정되면서 연 10% 시대 진입이 현실화되고 있다. 문제는 바이아웃 후 리파이낸싱으로 저금리로 차입금을 바꾸던 사모펀드의 기존 수익창출 공식이 근본적으로 무너지고 있다는 점이다. 금리 급등이 사모펀드 생태계의 구조적 수익성을 위협하고 있는 가운데, 중소형 펀드와 회수 초기 단계의 포트폴리오 기업들이 연쇄충격에 처할 수 있다는 업계 우려가 커지고 있다.
■'사서 키운 뒤 싸게 갈아타기' 어려워졌다
17일 투자은행(IB) 업계에 따르면 현재 은행권의 인수금융 금리는 일반적인 딜의 경우 시장금리에 200~250bp(1bp=0.01%p) 이상을 가산한 연 6~8%이다. 저금리 시기 연 4~6% 대비 확연히 높아진 수치이다. 더 심각한 것은 회생기업을 인수하는 딜의 경우 인수금융 금리로 연 11% 수준이 논의되고 있다는 점이다. 회생딜의 저금리 시기 금리가 연 6%에 미치지 못했던 것을 감안하면, 바이아웃 난이도가 급격히 높아진 셈이다. 향후 금리가 현 수준에서 더 상승할 경우 일반적 인수금융 금리로 연 10%대까지 육박할 수 있다는 업계 전망까지 나온다.
IB업계 고위 관계자는 "국민성장펀드의 초저리 대출을 고려해서도 민간 인수금융의 경쟁력이 있어야 하는데, 기준금리 상승으로 마진 확보가 어려워졌다"며 "금리가 현 추세대로 가면 연 10% 시대는 충분히 올 수 있다. 이는 사모펀드의 신규 바이아웃 딜 성사 가능성을 크게 제약하는 요인이 될 것"이라고 지적했다.
통상 사모펀드의 전형적인 수익창출 구조는 높은 레버리지 비율에 기반한다. 기업 인수 시 자체 자본인 에쿼티는 최소화하고, 인수금융을 통한 대출로 막대한 인수비용을 조달한다. 기업 정상화 및 신용도 개선을 통해 차입금리를 낮추고 차입금을 늘리는 리파이낸싱 과정에서 발생한 잉여자본을 투자자들에게 배당하며 빠른 회수를 실현하는 것이 우수한 사모펀드의 평가지표였다. 그러나 이 공식이 근본적으로 깨지고 있다는 지적이다. 금리 인상 시기에는 리파이낸싱을 통한 차입금리 인하가 물리적으로 불가능해진다. 초기 인수금융 금리가 높으면서 기업 정상화 후에도 차입금리 인하 폭이 제한될 수밖에 없다. 금리 인상은 엑시트(회수) 시장까지 위축시키고 있다. 기업 밸류에이션이 낮아지면서 사모펀드가 보유한 포트폴리오 기업의 매각 시점을 놓치고 있다. 투자자 입장에서도 높아진 인수금융 금리를 감당하기 어려워지면서 인수 의욕이 떨어진다.
맥킨지 글로벌 보고서에 따르면 펀드 수익자들에게 분배금을 지급하는 분배지표가 역사적 저점으로 내려앉았다. 이는 사모펀드 투자자인 연기금, 보험사, 대학재단 등이 신규 펀드 출자에 소극적으로 돌아설 가능성을 높인다.
■중소형 사모펀드 '직격탄'
특히 중소형 사모펀드가 직격탄의 대상이다. 대형 펀드는 충분한 자본력으로 높은 금리를 견딜 수 있지만, 운용규모 100억~500억원대의 중소형 펀드는 인수 시 금리 상승이 투자수익률에 즉각 반영된다. 이런 펀드들이 신규 딜을 기획해도 LP의 기대수익률을 충족하지 못하면서 펀드 결성 자체가 어려워지는 악순환이 우려된다. 더 심각한 것은 인수 후 3~5년이 지난 포트폴리오 기업들이다. 초기 인수금융 금리가 연 5~6%였던 기업들이 현재 만기 도래 시 연 8~11%대 금리로 차환해야 한다.
국민성장펀드 같은 정부 지원 펀드와의 경쟁도 심해졌다. 국민성장펀드는 연 3~4% 수준의 초저리 대출로 중소기업 인수를 지원하고 있다. 정부 재정이 뒷받침되는 초저리 상품과 경쟁하는 민간 사모펀드는 구조적으로 불리한 위치에 처했다. 다만 국민성장펀드는 투자 규모나 기간에 제약이 있어 공백을 완전히 메우지 못하고 있다.
일부 대형 사모펀드들은 대응에 나섰다. 높은 레버리지 비율의 딜보다 저레버리지 딜을 선호하는 방향으로 포트폴리오를 재구성하고 있다. PEF업계 관계자는 "일각에선 자산 대비 현금 비중을 높여 유연성을 확보하려는 움직임도 보이고 있다"며 "단순 가치창출을 넘어 실질적 사업 개선(operational value creation)에 집중하는 전략으로 수익성을 보완하고 있다"고 전했다.
[email protected] 강구귀 기자