증권
증권일반
"LG에너지솔루션, 실적 개선세 지속"
iM증권 "ESS 중심 생산라인 전환, 가동률 상승 본격화 기대"
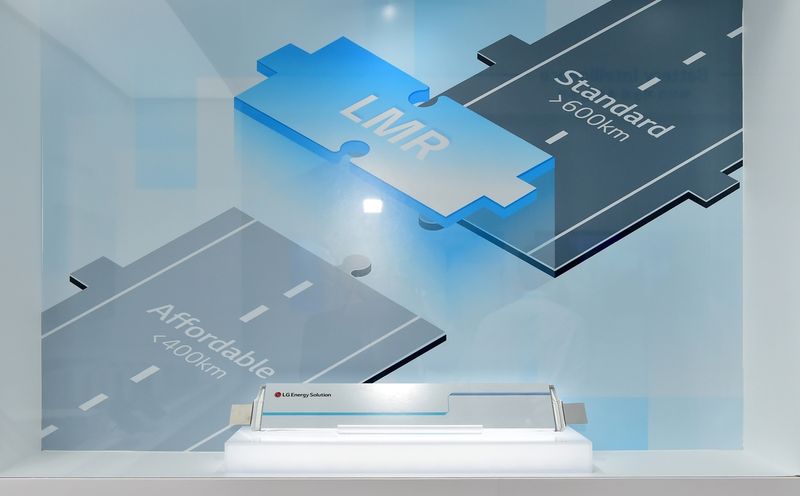
[파이낸셜뉴스]iM증권은 21일 LG에너지솔루션에 대해 "원·달러 환율 하락에도 실적 개선세가 지속되고 있다"면서 목표주가 55만원, 투자의견 '매수'를 유지했다.
박정하 연구원은 "올해 LG에너지솔루션의 3·4분기 영업이익은 지난해 같은 기간보다 39% 줄어든 3690억원을 기록했다"면서 "원·달러 환율 하락에도 불구하고 시장 기대치를 웃돈 수치"라고 말했다.
그는 "향후 국내 배터리 셀 업체들의 북미 ESS(에너지저장장치) 신규 수주가 지속적으로 확대될 것"이라고 전망했다. 또 "미국 ESS 시장에서는 신재생에너지 발전 확대와 AIDC(인공지능 데이터센터) 투자 본격화에 따른 수요 증가, 중국 공급망에 대한 규제 강화가 맞물리면서 국내 업체들에 우호적인 사업 환경이 조성되고 있다"고 설명했다.
그러면서 박 연구원은 "LG에너지솔루션 역시 ESS 중심의 생산라인 전환과 가동률 상승이 본격화될 경우 수익성 개선이 기대된다"고 덧붙였다.
[email protected] 김현정 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지