연말 대형주 공식 깨질까…코스닥 반등 '3가지 신호'는?
SK증권 "추석 뒤 코스닥 반전의 3조건…로봇·반도체 장비 주목"
[파이낸셜뉴스] 추석 이후 국내 증시는 전통적으로 코스닥보다 대형주가 강했지만 올해는 반도체 장비와 로봇을 중심으로 다른 흐름이 나타날 가능성이 있다는 증권가의 분석이 나왔다. 코스닥 활성화 정책이 기관 자금 유입으로 이어질지도 연말 증시의 주요 변수로 꼽힌다.
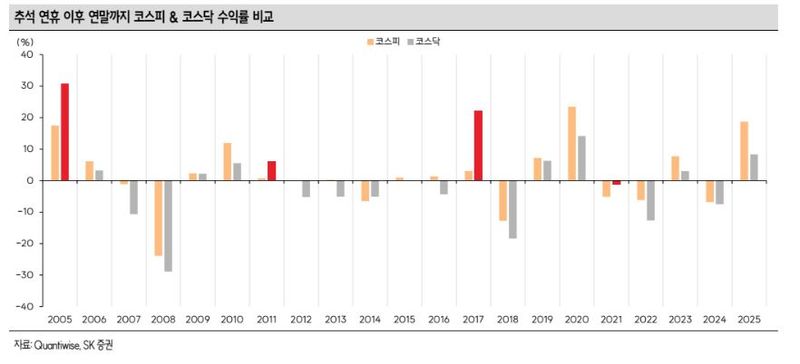
21일 나승두 SK증권 연구원은 2005년 이후 추석 연휴부터 연말까지 코스닥이 코스피 수익률을 웃돈 경우가 다섯 차례에 불과했다고 분석했다. 연말 대주주 양도세 회피 매물과 배당·윈도드레싱 수요가 상대적으로 대형주에 유리하게 작용하기 때문이다. 코스닥의 계절적 강세가 연말보다 이듬해 1월에 자주 나타나는 배경이다.
눈에 띄는 것은 코스닥이 유독 강했던 해의 공통점이다. 앞서 지난 2005년 코스닥은 코스피를 13%포인트, 2011년에는 5.5%포인트, 2017년에는 19.3%포인트 앞섰다. 세 시기 모두 대형주의 빈자리, 코스닥을 끌어올릴 확실한 주도 테마, 외국인·기관 자금 유입이라는 세 조건이 겹쳤다.
이후 2005년에는 외국인의 대형주 매도 속에 줄기세포·바이오가 부상했고, 2011년에는 유럽 금융위기로 조선·화학의 이익 전망이 꺾이는 사이 모바일 게임과 엔터테인먼트가 주도주로 올라섰다. 2017년에도 반도체 슈퍼사이클 이후 대형주 피로감이 나타난 틈을 셀트리온 계열과 신라젠 등 바이오주가 채웠다.
나 연구원은 "올해는 세 조건이 아직 완전히 맞아떨어지지 않았다"라면서 "우선 반도체 사이클을 둘러싼 논쟁이 계속되고 있어 대형주의 공백이 확실하다고 보기 어렵다"라고 진단했다. 이어 "3·4분기 실적이 대형주 주도권의 지속 여부를 가를 가능성이 높다"라고 부연했다.
반면 코스닥 내부에서는 변화가 감지된다. 시가총액 상위 바이오주의 모멘텀은 아직 강하지 않지만 반도체 장비와 로봇을 중심으로 외국인 관심이 유입되고 있다. 과거 코스닥 강세장에서 나타났던 '새 주도 테마'의 초기 조건은 형성되고 있다는 분석이다.
마지막 퍼즐은 기관 수급이다. 현재까지 외국인·기관의 동반 순매수라는 조건은 충족되지 않았지만 정부의 코스닥 활성화 정책이 실제 기관 자금 유입으로 연결될 경우 분위기가 달라질 수 있다.
나 연구원은 "추석 이후 코스닥의 방향을 결정할 핵심 변수로 주요 기업의 3·4분기 실적과 정책 동향을 지켜봐야 할 것"이라면서 "결국 연말 코스닥의 승부처는 단순한 계절적 반등보다 대형주의 빈자리가 생기는지, 반도체 장비·로봇이 주도 테마로 확장되는지, 정책이 기관 수급을 움직이는지에 달렸다"라고 덧붙였다.
[email protected] 김경아 기자