
하이브, 실적은 좋지만 목표가는 하향…"핵심은 BTS"
SK증권, 35만원→29만원
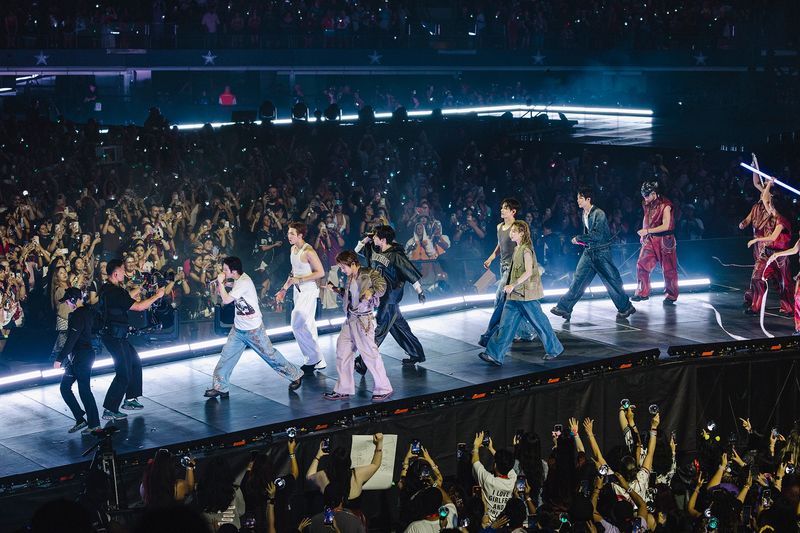
[파이낸셜뉴스] SK증권은 하이브가 방탄소년단(BTS)의 의존도를 완화하는 것이 핵심이라고 보며 향후 저연차 지식재산권(IP) 확보가 핵심이라고 봤다. 이에 투자의견 '매수'를 유지했지만, 목표주가는 최근 업종 밸류에이션 하락을 반영해 기존 35만원에서 29만원으로 하향 조정했다.
박준형 SK증권 연구원은 "하이브의 올해 매출액은 5조1000억원, 영업이익은 3018억원으로 각각 전년 동기 대비 93.2%, 504.9% 증가하며 시장 전망치(컨센서스)를 상회할 전망"이라고 밝혔다.
올해 실적은 군 복무를 마친 BTS의 활동 재개와 코르티스, 캣츠아이 등 저연차 IP의 실적 기여가 동시에 반영된 결과라는 분석이다.
중장기적으로는 신인과 저연차 IP의 성장이 핵심이라는 지적이다. 다만 신인 IP 확보 역시 메가 IP가 뒷받침할 전망이다.
박 연구원은 "신인 IP 확보가 필수적인 상황에서, 그 해법 역시 메가 IP 보유에서 나온다"며 "글로벌 투어 편성 시 BTS급 아티스트를 보유한 기획사는 현지 협상력에서 우위를 확보한다. 이 네트워크가 저연차 아티스트에게 그대로 이전되고 있다"고 설명했다.
내년은 이같은 흐름에서 긍정적이라고 전망했다. 박 연구원은 "내년 매출액은 4조6000억원으로 전년 동기 대비 9.8% 감소하지만, 영업이익은 4943억원으로 63.78% 늘어나며 영업이익률도 기존 5.9%에서 10.7%로 개선될 전망"이라며 "외형 축소에도 이익률이 상승한다는 점에서 이익의 질 개선이 확인되는 구간으로 판단한다"고 내다봤다.
[email protected] 임상혁 기자





