
갈아탈까, 먼저 갚을까… 한층 복잡해진 대출 계산법 [다시 고금리 시대(中)]
대출 금리만 따지면 반쪽짜리
중도상환수수료·우대금리 등
대환 과정서 실제 절감액 따져야
여유자금으로 원금 갚는 것도 방법
본격적인 금리 상승기에 접어들면서 대출 차주들의 셈법도 복잡해지고 있다. 당장 주택담보대출의 경우 금리가 낮은 변동형을 유지해야 할지 고정형으로 갈아타야 할지 고민이 깊어지고 있다. 여유자금이 있다면 예금에 넣을지 대출부터 갚을지에 따라 고금리 시대 이자 부담이 크게 달라질 수 있다.
■ 금리 오를수록 복잡해지는 셈법
23일 금융권에 따르면 최근 기준금리의 잇단 인상으로 시중금리가 상승하면서 차주들의 상담 문의가 늘고 있다. 대출잔액 3억원, 잔여 만기 30년, 원리금균등상환을 기준으로 금리가 연 5%라면 월 상환액은 약 161만원이다. 금리가 연 6%로 1%p 오르면 약 180만원, 연 7%면 월 상환액이 약 200만원에 달한다. 대출잔액이 많고 남은 만기가 길수록 금리 변화에 따른 부담도 커진다.
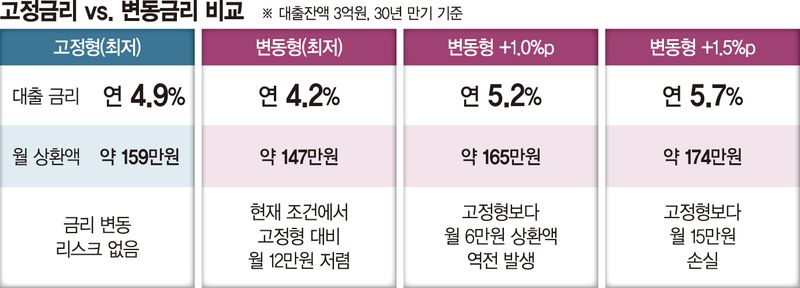
높은 금리 부담에 대출 갈아타기를 고민하고 있다면 고정형과 변동형을 꼼꼼히 비교해야 한다. 현재 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 6개월 변동형 주담대 금리 하단은 연 4.2%대, 5년 고정형은 연 4.9%대다. 3억원을 30년 만기로 빌린다고 가정하면 월 상환액은 각각 약 147만원, 159만원으로 변동형이 12만원가량 적다.
다만 변동금리가 1%p 오르면 월 상환액은 약 165만원, 1.5%p 오르면 약 174만원으로 고정형을 웃돈다. 현재는 변동형이 유리하지만 금리가 추가로 오른 뒤 높은 수준을 유지할수록 고정형의 이점이 커진다. 대출 유지기간과 금리 상승폭을 함께 따져야 하는 것이다.
단순히 금리만 봐서도 안 된다. 중도상환수수료와 인지세 등 부대비용, 대환 과정에서 사라지는 우대금리를 모두 반영한 뒤 실제 절감액을 계산해야 한다. 대환으로 매달 10만원을 아끼더라도 관련 비용이 100만원이라면 비용을 회수하는 데 10개월이 걸린다. 이보다 일찍 대출을 상환하거나 다시 갈아탈 계획이라면 실익이 줄어든다.
만기를 늘리는 방법도 있다. 3억원을 연 5%로 빌렸을 때 만기를 30년에서 40년으로 늘리면 월 상환액은 16만원가량 줄어든다. 반면 총이자는 1억원 가량 늘어난다는 점을 고려해야 한다.
■여유자금 3천만원, 예금보다 상환
여유자금이 생겼다면 대출자금부터 갚아야 할까. 연 5% 대출을 보유한 차주에게 3000만원이 있다고 가정해보자. 이를 연 4% 예금에 넣으면 이자소득세 15.4%를 제외한 1년 이자는 약 102만원이다. 반면 3000만원의 대출원금을 갚으면 첫해 기준 최대 약 150만원의 이자 부담을 줄일 수 있다. 연 5% 대출 상환과 비슷한 효과를 내려면 예금금리가 세전 약 5.9%는 돼야 한다.
다만 비상자금 필요 여부, 대출 우대금리 조건 등은 함께 따져봐야 한다. 금리인하요구권 대상인지 확인하는 것도 방법이다. 예금이나 채권 역시 표시금리만 볼 것이 아니라 중도해지 조건과 만기, 가격변동 위험까지 비교할 필요가 있다.
금융권 관계자는 "차주들은 당장 눈앞의 금리 차이에 민감하게 반응하기 때문에 장기적으로 유리한 선택을 하기가 쉽지 않다"며 "고정형 주담대 비중을 확대하는 게 어려운 이유"라고 밝혔다. 이어 "금리 인상기에는 현재 제시된 금리뿐 아니라 향후 금리 변동 가능성과 대출 유지기간 등 여러 조건을 함께 따져봐야 한다"고 말했다.
[email protected] 서지윤 기자





