
KAI, 매출 증가에도 수익성 악화… 한화와 손잡고 시너지 날까
2분기 영업익 전년비 43.2% 뚝
한화그룹 편입 땐 거대자본 업고
재무 안정성·신규 투자기반 확보
엔진 자립·우주 밸류체인 강화도
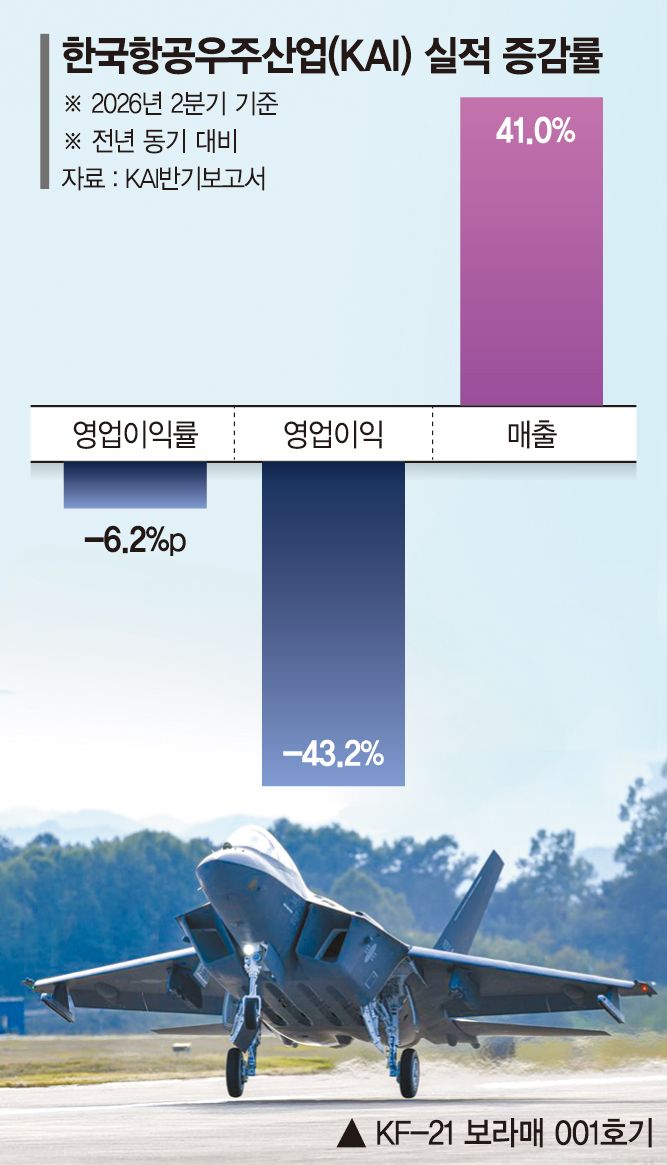
한국항공우주산업(KAI)이 개발을 주도한 국산 전투기 KF-21이 본격적인 양산·전력화 단계에 들어섰지만, 재무제표에는 성장 과정의 부담도 짙어지고 있다. 외형은 빠르게 커진 반면 수익성이 떨어지고 수주잔고도 감소하면서다. 한화그룹이 KAI 2대 주주로 올라선 가운데 일각에서는 한화 편입이 현실화할 경우 자본력과 글로벌 방산 영업망, 항공·우주 밸류체인이 KAI의 성장 동력을 끌어올릴 수 있다는 기대감도 제기된다.
■수익성 뒷걸음질 속 결합 기대감 부각
27일 KAI 반기보고서에 따르면 올해 상반기 연결 매출은 2조2606억원으로 전년 동기 대비 48.0% 늘었다. 반면 영업이익은 1156억원으로 12.5% 감소했고 영업이익률은 지난해 상반기 8.6%에서 올해 5.1%로 3.5%포인트 떨어졌다. 2·4분기의 경우 매출은 1조1679억원으로 41.0% 증가했지만 영업이익은 484억원으로 43.2% 감소했다. 영업이익률도 10.3%에서 4.1%로 낮아졌다.
수익성 부담은 업계에서 한화와 KAI의 결합 가능성을 주목하는 배경 중 하나다. 한화가 대우조선해양을 인수한 뒤 대규모 자본 투입과 그룹 사업 간 연계를 추진했던 전례도 비교 대상으로 거론된다. 한화는 2023년 대우조선해양이 발행한 신주를 2조원에 인수해 지분 49.3%를 확보했다. 기존 주식을 사들인 것이 아니라 신규 자금을 회사에 직접 투입하면서 재무구조 안정과 신규 투자 기반을 마련한 것이다.
한화와 KAI는 이미 KF-21이라는 하나의 플랫폼 안에서 긴밀하게 연결돼 있다. KAI가 전투기 설계와 체계종합·완제기 생산을 담당하고, 한화에어로스페이스는 GE 라이선스를 활용해 KF-21용 F414 엔진을 생산한다. 한화시스템은 전투기의 '눈'에 해당하는 국산 AESA 레이더를 공급한다.
한화 편입이 현실화하면 현재 여러 회사로 나뉜 완제기-엔진-레이더·항전-무장-후속군수지원 역량을 그룹 차원에서 연결할 수 있다. 전투기 수출은 기체뿐 아니라 무장 통합과 정비, 현지 생산, 후속지원까지 장기간 묶이는 사업이다.
■엔진 자립·우주 밸류체인 기대 '쑥'
장기적으로는 항공엔진 자립이라는 그림도 가능하다. 현재 KF-21 F414는 완전한 국산 엔진이 아니지만 한화에어로스페이스는 독자 첨단항공엔진 개발을 추진하고 있다. 향후 KF-21 개량형이나 차세대 전투기 개발 단계에서 KAI의 플랫폼 설계와 한화의 독자 엔진 개발을 초기부터 연계할 경우 엔진과 완제기의 동시 개발 능력을 갖출 수 있다.
우주 사업 역시 접점이 크다. KAI는 차세대중형위성을 비롯한 위성 플랫폼 개발과 누리호 총조립에 참여해왔다. 한화에어로스페이스는 발사체와 엔진, 한화시스템은 위성 탑재체와 위성통신 역량을 갖고 있다. 결합 시 발사체-위성 본체-센서·탑재체-위성통신을 잇는 밸류체인을 강화할 수 있는 셈이다.
다만 한화의 KAI 편입을 두고서는 방산업계의 수직계열화가 심화되면서 특정 기업에 사업이 집중될 수 있다는 우려도 나온다. 특히 KAI가 국내 항공 체계종합업체인 만큼 한화 계열 편입 이후 엔진·레이더·무장 등 주요 구성품 선정 과정에서 계열사 제품이 우선될 경우 다른 방산업체의 사업 기회가 줄어들 수 있다는 지적이다.
반론도 있다. 양사의 주력 사업 영역이 상당 부분 보완 관계에 있고, 국내 시장보다는 글로벌 기업들과의 수출 경쟁을 기준으로 결합 효과를 봐야 한다는 입장이다. 한화는 지상·해양 방산과 항공엔진 등을 주력으로 하는 반면 KAI는 전투기·헬기 등 항공 완제기와 체계종합에 강점을 갖고 있어 직접적인 사업 중복이 제한적이라는 설명이다. 실제 KF-21도 KAI가 기체와 체계종합을, 한화에어로스페이스가 엔진을, 한화시스템이 AESA 레이더를 각각 맡고 있다.
업계 관계자는 "KAI의 완제기 체계종합 능력과 한화의 엔진·레이더·무장·우주 역량은 산업적으로 맞물리는 부분이 많다"고 설명했다.
[email protected] 정원일 기자





