여객·화물 모두 강했다…대한항공 목표가 21%↑-LS
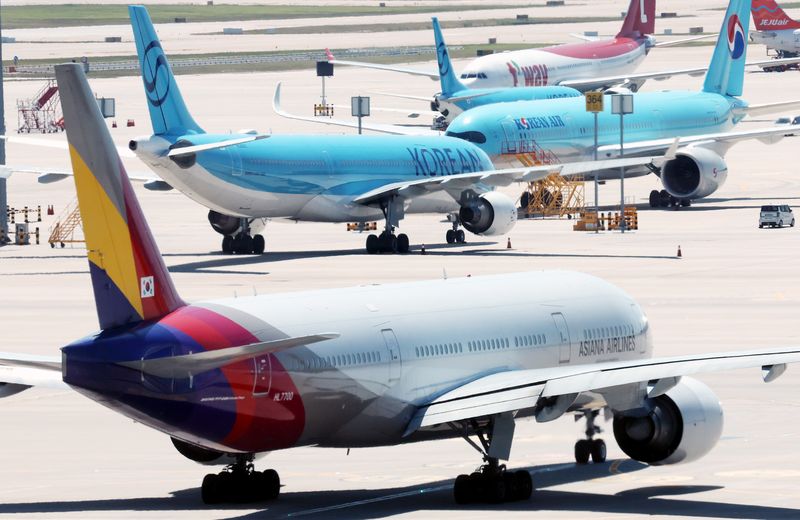
[파이낸셜뉴스] LS증권이 여객과 화물 부문의 동반 호조로 대한항공의 3·4분기 실적이 시장 기대치를 웃돌 것으로 전망하며 목표주가를 기존 3만3000원에서 4만원으로 21.2% 상향 조정했다. 투자의견은 '매수'를 유지했다.
이재혁 LS증권 연구원은 2일 "고유가·고금리에 따른 우려에도 원·달러 환율 하락과 압도적인 이익 방어 역량을 확인하고 있다"며 "향후 국제유가와 정제마진 하락에 따른 비용 안정화와 대한항공·아시아나항공 합병 시너지가 나타나면서 추가적인 기업가치 상승 여력을 확보할 수 있을 것"이라고 내다봤다.
대한항공의 3·4분기 매출액은 5조1487억원, 영업이익은 5384억원으로 전년 동기 대비 각각 26.9%, 43.1% 증가할 것으로 전망했다. 영업이익은 시장 전망치인 4894억원을 10%가량 웃도는 수준이다.
여객 부문에서는 7~8월 성수기 효과와 예년보다 이른 추석 연휴, 중국·일본을 중심으로 한 외국인 관광객 증가가 실적을 뒷받침할 것으로 봤다. 태평양 노선을 중심으로 환승 수요가 호조를 보인 점도 긍정적으로 평가했다.
화물 부문에서는 인공지능(AI) 데이터센터 투자 확대가 새로운 수요처로 떠올랐다. 글로벌 공급망 병목과 함께 서버·네트워크 장비 등 하이테크 화물 수요가 증가하고 극동발 미국·유럽향 이커머스 물량도 견조한 흐름을 이어갈 것으로 예상했다.
이 연구원은 "올해 7월까지 글로벌 하이테크 항공화물은 약 300만t으로 전년 동기 대비 22% 증가해 중국발 이커머스 물동량인 280만t을 넘어섰다"며 "서버와 네트워크 장비 수요 확대로 태평양 횡단 물동량이 급증하고 있다"고 설명했다.
환율 하락도 수익성에 힘을 보탤 것으로 예상했다. 분기 평균 원·달러 환율은 2·4분기 1501원에서 3·4분기 1424원으로 77원 하락했다.
이 연구원은 "강한 여객 수요와 항공화물 호조에 환율 효과까지 더해지면서 고유가 환경에서도 이익 방어력을 확인할 수 있을 것"이라며 "대한항공과 아시아나항공의 합병 시너지가 점차 구체화되는 점에도 주목할 필요가 있다"고 말했다.
[email protected] 배한글 기자