"삼전닉스 없으면 미칠 것 같았는데"…고점 대비 최대 38%↓ 불안한 버티기 [개미의 세계]
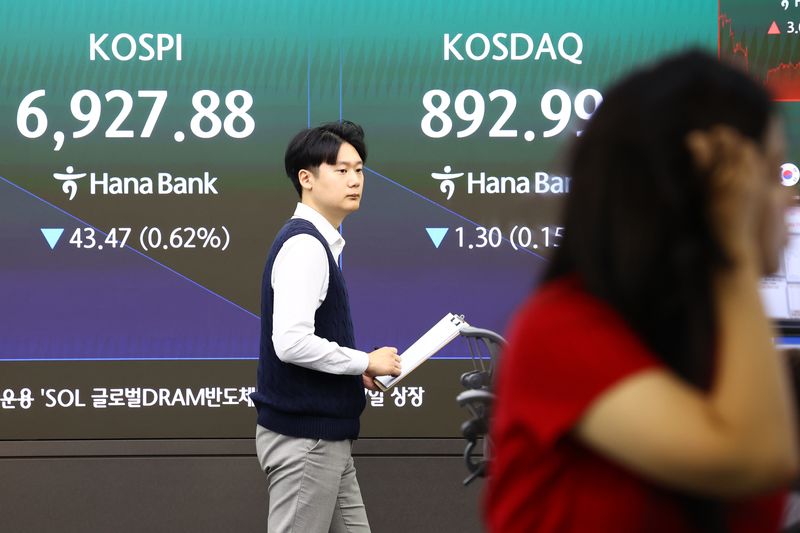
[파이낸셜뉴스] 직장인 A씨(34)가 삼성전자와 SK하이닉스를 대량 매수한 건 지난 6월 초였다. 코스피가 9000을 넘어 1만을 향해 가던 때였고, 회사 단톡방이나 친구 모임에서도 모두 '삼전닉스' 얘기만 하던 때였다.
"삼성전자 망하는 날이 우리나라 망하는 날이다", "SK하이닉스 가격 이만큼 올라온 거 봐라, 더 올라갈 수 있다" 같은 말들이 쏟아졌다. 빚이라도 내서 더 사야 한다는 말에 조바심이 난 A씨는 들고 있던 돈의 대부분을 삼성전자와 SK하이닉스를 사는데 썼다.
그리고 현재 A씨 계좌는 -34%를 기록 중이다. A씨처럼 FOMO(Fear of Missing out·소외공포)를 이겨내지 못하고 고점에서 주식에 투자한 이들에게 하반기 증시는 가혹하기만 하다. 코스피 횡보가 이어지면서 40만전자, 300만닉스의 희망도 함께 희미해졌다. A씨는 "손절할 자신은 없고, 들고 있자니 답답한 마음뿐이라 요새 주식 뉴스를 잘 안 본다"며 "그래도 삼성이고 SK하이닉스인데, 놔두면 언젠가 오르지 않겠냐"고 덧붙였다.
6월까지 뜨겁기만 했던 코스피는 7월 한 달간 22.19% 추락하면서 기록적인 급락장을 펼쳤다. 한때 9000선을 넘어서며 1만피까지 목전에 뒀으나 7월 들어 단숨에 5262.77까지 내리기도 했다.
이후 코스피는 저점에서 상당 부분 반등했지만 6000∼7000선 사이를 오가며 좀처럼 뚜렷한 방향성을 잡지 못하고 있다. 특히 국내 증시를 지탱하는 반도체 양대산맥 삼성전자와 SK하이닉스의 부진이 두드러진다.
한때 37만4500원까지 올랐던 삼성전자는 2일 종가 기준 27만6000만원으로 약 26% 내려앉았고, SK하이닉스 역시 184만1000원으로 장을 마감하며 장중 최고 298만7000원까지 올랐던 때에 비해 38% 가까이 빠졌다. 이처럼 주가를 누르는 건 외국인이다. 외국인은 9월 코스피에서만 21조5108억원을 순매도했고, 최근 5개월 누적 순매도액은 134조9195억원에 달한다.
이중 9월 매도의 76.6%가 SK하이닉스(11조5805억원)와 삼성전자(4조8920억원) 두 종목에 몰렸다. 두 종목의 코스피 시가총액 비중은 9월 말 50.85%로, 외국인이 한국 주식 비중을 줄일 때마다 매물이 두 종목에 집중되기 쉬운 구조가 형성된 것이다.
여기에 두 회사의 자사주 매입이 일찌감치 마무리되고 있다는 점도 우려를 불러일으킨다. 2일 한국거래소 기업공시채널에 따르면 삼성전자는 전날까지 자사주 5380만주를 매입했는데, 이는 앞서 삼성전자가 밝힌 자사주 매입 물량을 초과한 수치다. 삼성전자는 지난 8월 24일부터 11월 21일까지 5328만5968주를 매입하겠다고 공시한 바 있다.
SK하이닉스도 지난 8월 20일부터 자사주 매입 신고 물량인 2407만주 가운데 1835만주를 사들였다. 매입률은 76.24%이고 매입 누적액은 32조514억원으로 집계됐으며, 하루 매입량은 약 60만∼65만주로 추산된다. 이에 따라 남은 기간 같은 규모를 사들인다면 남은 물량 572만주를 약 8∼9거래일 내 매입을 완료할 것으로 보인다.
바깥 사정도 좋지 않다. 미국 30년물 국채금리는 장중 5.62%로 2002년 이후 최고치, 10년물도 5.29%로 2007년 이후 최고 수준까지 올랐다. 장기금리가 오르면 외국인이 위험자산인 신흥국 주식을 담을 이유가 줄어든다. 외국인 자금이 돌아와야 반등이 이어질 텐데 미국 금리 상승과 유가 강세가 걸림돌로 남아 있다는 게 시장의 진단이다.
다만 삼성전자는 매입 누적액이 15조원에 이를 때까지 자사주 매입을 진행할 방침인 것으로 알려졌다. 최근 주가와 평균 매입 단가 등을 기준으로 계산하면 대략 300만주를 추가 매입할 수 있을 것으로 예상된다.
증권가는 당장의 급락 가능성은 낮게 본다. 김재승 현대차증권 연구원은 "자사주 매입이 끝나면 수급 공백이 생기며 힘이 없는 모습이 나타날 수는 있다"면서도 "그렇다고 해서 주가가 확 밀리거나 급락하는 흐름으로 이어지지는 않을 것"이라고 봤다.
메모리 반도체 시장이 내년부터 가격과 출하량이 동시에 증가하는 강한 상승 사이클에 진입할 거란 전망도 나왔다. 김동원 KB증권 연구원은 최선호주로 삼성전자, SK하이닉스를 제시하며 "지난해 HBM, 올해 범용 메모리가 성장을 주도했다면 내년에는 HBM과 범용 메모리의 가격 상승과 출하량 증가가 동시에 전개되는 전방위적인 성장 국면이 예상된다"고 했다.
이어 "신규 클린룸과 팹 증설에는 3년 이상의 시간이 필요한 반면, HBM 중심의 생산능력 확대까지 병행되면서 급증하는 메모리 수요에 대응할 수 있는 공급 증가는 극히 제한적 수준에 그칠 것"이라며 "내년 메모리 시장은 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 전망"이라고 덧붙였다.
개인투자자들을 위한 조언도 나왔다. 투자 자문 회사 위즈웨이브의 이권희 대표는 지난달 29일 유튜브 채널 '표영호tv'에서 "전고점을 뚫기에는 시간이 걸릴 수 있다"며 삼성전자와 SK하이닉스의 비중을 줄일 것을 권했다. 두 종목이 계좌의 70~80%를 차지하는 투자자라면 삼성전자 30만~32만원, SK하이닉스 220만~240만원 선에서 비중을 30~40% 수준으로 줄이라는 조언이다.
[email protected] 김희선 기자