車사고 줄었는데… 보험업계 웃지 못하는 이유
정비공임·부품·병원치료비 등
사고 한 건당 처리비용 증가
보험 손해율 작년보다 1.6%p↑
자동차보험 수익성에 다시 빨간불이 켜졌다. 자동차 사고는 줄고 있는데 보험금 지급 규모는 오히려 늘고 있다. 정비공임과 부품비, 병원치료비 등 사고 한 건을 처리하는 데 드는 비용이 커지면서 사고 감소 효과가 무색해지고 있는 것이다.
4일 금융감독원 등에 따르면 올해 상반기 전체 자동차보험 사고 건수는 174만5000건으로 전년 동기보다 4.5% 감소했다. 반면 발생손해액은 2.8% 증가했다.
이에 따라 전체 자동차보험 손해율도 84.9%로 전년 동기보다 1.6%포인트 상승했다. 손해율은 보험료로 받은 돈 가운데 사고가 나 보험금으로 지급하는 돈이 차지하는 비율이다. 사고 건수가 줄어드는 것만으로는 자동차보험 수익성을 개선하기 어려운 구조가 나타나고 있는 셈이다.
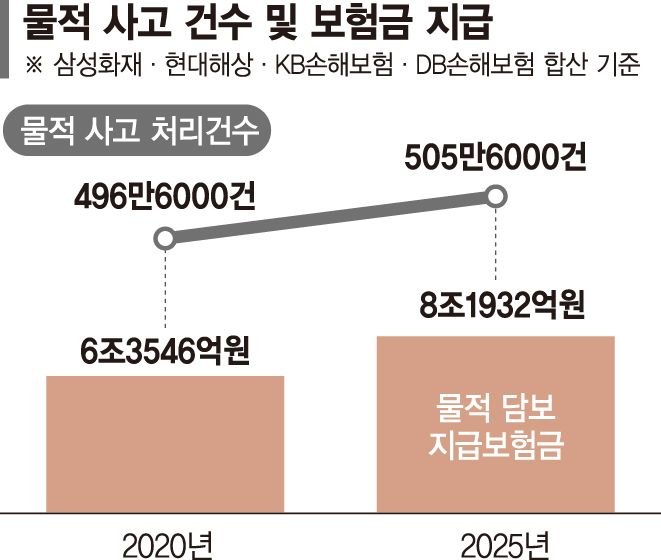
사고 건수보다 사고 처리에 들어가는 비용이 더 빠르게 늘어나는 현상은 최근 5년간 뚜렷하게 나타났다. 보험업계에 따르면 삼성화재·DB손해보험·현대해상·KB손해보험 등 대형 4사의 물적 사고 처리건수는 2020년 496만6000건에서 2025년 505만6000건으로 1.8% 늘어나는 데 그쳤다. 사실상 사고 건수는 제자리걸음에 가까웠다.
반면, 같은 기간 차량 수리와 부품 교체, 사고 차량을 대신 이용하기 위한 렌터카 비용 등 물적 피해를 보상하는 데 지급한 보험금은 6조3546억원에서 8조1932억원으로 28.9% 증가했다. 사고 처리건수 증가폭보다 보험금 증가폭이 훨씬 큰 셈이다. 특히 부품비 지급보험금은 42.9%, 수리비 지급보험금은 22.7% 늘었다.
이는 사고가 많이 발생해서 보험금 지출이 늘어난 것이라기보다 사고가 발생했을 때 차량을 수리하고 보상하는 데 들어가는 비용 자체가 커지고 있다는 의미다. 사고 건수가 크게 늘지 않더라도 정비공임이나 부품가격 등이 오르면 보험사가 지급해야 하는 보험금은 증가할 수 있다.
보험업계는 정비공임과 부품비 등 자동차 수리비와 병원치료비 상승을 손해율 악화의 주요 원인으로 꼽고 있다. 물적 보상에서는 차량 수리와 부품 교체에 드는 비용이, 인적 보상에서는 병원치료비가 각각 늘면서 사고 빈도 감소에 따른 보험금 절감 효과가 상쇄되고 있다는 것이다.
손해율 악화가 이어질 경우 소비자 부담으로 이어질 가능성도 있다. 보험금 원가 상승이 지속되면 손보사의 보험영업 부담이 커지고, 향후 자동차보험료 인상 압력으로 작용할 수 있어서다.
보험업계 관계자는 "사고 건수는 감소하고 있지만 정비공임과 부품비, 치료비 등 보험금 원가 상승세가 이어지고 있다"며 "사고 감소만으로는 손해율을 낮추기 어려운 만큼 올해도 자동차보험 수익성 관리가 쉽지 않은 상황"이라고 말했다.
[email protected] 홍예지 기자