"삼전닉스, 年 1000조 번다" 전망에… 추가 주주환원 기대
내년 HBM 가격 최고 수준 예상
역대급 영업익 컨센서스 힘실려
삼성 최대 663조, SK는 473조
주주환원 규모 합산 200조 추정
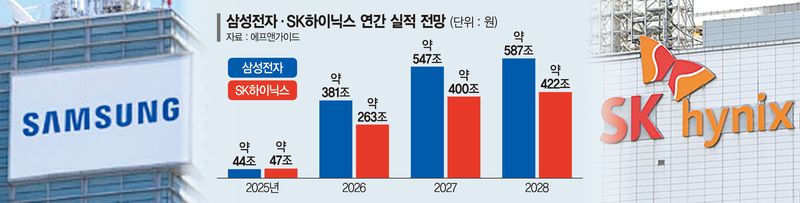
인공지능(AI) 시대에 반도체 초호황이 이어지면서 삼성전자와 SK하이닉스의 내년 영업이익이 1000조원에 근접할 수 있다는 전망이 제기되고 있다. 메모리 반도체 쇼티지(공급 부족)으로 공급자 우위 시장이 내년에도 지속될 것이라는 분석에 따른 것이다.
특히 D램 공급 부족 현상 장기화로 내년도 고대역폭메모리(HBM) 판매 가격이 100% 이상 오를 것이라는 전망이 제기되면서 HBM4 판매 경쟁 격화에 따라 삼성전자의 내년 연간 이익은 약 547조원, SK하이닉스의 이익은 약 400조원에 달할 것이라는 추정이 나온다. 이에 역대급 실적에 따른 추가 주주환원 규모에도 관심이 커지고 있다.
■HBM4 경쟁, 기술 우위 '관건'
4일 에프앤가이드에 따르면 삼성전자의 내년 매출액 컨센서스(증권가 리포트 추정치 평균)는 949조2231억원, 영업이익 컨센서스는 546조7664억원으로 전망된다. 특히 일부 증권사는 삼성전자의 내년도 영업이익을 최대 약 663조원까지 추정했다. 삼성전자의 HBM4 가격이 업계 최고 수준으로 책정될 것이라는 예상에서다. 트렌스포스가 내년 HBM 평균판매가격이 올해보다 121% 상승할 것으로 전망하고 있는 가운데 삼성전자가 주요 고객사와 진행 중인 내년도 HBM4 연간 가격 협상에서 현재 주력상품인 HBM3E 가격보다 3배 이상 높은 수준을 제시했다는 관측도 나온다. 삼성전자의 HBM4 판매 비중이 올해 40%에서 내년에는 80%까지 2배 확대될 경우 삼성전자의 연간 영업이익 급성장세도 지속될 가능성이 크다는 계산이다.
HBM이 주력인 SK하이닉스의 내년도 실적도 거침없는 상승세가 예상된다.
SK하이닉스 내년도 매출액 컨센서스는 약 508조7497억원, 영업이익은 399조7112억원에 달할 것으로 추정된다. 최대 영업이익을 약 473조원으로 전망한 증권사도 있다. 최대 영업이익을 기준으로 합산하면 양사의 영업이익이 1000조원를 훨씬 넘는다.
다만 내년에도 폭발적인 실적 성장이 현실화되는 관건은 HBM과 D램에서의 기술적 우위의 지속 여부에 달릴 전망이다. 결국 차세대 HBM 수율과 양산 능력이 진짜 승부처라는 지적이다. HBM4부터 AI 가속기가 요구하는 메모리 성능이 한층 더 높아지면서 데이터 병목 현상이 발생하지 않도록 속도와 전력 효율 등 성능 차이가 가격을 가르는 요인으로 부상하고 있다.
업계 관계자는 "빅테크의 생성형 AI 경쟁 가속화로 AI 데이터센터에 대한 공격적인 투자와 증축이 지속되면 HBM4이 메인스트림을 차지할 것"이라면서 "HBM4의 가격 상승과 준수한 서버시장, D램과 낸드의 공급 부족 등을 종합하면 경이로운 실적이 나올 수도 있을 것"이라고 내다봤다.
■추가 주주환원 기대감 커져
역대급 실적에 따른 추가 주주환원 기대감도 커지고 있다. 삼성전자는 올해 환원 규모를 약 90조~110조원으로 예상하고, 내년 1월 말 이사회에서 나머지 재원의 활용 방안을 결정할 예정이다. 현금배당과 자사주 매입·소각을 함께 고려한다는 방침이다. 증권가에서는 삼성전자의 최근 3개년(2024~2026년) 주주환원 잔여 재원을 감안할 때 하반기에 70조원 규모 현금배당과 40조원 수준의 자사주 매입 소각이 가능할 것으로 보고 있다. 내년도 주주 환원 재원은 약 160조원에 달한다.
SK하이닉스도 지난 8월 올해부터 오는 2027년 발생하는 누적 잉여현금흐름의 50% 이상을 주주에게 돌려주겠다는 계획을 발표했다. 주주환원 50%과 자사주 매입 40조원을 제외하면 남는 주주환원 재원은 42조원이라는 계산이다.
[email protected] 박소현 기자