삼성바이오, 파업·환율 부담에도 3Q 컨센 부합"..목표가 200만원 유지
파업·환율 부담에도 3Q 실적 전망치 부합
5공장·미국 공장 매출 본격화, 성장세 지속
신규 수주 회복·멀티모달리티 확장에 주목
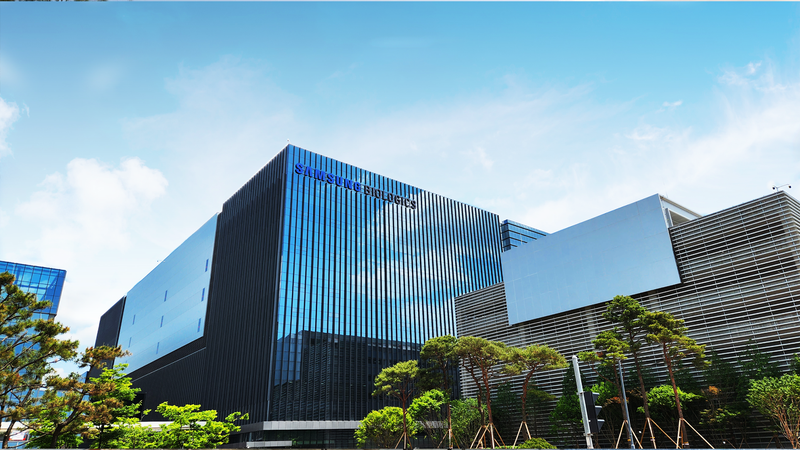
[파이낸셜뉴스] SK증권은 삼성바이오로직스가 파업과 원화 강세에 따른 환율 부담에도 3·4분기 시장 기대치에 부합하는 실적을 거둘 것으로 전망하며 목표주가 200만원과 투자의견 '매수'를 유지했다. 6일 이선경 SK증권 연구원은 삼성바이오로직스의 3·4분기 연결 기준 매출액을 전년 동기 대비 9.3% 증가한 1조3741억원, 영업이익을 3.7% 감소한 6098억원으로 추정했다. 이는 시장 컨센서스인 매출액 1조3450억원과 영업이익 6063억원에 부합하는 수준이다.
5월 파업으로 약 20개 배치 생산분에서 1500억원 규모의 원가 손실이 발생하고 3·4분기 평균 환율도 전분기보다 약 5% 하락했지만, 5공장 '공정성능인증(PPQ)' 배치와 미국 공장의 매출 기여가 본격화되면서 성장세를 이어갈 것으로 분석했다.
특히 파업으로 생산이 차질을 빚은 물량은 고객사와 일정을 조율해 출하할 예정이어서 4·4분기 매출 성장에 추가적인 기여가 가능할 것으로 내다봤다.
신규 수주 회복 여부도 주요 변수로 꼽았다. 관세 이슈로 올해 고객사와의 접촉이 줄면서 신규 수주가 부진했지만, 4월 미국 무역법 232조 결과 발표 이후 논의가 회복 단계에 있어 연내 추가 수주 가능성이 열려 있다는 판단이다.
중장기 성장동력으로는 5공장과 미국 생산시설, 멀티모달리티 확장을 제시했다. 삼성바이오로직스는 차세대 모달리티 확대를 위해 폴리펩타이드 인수를 추진하고 있으며, SK증권은 해당 인수가 연내 마무리될 것으로 전망했다.
폴리펩타이드의 2028년 목표 상각 전 영업이익(EBITDA) 마진은 25%로 삼성바이오로직스보다 낮지만 펩타이드 기반 바이오 의약품 위탁생산개발(CDMO) 시장 성장에 따라 마진 개선 가능성이 있다고 평가했다.
이 연구원은 임단협과 환율, 미국 공장 및 폴리펩타이드 인수에 따른 회계 영향 등 단기 불확실성이 남아 있지만 신규 수주 회복과 5공장 매출 본격화, 미국 공장 및 멀티모달리티 확장이 중장기 성장 방향성을 뒷받침할 것이라며 단기 변수보다 성장성에 주목할 필요가 있다고 분석했다.
한편 SK증권은 올해 삼성바이오로직스의 매출액을 5조4471억원, 영업이익을 2조4244억원으로 전망했다. 내년에는 매출액 6조1830억원, 영업이익 2조7800억원까지 증가할 것으로 추정했다.
[email protected] 강중모 기자