"벤처펀드 42조 시대, 민간 출자 비중은 하락"…LP 비중 65% [fn마켓워치]
VC·PEF 신규 펀드 결성 10년새 3배 급증
민간 LP 출자 비중 75%→65%로 하락
국내 세컨더리 비중 5~8%…해외는 24%
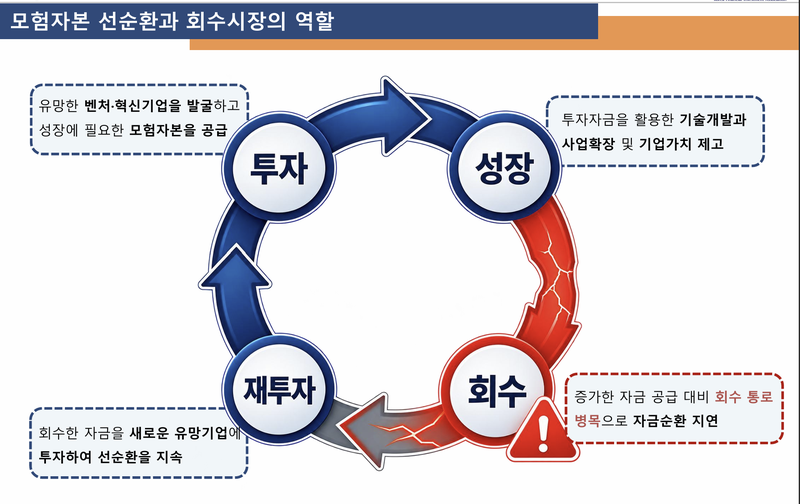
회수시장 병목에 재출자 여력 약화 우려
증권업계 3년간 1조원 투입해 출구 확대
[파이낸셜뉴스] 국내 벤처캐피털(VC)과 사모펀드(PEF)의 연간 신규 펀드 결성 규모가 42조원을 넘어섰지만 민간 출자자(LP)의 참여 비중은 오히려 하락한 것으로 나타났다. 신규 펀드 결성 규모가 10년 새 3배 이상 커진 반면 투자금 회수시장은 이를 따라가지 못하면서 민간자금의 재투자 여력이 약화될 수 있다는 우려가 나온다. 모험자본 공급 확대 정책이 실질적인 민간투자 활성화로 이어지려면 투자금 회수시장의 구조적 병목부터 해소해야 한다는 지적이다.
김희진 한국성장금융 산업금융3팀장은 8일 서울 여의도 금융투자협회에서 열린 '증권업계 중심의 벤처 회수시장 활성화를 위한 정책 세미나'에서 "국내 VC·PEF 신규 펀드 결성 규모가 2015년 12조8000억원에서 지난해 42조1000억원으로 확대됐다"고 밝혔다. VC 펀드는 같은 기간 2조6000억원에서 14조3000억원으로 증가했고, PEF도 약 10조원에서 30조원에 육박하는 규모로 성장했다.
문제는 신규 자금 공급 확대에 비해 회수시장의 성장이 더디다는 점이다. 그는 "국내 벤처투자 회수는 기업공개(IPO)와 장외매각 등에 집중돼 있지만 IPO 시장은 신규 펀드 결성 규모 증가 속도를 따라가지 못하고 있다"고 지적했다. VC·PEF 펀드의 일반적인 만기가 8~10년이라는 점을 고려하면 과거 대규모로 조성된 펀드의 회수 부담이 앞으로 커질 가능성도 있다.
회수시장 병목에 대한 우려가 커지는 가운데 민간 출자 비중도 하락하고 있다. 한국성장금융에 따르면 국내 VC 펀드의 민간 LP 출자 비중은 2022년 약 75%에서 올해 상반기 65%로 10%p 하락했다. 반면 모태펀드와 한국성장금융 등 정책성 자금의 상대적 비중은 높아졌다. 다만 민간 LP 비중 하락이 모두 회수 지연 때문이라고 단정하기는 어렵다. 시장 환경과 출자 전략 변화 등도 영향을 미칠 수 있어서다.
김 팀장은 "신규 펀드는 빠르게 늘어나는 반면 투자자금의 회수가 원활하지 않으면 기존 투자자들의 자금이 장기간 묶이고 신규 펀드 출자에도 제약이 생길 수 있다"고 강조했다.
대안으로는 펀드 출자지분을 중간에 매각하는 LP지분 세컨더리 시장 활성화가 제시됐다. LP지분 세컨더리는 기존 출자자가 보유한 펀드 지분을 제3자에게 매각하는 방식이다. 기업이 IPO에 나서거나 펀드가 보유자산을 모두 처분하기 전에도 투자금을 회수할 수 있다는 장점이 있다.
그러나 국내 세컨더리 시장은 아직 초기 단계에 머물러 있다. 발표 자료에 따르면 신규 벤처펀드 대비 세컨더리 펀드 비중은 해외 약 24%인 반면 국내는 5~8% 수준이다. LP지분 세컨더리 거래 경험을 축적한 국내 전문 운용사도 4~5곳에 불과한 것으로 파악됐다.
회수시장 확충을 위해 증권업계도 투자에 나선다. 임병태 금융투자협회 증권1부장은 이날 세미나에서 "증권업계가 향후 3년간 약 1조원 규모의 세컨더리 투자를 추진한다"고 밝혔다. 9개 증권사가 약 7000억원을 개별 투자하고, 15개 증권사가 약 3000억원 규모의 공동펀드 조성을 추진하는 방식이다.
임 부장은 "그동안 증권업계가 모험자본의 신규 공급 확대에 초점을 맞춰왔다면 이제는 회수시장에도 관심을 기울여야 한다"며 "회수시장이 충분히 발달하지 못하면서 투자금 회수와 재투자로 이어지는 선순환 구조에 병목현상이 발생하고 있다"고 설명했다.
[email protected] 김현정 기자





