현대차, 목표가 63만원으로 하향 "실적 회복이 주가 반등 관건"
신한투자증권 "3·4분기 영업익 2조3740억원 전망, 시장 예상치 14.9% 하회"
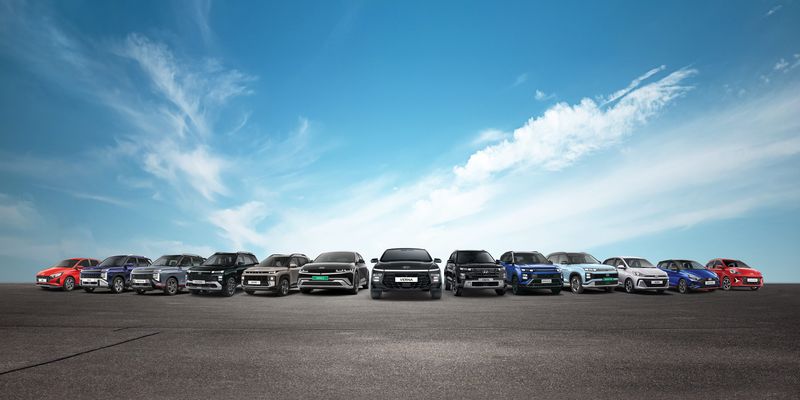
[파이낸셜뉴스] 신한투자증권은 12일 현대차의 실적 전망치를 낮추며 목표주가를 63만원으로 19.2% 하향 조정했다. 투자의견은 '매수'를 유지했다. 생산 차질과 비용 부담이 단기 실적을 제약하지만, 내년 이익 증가와 로봇·자율주행 사업의 가치 부각이 주가 반등을 이끌 수 있다는 판단이다.
박광래 신한투자증권 연구위원은 "현대차의 올해 3·4분기 매출액은 43조700억원, 영업이익은 2조3740억원으로 추정된다"며 "전년 동기 대비 각각 7.8%, 6.4% 감소한 규모로, 영업이익은 시장 예상치인 2조7890억원을 14.9% 밑돌 것"이라고 전망했다.
판매 감소가 실적 부진의 주요 원인으로 꼽혔다. 박 연구원은 3·4분기 글로벌 도매판매를 약 92만대로, 전년 동기보다 11.5% 줄어든 것으로 추산했다. 파업에 따른 생산 차질 규모는 5만~5만5000대로 제시했다. 국내와 북미, 유럽 판매가 각각 27.2%, 8.0%, 18.1% 감소하면서 고정비 부담이 커졌다는 분석이다.
하이브리드차 판매는 16만7000대로 전년 동기 대비 3.4% 증가했으나, 전분기보다는 11.2% 줄었다. 이에 따라 수익성이 높은 차종의 판매 확대에 따른 효과도 제한적일 것으로 봤다.
박 연구원은 "상반기 원재료비가 사업계획 대비 약 6000억원 늘어난 데 이어 하반기에도 비슷한 부담이 발생하겠다"라며 "다만 미국 관세 완화와 판매보증비 관련 환율 효과가 비용 부담을 일부 상쇄할 수 있다"고 평가했다.
4·4분기에는 생산 정상화에 따른 판매 회복을 예상했다. 글로벌 도매판매 전망치는 104만3000대로 전년 동기 대비 1.0% 증가한 수준이다. 국내 생산 정상화와 신형 아반떼·투싼 출고 확대가 회복을 이끌고, 하이브리드차 판매 비중은 3·4분기 18.1%에서 4·4분기 19~20%로 높아질 것으로 전망했다.
박 연구원은 "내년 이익 증가와 로봇·자율주행 등 신사업의 일부 가치 반영이 실현되면 주가가 40만원대까지 빠르게 반등할 수 있다"라며 "실적 개선이 지연되고 로봇 사업의 가치가 부각되지 않으면 박스권 흐름이 이어질 수 있다"고 전망했다.
[email protected] 최두선 기자