증권
기업·종목분석
현대모비스, 그룹 피지컬 AI 신사업 A/S 부품 사업권 확보 필요
키움증권, 현대모비스 목표주가 75만→64만
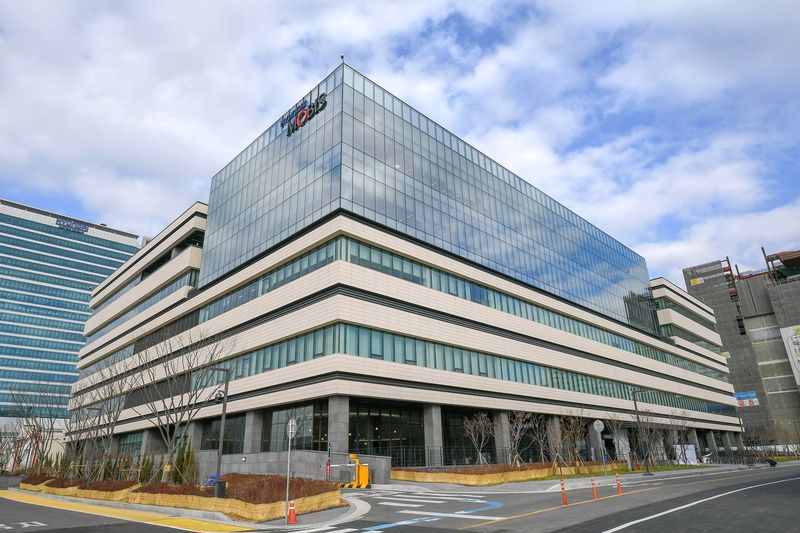
[파이낸셜뉴스] 키움증권은 13일 비교우위의 지속성을 위해 향후 현대모비스가 현대차그룹 피지컬 AI 신사업 A/S 부품 사업권 확보까지 요구될 수 있다고 봤다. 경쟁사 한온시스템의 A/S 신사업 연내 출범이 검토되면서다. 키움증권은 현대모비스에 대한 투자의견을 '매수'로 유지했지만, 목표주가는 75만원에서 64만원으로 낮췄다.
신윤철 키움증권 연구원은 " 단기적으로 현대모비스 A/S 사업영역까지 직접 침범하지는 않겠으나 투자자 입장에서는 국내 전장 부품사 중 현대모비스가 유일하게 영위해왔던 고마진 사업에 대한 투자 선택지가 늘어나는 의미가 있다"며 "점차 투자 수요가 분산될 가능성을 염두에 둘 필요가 있다"고 밝혔다.
9월 말 개소한 현대차그룹 RMAC에 투입될 Boston Dynamics Atlas 제작을 위한 현대모비스의 관절용 액추에이터 샘플 납품 개시가 연내 예상된다.
신 연구원은 "본격적인 멀티플 확장을 위해서는 그리퍼 등 관절용 액추에이터 이외 부품으로의 현대모비스 로보틱스 양산수주 실적 확대가 수반될 필요가 있다"며 "상반기말 기준 8%에 그쳤던 2026년 핵심부품 non-captive 수주목표 달성률을 만회하는 대규모 수주 실적이 확인돼야 한다"고 말했다.
[email protected] 강구귀 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지