HK이노엔, 미국 허가 모멘텀 유효…목표가 6만7000원
3분기 영업익 256억원 전망
케이캡 미국 품목허가 기대감
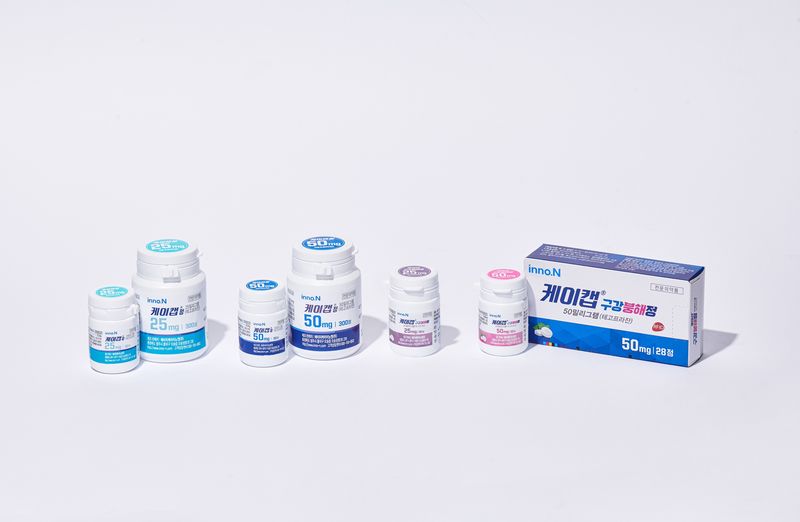
[파이낸셜뉴스] 다올투자증권은 HK이노엔의 3분기 실적이 국내 케이캡 출하 조정과 중국 로열티 감소 등의 영향으로 시장 기대치를 밑돌 것으로 전망했다.
다만 케이캡의 미국 품목허가와 유럽 기술이전 가능성 등 중장기 성장 동력은 유효하다며 투자의견 '매수'와 목표주가 6만7000원을 유지했다.
13일 이지수 다올투자증권 연구원은 HK이노엔의 3·4분기 매출액을 2676억원, 영업이익을 256억원으로 추정했다.
매출은 전년 동기 대비 2.6% 증가하지만 영업이익은 1.0% 감소할 것으로 예상했다. 시장 컨센서스인 매출 2737억원, 영업이익 310억원을 각각 밑도는 수준이다.
국내 케이캡은 약가 인하급여 품목 차감과 유통 채널 출하 조정 등의 영향으로 매출액이 전년 동기 대비 0.5% 증가한 440억원에 그칠 것으로 전망했다.
중국 로열티도 현지 의약품 영업·처방 활동 위축으로 전 분기 대비 감소할 것으로 예상했다. 숙취해소제 컨디션은 시장 위축과 3·4분기 추가 광고비 집행으로 적자가 지속될 것으로 내다봤다.
다만 4·4분기부터는 실적 개선 가능성이 있다는 분석이다. 다올투자증권은 케이캡의 국내 매출 회복과 중국 로열티 반영 등을 바탕으로 4분기 매출액 2877억원, 영업이익 1276억원을 전망했다. 연간으로는 매출액 1조877억원, 영업이익 1276억원을 예상했다.
핵심 투자 포인트는 케이캡의 미국 시장 진출이다. 케이캡은 미국 비미란성 위식도역류질환(NERD) 3상에서 위약 대비 가슴 쓰림 개선 효과를 확인했으며, 연장 투여에서도 24주까지 효과가 유지됐다.
세부 데이터는 미국 소화기학회(ACG)에서 발표될 예정이다. 다올투자증권은 2027년 미국 품목허가를 예상하며, 유럽 기술이전 협상도 순항하고 있다고 평가했다.
이 연구원은 국내 출하 조정과 중국 로열티 감소, 광고비 부담 등 단기 실적 변수에도 불구하고 미국 허가와 유럽 기술이전 기대감이 유효하다고 판단했다. 이에 따라 투자의견 '매수'와 목표주가 6만7000원을 유지했다.
[email protected] 강중모 기자