본업 벅찬 카드사, 신기술금융은 '언감생심'
신기술금융자산 1150억4900만원
4년간 5.9% 증가… 사실상 제자리
수수료 인하에 신용판매 수익 약화
고금리 여파 자금조달 부담도 한몫
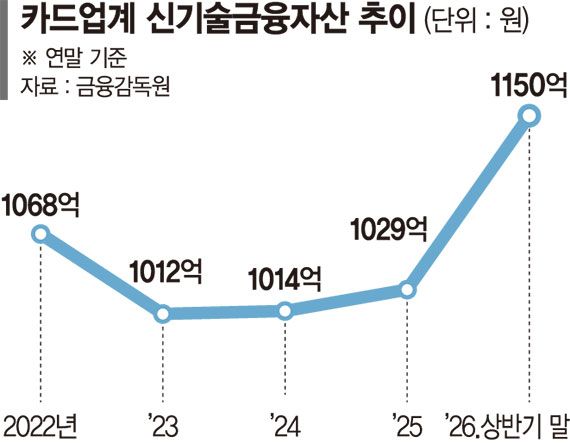
카드사들이 스타트업이나 벤처기업 등에 투자하는 신기술금융투자가 제자리 걸음에 그치고 있다. 신용판매 본업이 흔들리는 상황에서 리스크가 큰 신기술투자 여력마저 떨어지고 있기 때문이다. 최근 채권 등 시장금리 상승으로 자금조달 비용이 높아진 것도 악재다.
13일 금융감독원 금융통계정보시스템에 따르면 지난 6월말 기준 카드사들의 합계 신기술금융자산은 1150억4900만원으로 집계됐다. 지난 2022년 6월말(1086억1400만원) 처음 1000억원대로 올라섰지만 4년간 5.9% 늘어난 데 그친 셈이다.
이 수치도 전업카드사 8곳 중 5곳의 합산액으로, 비씨·하나·현대카드는 주식 투자나 출자가 없는 상태다. 하나카드는 2020년 9월, 현대카드는 2018년 12월을 끝으로 관련 자산을 보유하지 않고 있다. 삼성카드가 올해 1·4분기 처음 진입하긴 했으나 자산은 66억원으로, 시장 내 5.8% 수준이다.
신기술금융자산의 대부분은 신한카드가 차지하고 있다. 지난 6월말 기준 903억3700만원으로 비중이 78.5%다. 다만 신한카드도 자체적으로 결정하기보다 금융지주 주도로 신한캐피탈이 설정한 펀드에 공동 출자하는 방식으로 투자하고 있다.
신기술금융투자지만 공식 통계에 잡히지 않은 부분도 있다. 신기술금융사업자가 아닌 벤처캐피탈(VC) 등을 통한 출자 등이 해당한다. 가령 신한카드가 최근 신한벤처투자를 거쳐 집행하거나 비씨카드의 투자조합을 활용한 투자 대상은 비신기술투자자산으로 분류된다.
하지만 기본적으로 시장은 몸집이 크게 줄어들지 않는 수준에서 유지되고 있다. 투자 여력이 부족한 게 가장 크다. 카드사 본업인 신용판매는 지속적인 가맹점 수수료 인하로 수익성을 기대하기 힘든 상황이다. 새로운 먹거리인 데이터·플랫폼이나 스테이블코인 사업은 법적·제도적 미비로 답보 상태다.
신기술금융투자의 수익성도 낮다. 지난 2·4분기 신한카드, 우리카드 합산 수익은 1200만원에 불과하다. 양사의 수익은 올해 전체로 따져도 1억5400만원이다. 전년 상반기엔 20억원 넘는 손실이 나기도 했다. 또 카드사는 수신 기능이 없어 투자 자금을 차입금으로 충당해야 하는 것도 부담이다. 채권 발행이 대표적이지만 고금리 여파로 여의치 않다. 지난 12일 기준 여신전문금융회사채(여전채·AA+) 3년물 금리는 4.501%로 높은 수준이다.
카드사 관계자는 "신기술금융자산은 전체 자산 중 큰 비중을 차지하는 투자는 아니지만 자금조달을 통해 조성해야 한다는 부담이 있다"며 "채권 금리 영향이 크고, 벤처 시장도 위험도가 높기 때문에 신중할 수밖에 없다"고 말했다.
[email protected] 김태일 기자