집단대출 빗장 푼 지 두 달… 5대은행 잔액 되레 감소 전환
2금융권 가세 대출경쟁 심화 탓
연말 대단지 입주 예정돼 있지만
중도금대출 상환·전환 성격 강해
신규 분양·정비사업 부진 한몫
올 잔액도 작년 수준 유지할 듯
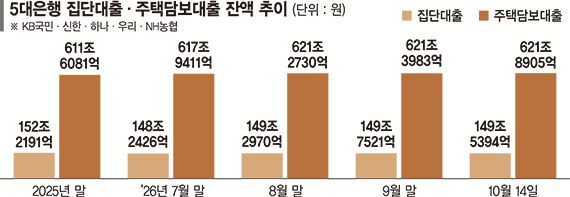
정부가 8·13 부동산 대책을 통해 집단대출 공급 여력을 확대한 지 두 달이 지났지만, 5대 은행의 집단대출 잔액은 오히려 감소세로 돌아섰다. 2금융권까지 잔금대출 경쟁에 뛰어든 데다 신규 아파트 분양과 재개발 등 정비사업이 부진하면서 올해 잔액도 지난해 수준으로 유지될 것으로 보인다.
14일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 집단대출 잔액은 이날 기준 149조5394억원으로 집계됐다. 지난 9월 말(149조7521억원)보다 2127억원 감소한 규모다.
정부가 지난 8월 13일 가계대출 총량 관리 목표를 기존 1.5%에서 3%로 높이고 이주비·중도금·잔금대출 등 집단대출을 별도 관리하기로 했지만, 정작 5대 은행의 집단대출 증가세는 꺾인 모습이다. 5대 은행 집단대출 잔액은 7월 말 148조2426억원에서 8월 말 149조2970억원으로 1조544억원 증가했다. 그러나 9월에는 증가액이 4551억원으로 절반 이하로 줄었고, 이달 들어서는 감소세로 전환했다.
다만 주택담보대출은 늘고 있다. 5대 은행의 주담대 잔액은 8월 말 621조2730억원에서 9월 말 621조3983억원으로 1253억원 증가했다. 지난 13일 기준 621조8905억원으로, 이달 들어 주담대가 4922억원 증가한 것으로 나타났다.
집단대출 잔액 증가세가 둔화한 배경으로는 금융권 간 경쟁 심화가 꼽힌다. 8·13 대책 이후 집단대출을 가계대출 총량 관리에서 제외해주기로 하면서 1금융권뿐 아니라 저축은행·여신전문금융회사·상호금융 등 2금융권도 대출 경쟁에 가세할 수 있게 됐다. 상대적으로 우량한 담보대출 자산을 확보하려는 2금융권이 금리와 대출 조건을 앞세워 경쟁하면서 예전처럼 5대 은행의 잔금대출 물량 확보가 쉽지 않아졌다는 것이다.
특히 중도금대출을 취급한 은행이 잔금대출까지 확보하지 못하면 기존 대출 상환에 따라 집단대출 잔액이 감소할 수 있다. 중도금대출은 일부 은행이 사업장별로 나눠 취급하지만 입주 시점의 잔금대출에는 더 많은 금융사가 참여하게 된다.
연말 대단지 입주가 예정돼 있지만 집단대출 잔액 증가는 미지수다. 은행권 관계자는 "잔금대출은 기존 중도금대출을 상환하고 전환하는 성격이 강해 은행권 전체 대출 잔액을 늘리는 효과가 제한적"이라며 "새로운 대출 수요는 신규 분양 사업장의 중도금대출이나 재개발·재건축 이주비대출이 창출하는 구조"라고 전했다.
문제는 신규 사업장이 많지 않다는 점이다. 건설경기 침체로 신규 분양과 정비사업 추진이 부진한 상황에서 기존 대출의 잔금 전환만으로는 집단대출 잔액을 크게 늘리기 어렵다는 분석이다. 이 때문에 금융권에서는 올해 말 집단대출 잔액이 지난해 말(152조2191억원)과 비슷한 수준에 머물 것으로 보고 있다.
시중은행 관계자는 "집단대출은 신규 분양이나 재개발·재건축 사업이 활발해야 늘어난다"며 "주택 건설경기가 부진하기 때문에 연말에도 집단대출 잔액이 크게 늘어나기는 어려울 것"이라고 말했다.
[email protected] 서지윤 기자





