증권
기업·종목분석
현대로템, 컨센서스 상회 전망...3분기 영업익 2980억
대신증권 "폴란드 EC3 가시성있어"
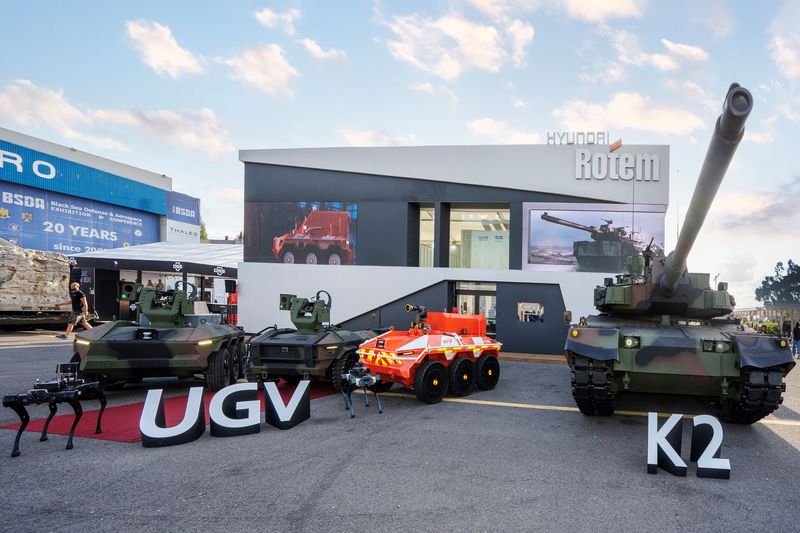
[파이낸셜뉴스] 대신증권은 15일 현대로템의 연결기준 3·4분기 매출이 2조1210억원으로 컨센서스 1조7979억원을 크게 상회할 것으로 봤다. 같은 기간 영업이익 전망치는 2980억원으로 컨센서스는 2768억원이다. 대신증권은 현대로템에 대한 투자의견 '매수'를 유지했고, 목표주가는 24만원에서 20만원으로 낮췄다.
최정환 대신증권 연구원은 "수출 파이프라인 내 고마진인 폴란드 EC1 잔여 매출은 2·4분기와 유사한 수준에서 인식될 것"이라며 "폴란드 EC2 K2GP 매출 인식 증가 및 EC2 K2PL 매출이 소폭 반영되며 2·4분기 대비 매출, 영업이익 절대 규모 측면에서 증가할 것이다. 수출 마진율의 경우 2·4분기와 유사한 수준을 유지할 것"이라고 밝혔다.
최 연구원은 "현대로템에 기대되고 있는 수주 파이프라인은 폴란드 EC3, 페루, 루마니아, 이라크 전차 도입 사업이지만 올해 4·4분기~2027년 1·4분기 내 신규 전차 도입 사업이 체결되지 않을 경우 2027년 감익이 불가피하다"며 "이 중 가장 가시성 있는 사업은 폴란드 EC3 사업이다. 현재 현지생산 및 기술이전 협상이 진행 중으로 계약 체결은 시점의 문제다. 페루, 루마니아, 이라크 사업의 경우 정치적, 경제적 불안정으로 지연이 되고 있는데 특히 이라크향 사업 전반에 걸쳐 원유 수출 급감에 따른 재정적 문제로 지연되고 있다"고 말했다.
[email protected] 강구귀 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지