증권
기업·종목분석
한화에어로, 수출 시장 확장...루마니아 최대 80% 현지화 추진
한국투자증권 "3분기 영업익 1조1079억 전망...컨센서스 8.7% 하회"
목표주가 200만→165만원
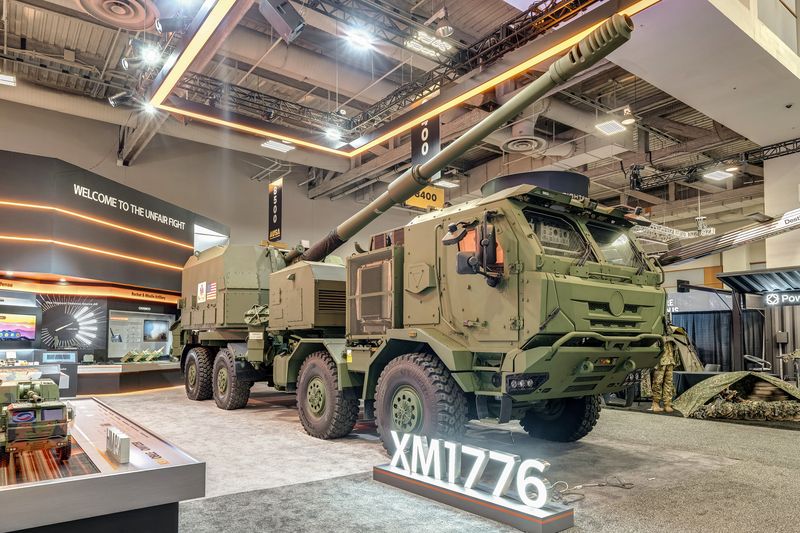
[파이낸셜뉴스] 한국투자증권은 16일 한화에어로스페이스에 대해 수출 가능한 시장이 계속해서 확장되고 있다고 봤다. 한국투자증권은 한화에어로스페이스에 대한 투자의견으로 '매수'를 유지했고, 목표주가는 200만원에서 165만원으로 낮췄다.
장남현 한국투자증권 연구원은 "한화에어로스페이스는 호주에서 자체 생산 거점을 구축해 양산을 시작했다. 루마니아에서는 최대 80% 수준의 현지화를 추진하고 있다. 스페인에서는 K9 계열 기술 이전과 현지형 플랫폼 공동 개발까지 협력 범위를 확대했다"며 "다양한 국가에서 축적한 현지 생산 및 기술 협력 경험은 신규 수주 과정에서 차별화된 경쟁력으로 작용할 전망이다. UAE와 사우디아라비아 등 중동 지역에서 추진중인 대형 수출 사업 역시 기존 무기체계의 운용 레퍼런스와 현지화 전략이 결합된 사례"라고 밝혔다.
한국투자증권은 한화에어로스페이스의 연결기준 3·4분기 매출액은 7조3595억원, 영업이익은 1조1079억원으로 전망했다. 영업이익 전망치는 컨센서스 1조2129억원을 8.7% 하회하는 수준이다. 연결 자회사인 한화오션의 영업이익도 시장 기대치를 하회할 것으로 봤다.
[email protected] 강구귀 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지