KBS 퇴사 4년 차 아나운서 "돌반지 팔고 물류센터 뛰었다" 고백
[파이낸셜뉴스] KBS 아나운서 출신 방송인 김선근이 자발적 퇴사 후 급격한 소득 절벽과 다중 채무 위기를 겪었다고 고백했다.
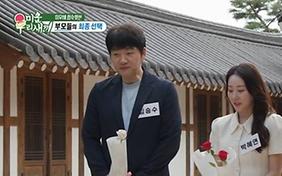
지난 19일 방송된 KBS 1TV '아침마당'에는 KBS 공채 아나운서 출신 방송인 김선근(42) 씨 부부가 출연해 퇴사 후 직면했던 생활고와 채무 누적 과정을 공개했다.
김 씨는 2022년 9년여간 몸담았던 직장을 떠난 배경에 대해 "재직 당시 직장 신용대출을 받아 투자했다가 크게 실패했고, 아파트 청약 당첨 등 자금 수요가 겹쳤다"고 설명했다. 사전에 계획을 세우고 프리랜서 시장에 도전했으나, 퇴사 3개월 만에 방송 일감이 완전히 끊기며 현금 흐름이 막혔다.
소득이 끊기자 가계는 급속도로 2금융권 고금리 대출의 늪에 빠졌다. 무소득 전업주부였던 아내 이윤미 씨는 생활비와 기존 금융비용을 충당하기 위해 카드론과 현금서비스 등을 활용했고, 채무 규모는 순식간에 8900만 원까지 불어났다.
부부는 아이들의 돌반지를 처분하는 한편, 김 씨는 낮 시간대 일감 대기를 위해 심야·새벽 시간대 물류센터 분류 작업, 새벽 배송, 현수막 설치, 세탁물 배달 등 초단기 육체노동에 뛰어들어야 했다.
금융권 관계자들은 김 씨의 사례가 중장년층 직장인들이 퇴직 전 흔히 간과하는 '금융 절벽'의 전형이라고 지적한다.
대형 방송사나 공공기관, 대기업 정규직 직원은 비교적 낮은 금리로 억대 신용대출을 쉽게 확보할 수 있다. 그러나 퇴사 직후 프리랜서나 1인 사업자로 신분이 전환되면 기존 대출의 만기 연장 시 한도가 대폭 축소되거나 가산금리가 붙는다. 소득 증빙이 불안정해지면 1금융권의 신규 대출 창구는 사실상 닫힌다.
결국 기존 원리금 상환 부담과 당장의 생활비를 메우기 위해 진입 장벽이 낮은 카드론·현금서비스 등 15~19%대 고금리 리볼빙 채무로 내몰리는 '부채의 악순환'이 시작된다. 주부 명의로 카드빚이 8900만 원까지 급증한 것 역시 소득 단절 가구가 직면하는 전형적인 다중채무 전이 과정이다.
가계의 파산을 막아낸 것은 부부의 자구 노력이었다. 김 씨는 심야 플랫폼·물류 노동을 닥치는 대로 소화했고, 과거 은행원 출신이던 아내 이 씨는 과거 취득했던 사회복지사 자격증을 살려 사회복지재단에 재취업하며 고정 현금 흐름을 복원했다.
그러나 전문가들은 모든 퇴직 가계가 이 같은 인적 자본이나 재취업 탄력성을 갖추기는 어렵다고 입을 모은다. 준비 없는 퇴직과 무리한 투자, 자영업 진출 실패가 맞물릴 경우 가계부채 부실과 빈곤층 전락으로 직결될 수 있다는 경고다.
[email protected] 문영진 기자