예보료율 올리면 보험업계 부채 20兆 급증
향후 20년간 회계상 부채 추산
생보 12조·손보 8조 추가 부담
배당 등 주주환원 여력에도 영향
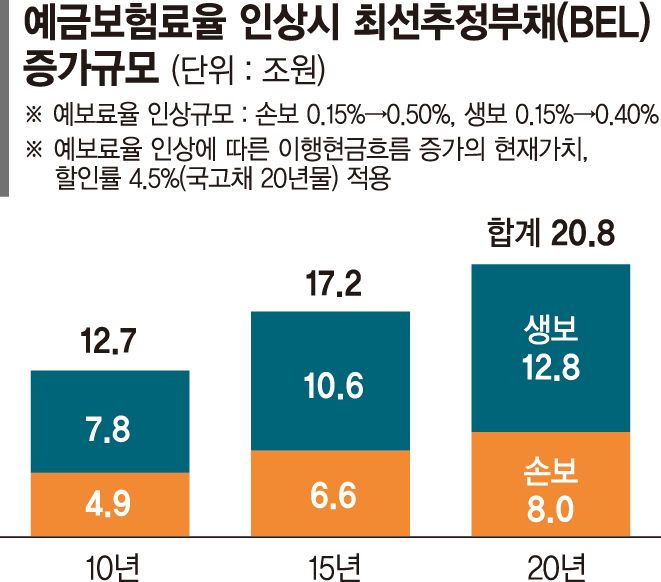
예금보험료율 인상으로 보험업계가 향후 20년간 추가 부담할 금액이 현재가치 기준 20조8000억원에 달할 것으로 추산됐다. 보험사는 장기 보험계약의 미래 현금흐름을 바탕으로 수익성을 평가하는 만큼, 일정 요건을 충족하는 미래 예보료도 회계에 반영될 수 있다. 요율 인상으로 예상 지출이 늘면 미래 이익이 줄고, 기업가치와 배당·자사주 매입 등 주주환원 여력에도 부담이 될 수 있다는 게 업계의 우려다.
20일 보험업계에 따르면 예보료율 인상으로 보험사들이 앞으로 추가 부담할 금액은 20년 기준 최대 20조8000억원으로 추산됐다. 생명보험업계가 12조8000억원, 손해보험업계가 8조원 등이다. 향후 10년간 부담은 12조7000억원, 15년간은 17조2000억원이다. 미래에 발생할 추가 부담을 할인율 4.5%로 현재 가치로 환산한 결과다.
예보는 예금자보호한도 상향과 기금 목표규모 재산정 등을 고려해 업권별 예보료율 조정을 검토하고 있다. 연구용역에서 생보 0.40%, 손보 0.50% 등이 적정 요율로 제시된 가운데, 현행 0.15%에서 인상 시 보험업계의 연간 추가 부담은 약 1조5000억원으로 추산된다. 예보는 업권별 예보료율을 확정해 오는 2028년부터 적용할 예정이다.
보험업계가 예보료 인상을 단순한 비용 문제로 볼 수 없다고 주장하는 배경에는 국제회계기준(IFRS) 17이 있다. 보험사는 장기 보험계약의 미래 현금유입과 유출을 바탕으로 수익성을 평가하며, 일정 요건을 충족하는 미래 예보료도 계산에 반영한다. 요율이 오르면 예상 지출이 늘어 보험계약의 수익성에도 변화가 생길 수 있다.
이때 영향을 받는 지표가 최선추정부채(BEL)와 보험계약마진(CSM)이다. BEL은 보험사가 앞으로 지급할 보험금 등 예상 지출을 현재가치로 환산한 금액이다. CSM은 향후 이익으로 인식할 보험계약의 미실현 이익을 뜻한다. 예보료 인상으로 미래 지출이 늘면 BEL이 증가하고 CSM은 감소할 가능성이 있다. 이는 미래 이익과 기업가치, 배당·자사주 매입 등 주주환원 여력에도 부담으로 작용할 수 있다. 다만 실제 영향은 보험계약 구조와 회계처리 방식에 따라 달라진다.
보험업계는 은행과 보험사의 부채 구조와 현금흐름이 다른 만큼 업권별 기금 적립 수준과 위험 특성을 예보료율 산정에 반영해야 한다고 주장한다. 관련 논의는 국회에서도 이어졌다. 유동수 의원은 지난 19일 정무위원회 국정감사에서 업권별 기금 적립 수준과 요율 인상 폭을 고려한 목표규모 재설정, 연구용역 세부자료 공개를 주문했다. 예금보험공사는 자료 공개 요구에 추가 검토하겠다는 입장을 밝힌 것으로 전해졌다.
보험업계 관계자는 "예보료 인상은 미래 이익과 주주환원 여력에도 영향을 줄 수 있다"며 "보험업의 장기적인 사업 구조와 회계 특성을 반영한 합리적인 요율 산정이 필요하다"고 말했다.
[email protected] 홍예지 기자