"다운사이클 끝이 보인다…한전KPS, 중장기 성장 기대"
대신증권 "한전KPS, 4분기 이후 실적 개선 예상"
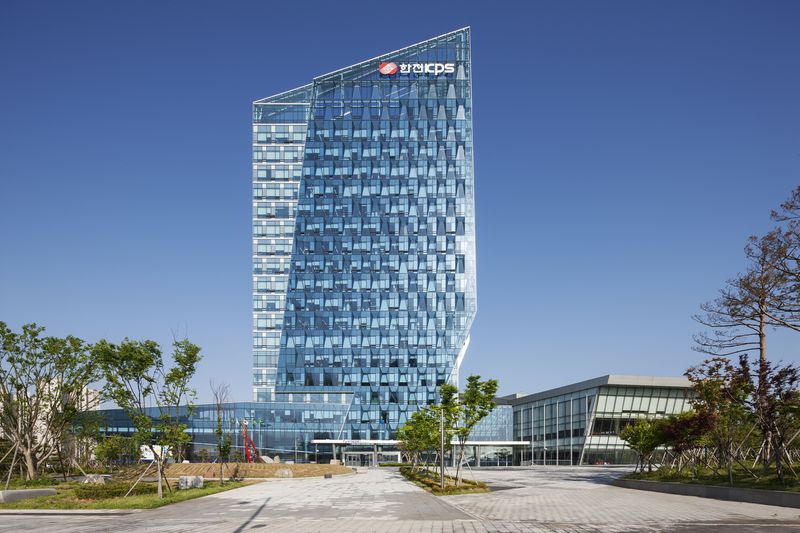
[파이낸셜뉴스] 대신증권은 21일 한전KPS에 대해 다운사이클이 끝나갈 것으로 보며 투자의견 '매수'를 유지했다. 다만 실적 회복에 걸리는 시간을 감안해 목표주가는 기존 6만4000원에서 5만7000원으로 하향 조정했다.
대신증권은 한전KPS의 3·4분기 매출액은 3994억원, 영업이익은 457억원, 영업이익률은 11.4%로 예상했다. 영업이익 컨센서스 471억원에 부합하는 실적이다.
허민호 대신증권 연구원은 "원전정비 부문은 노후 원전의 계속운전 승인 심사 호기 수 증가 등에 따른 원전 가동률 하락으로 원전 경상정비 매출이 부진할 것"이라며 "계획예방정비 수주금액의 매출인식이 장기간에 걸쳐 분산되는 등 일부 영향도 존재한다"고 짚었다.
중장기적으로는 긍정적인 전망을 내놨다. 허 연구원은 "4·4분기 이후 실적 개선이 예상되고, 배당 매력도 부각될 것으로 기대된다"며 "12차 전력수급기본계획에서 한국전력그룹의 원전 및 가스, 양수 발전, 송전망 대규모 증설이 반영될 것"이라고 짚었다.
이어 "한국형 원전의 체코, 미국, 베트남 진출 확대 등을 통해 국내 석탄발전소 폐쇄를 상쇄할 수 있는 중장기 성장성 회복 기대를 마련할 것으로 보인다"고 덧붙였다.
4·4분기 매출액은 4580억원, 영업이익은 574억원, 영업이익률 12.5%로 전망했다. 새울 3호기 가동에 따른 시운전정비와 경상정비 등 고마진 원전정비 매출이 회복될 것이란 분석이다. 내년 상반기에는 루마니아 체르나보다 1호기 원자로 압력관 교체 및 설비개선 공사의 사전작업 매출이 발생하고, 해외 원전정비 매출도 확대될 것으로 봤다.
[email protected] 서민지 기자