염승환 "코스피가 못나서가 아니다...지금은 뭘 해도 안돼" [fn 인사이트]
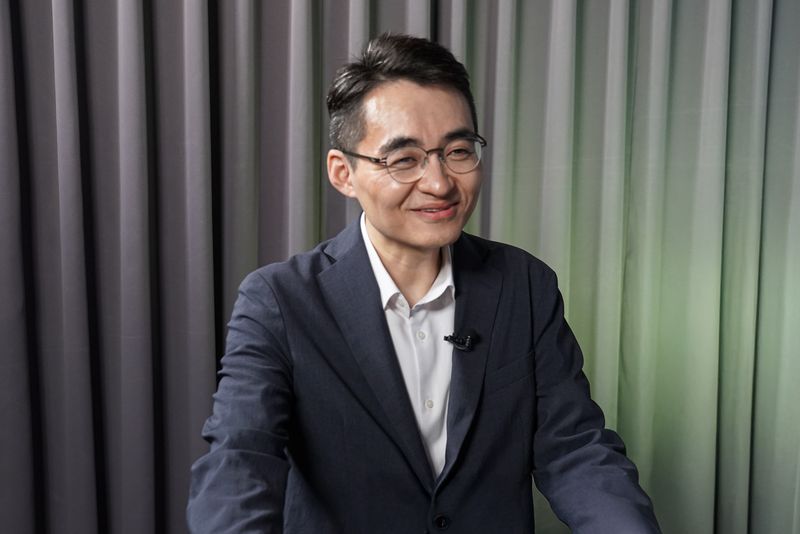
[파이낸셜뉴스] 염승환 LS증권 이사(사진)는 21일 파이낸셜뉴스와 만나 최근 국내 증시를 "뭘 해도 안 된다는 느낌"이라고 한 줄로 정리했다. "저도 답답하다"는 말이 먼저 나왔다. 7월 급락은 전 세계 메모리가 같이 빠진 장이었지만, 지금은 성격이 다르다는 것이다. "이번엔 억울하다는 느낌이다. '왜 한국만 빠지지' 하는 생각이 투자자들에게 들 수밖에 없다."
염 이사가 꼽은 첫 번째 원인은 환율이다. "환율이 200원 빠지면서 삼성전자 영업이익 추정치가 꺾인 건 사실"이라며 "실적을 아예 안 믿는다가 아니라, 계속 오를 거라고 봤던 숫자에 환율이 브레이크를 잡은 것"이라고 설명했다.
두 번째는 자금의 이동이다. 업종 안에서도, 국가 사이에서도 돈이 옮겨 다녔다는 진단이다. "상반기엔 그냥 메모리로 다 들어갔다. 샌디스크가 3000% 올랐으니까"라며 "지금은 기판, 광통신, 소부장으로 확산되고 있다"고 했다. 국가별로도 마찬가지다. "상반기에 우리가 워낙 좋았으니 일단 이익 실현하자는 것이고, 자사주 매입이 많아 팔기도 좋다. 그 돈이 메모리 일변도가 아닌 대만, 소부장이 강한 일본으로 간 것"이라고 봤다.
그는 이 두 흐름이 맞물렸다고 정리했다. "한국 시장이 뭐가 못났냐의 문제가 아니라, 돈이 이동했고 거기서 선택을 못 받은 것이다."
같은 AI 밸류체인인데 엔비디아는 가고 삼성전자·SK하이닉스는 못 가는 이유도 모멘텀의 강도 차이로 설명했다. 그의 비유는 간명했다. "엔비디아는 5를 예상했는데 10이 나왔고, 메모리는 5를 예상했는데 6이 나온 것이다."
실제로 지난해 11월 40조원으로 봤던 삼성전자 올해 영업이익 추정치는 370조원까지 올라섰지만, 6월 이후로는 370조~390조원 사이에서 멈춰 있다. "이익이 안 늘어난다는 게 아니라 깜짝 놀랄 추정치가 안 나온다는 뜻"이라며 "메모리가 못나서가 아니다. 마이크론도 2028년까지 공급 부족을 얘기했다"고 강조했다.
다만 그는 전고점 복귀 자체는 가능하다고 봤다. "이익만 훼손되지 않으면 결국 올라간다. 과거 주도주들이 다 그랬다"는 것이다. 문제는 그 위다. "전고점을 돌파하려면 새로운 모멘텀이 나오거나 금리가 확 꺾이거나 해야 한다. 단지 이익만 증가하는 걸로는 박스권에 갇힌다."
가장 가까운 시험대로는 이달 말 실적설명회를 지목했다. 삼성전자가 오는 29일로 날짜를 잡았다. 주목할 것은 두 가지다. 하나는 2028년 전망이다. "2027년까지 좋은 건 다 안다. 쟁점은 2028년인데 공급과잉이 온다는 시각과 오히려 더 부족하다는 시각이 반반"이라며 "삼전닉스가 마이크론과 같은 얘기를 하는지 봐야 한다"고 했다.
다른 하나는 주주환원이다. 그는 이쪽을 더 중요하게 봤다. 삼성전자가 2027~2029년 특별 주주환원 계획을 발표할 가능성이 높다는 것이다. 내년 잉여현금흐름의 절반을 배당한다고 가정하면 삼성전자 배당수익률이 14%, SK하이닉스가 11%라는 계산도 내놨다. "안 믿기죠. 그러니까 진짜 준다는 확신을 줘야 한다"며 애플을 예로 들었다. "애플도 2013년 자사주 매입·소각을 시작할 때 아무도 안 믿었다. 2~3년 지나 실적이 확인되니 주가가 15배 갔다."
2028년 추정치의 안개가 걷힐 시점으로는 연말과 연초를 꼽았다. "10월 말에 데이터가 어느 정도 나오고, 내년 1월 삼성전자 실적 발표 때면 그림이 더 명확해진다"며 "추정치들이 한쪽으로 모아지면 그때 확 올라간다. 그렇게 모아진 추정치는 거의 다 맞았다"고 말했다.
결국 그가 강조하는 건 "이 주식을 왜 샀느냐", 매수 이유였다. "하락했을 때 가장 먼저 살펴야 할 건 내가 왜 샀느냐다. 내가 생각했던 것과 반대되는 게 나오면 파는 게 맞지만, 그게 안 바뀌었으면 아무리 빠져도 버텨야 한다. 지금 금리가 높긴 해도 연준이 물가 잡겠다고 미친 듯이 올리는 상황은 아니다. 올해 말까지는 쉽지 않겠지만, 잘 이겨내자는 말씀을 드리고 싶다."
[email protected] 한영준 기자