LS일렉트릭, AI 데이터센터 우려와 달리 수요 견조…카카오게임즈, 내년 흑자전환 기대에 목표가 67%↑ [株토피아]
LS일렉트릭, 3분기 신규 수주 1조6000억 중 절반이 데이터센터 ▶ 하나증권 삼성바이오로직스, 환율 하락·파업에도 3분기 깜짝 실적 ▶ 키움증권 카카오게임즈, 투자의견 중립→매수, 게임 업종 최선호주 ▶ 미래에셋증권
[파이낸셜뉴스] 10월 22일 오전, 주요 증권사 리포트를 정리해드립니다.
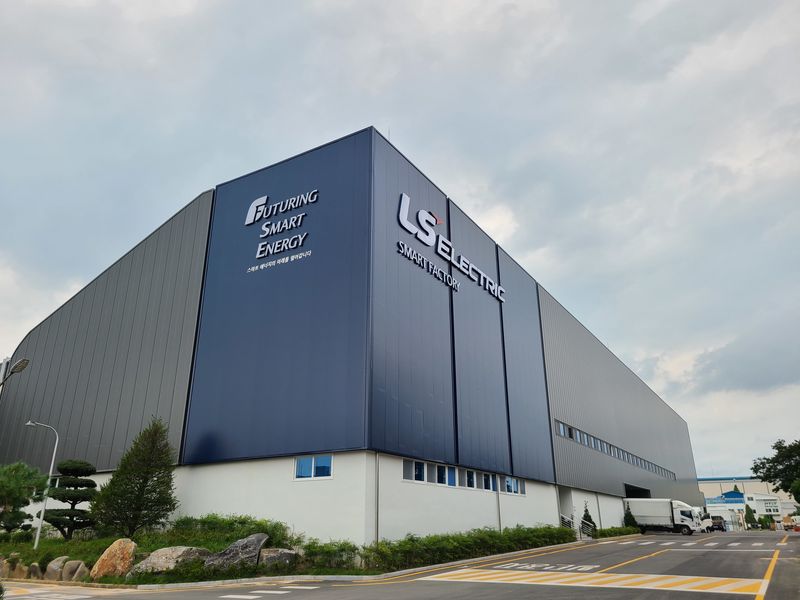
LS일렉트릭은 인공지능(AI) 데이터센터 업황 우려와 달리 대규모 계약이 잇따라 확인되는 등 수요가 견조해 국내외 증설 이후 추가 성장이 기대된다는 분석이 나왔습니다.
삼성바이오로직스는 환율 하락과 파업 영향에도 3분기 시장 기대치를 웃도는 실적을 냈고, 노조 2차 파업이 연기되면서 신규 수주 확보에 우호적인 환경이 조성됐다는 평가를 받았습니다. 카카오게임즈는 신작 출시 확대와 비용 구조 개선으로 내년 흑자 전환이 전망되며 투자의견이 중립에서 매수로 올라갔고 게임 업종 최선호주로 꼽혔습니다.
◆ LS일렉트릭 (010120) ― 하나증권 / 유재선 연구원
- 목표주가: 27만원 (유지) ㅣ 전일 종가: 16만6100원
- 투자의견: 매수 (유지)
하나증권은 LS일렉트릭이 3분기 시장 기대치를 웃도는 실적을 냈고 수주도 견조하다며 목표주가 27만원과 투자의견 매수를 유지했습니다.
3분기 영업이익은 2335억원으로 전년 동기 대비 131.7% 늘었고, 신규 수주는 1조6000억원으로 132.9% 증가했습니다. 신규 수주 가운데 데이터센터 비중은 절반을 넘습니다. 배전반과 초고압변압기 매출이 크게 늘어난 전력인프라 부문이 외형 성장을 이끌었고, 현재 수주잔고 수준을 감안하면 이번 분기 수준의 외형이 앞으로도 이어질 수 있다고 분석했습니다.
AI 데이터센터 업황을 둘러싼 우려에 대해 유재선 연구원은 "부각되는 것과 달리 10월 들어 3건의 대규모 계약이 공시로 확인된 것처럼 수요는 여전히 견조하다"고 분석했습니다.
이어 "빠른 납기를 유지하기 위해서 생산능력 확충에 집중할 전망이며 국내외 증설 이후 추가적인 외형 성장이 기대된다"고 밝혔습니다. 견조한 시장 수요를 바탕으로 이제는 생산능력 확대에 집중할 시기라는 분석입니다.
※배전반(配電盤)
공급받은 전력을 필요한 곳에 분배하고 이상이 생기면 차단하는 전력 설비입니다. 전압에 따라 중전압(MV)·저전압(LV)으로 나뉘며 데이터센터의 핵심 설비로 꼽힙니다.
◆ 삼성바이오로직스 (207940) ― 키움증권 / 허혜민 연구원
- 목표주가: 200만원 (유지) ㅣ 전일 종가: 141만7000원
- 투자의견: 매수 (유지)
키움증권은 삼성바이오로직스가 환율 하락과 파업 영향에도 3분기 시장 기대치를 웃도는 실적을 냈고 신규 수주 확보 가능성이 높아졌다며 목표주가 200만원과 투자의견 매수를 유지했습니다.
3분기 매출액은 1조4903억원으로 전년 동기 대비 19% 늘었고 영업이익은 6401억원으로 1% 증가해 시장 컨센서스(매출 1조3569억원, 영업이익 6114억원)를 모두 웃돌았습니다. 허혜민 연구원은 평균 환율 하락과 지난 5월 파업에 따른 생산 차질에도 1~4공장 풀가동, 5공장 램프업(가동률 상승), 미국 록빌 공장 매출 인식으로 성장을 이어갔다고 분석했습니다.
법원이 쟁의행위 금지 범위를 확대하는 가처분 결정을 내리면서 노조의 2차 파업이 연기된 데 대해 허 연구원은 "이번 결정은 사측에 보다 우호적인 판결로, 생산 차질에 대한 고객사의 우려를 완화하고 신규 수주 확보에도 긍정적으로 작용할 것으로 판단한다"고 밝혔습니다.
이어 "대규모 수주 계약 체결 가능성이 높아졌으며, 향후 수주 확대에 따른 올해말~내년초 6공장 착공 소식도 이어질 것으로 기대한다"고 내다봤습니다. 파업 변수가 완화되면서 양호한 실적과 함께 대형 수주가 나올 시기에 접어들었다는 분석입니다.
내년에는 5공장 램프업 확대와 록빌 공장, 폴리펩타이드의 실적 기여로 양호한 성장이 이어질 것으로 전망했습니다.
※록빌 공장(Rockville)
삼성바이오로직스가 올해 글로벌 제약사 GSK로부터 인수를 완료한 미국 메릴랜드주 록빌의 바이오의약품 생산시설입니다. 첫 해외 생산 거점으로, 3분기부터 매출이 반영되기 시작했습니다.
※폴리펩타이드(PolyPeptide Group)
스위스에 본사를 둔 펩타이드 의약품 위탁개발생산(CDMO) 기업으로, 삼성바이오로직스가 지난 7월 약 2조7000억원에 인수 계약을 맺었습니다. 비만치료제 원료로 쓰이는 펩타이드 분야로 사업 영역을 넓히는 거래로, 연말 인수 완료 시 내년부터 실적에 반영됩니다.
◆ 카카오게임즈 (293490) ― 미래에셋증권 / 임희석 연구원
- 목표주가: 1만5000원 (66.7% 상향, 기존 9000원) ㅣ 전일 종가: 1만140원
- 투자의견: 매수 (중립에서 상향)
미래에셋증권은 카카오게임즈가 내년 흑자 전환에 성공할 것이라며 투자의견을 중립에서 매수로 올리고 목표주가를 1만5000원으로 상향했습니다. 게임 업종 최선호주(Top Pick)로도 제시했습니다.
임희석 연구원은 올해 연간 영업손실 1000억원에서 내년 영업이익 1450억원으로 흑자 전환할 것으로 내다봤습니다. 지난 8일 출시한 '도깨비의 세계'가 초기 흥행 성과를 확인한 가운데 연내 '아키에이지 크로니클', 내년 1분기 기대작 '오딘 Q'를 포함해 내년 신작 4종이 출시될 예정입니다.
비핵심 사업 정리와 조직 효율화로 매출액 대비 인건비 비중도 올해 43%에서 내년 23% 수준까지 낮아질 것으로 전망했습니다.
또 임 연구원은 "신작 매출 증가와 고정비 축소가 맞물리면서 2027년부터 영업 레버리지 효과가 본격화될 것"으로 기대했습니다. 또 "고질적인 신작 출시 지연 우려가 완화되고 있다는 점도 긍정적이다"라고 평가했습니다. 신작 확대와 비용 절감이 동시에 진행되면서 긴 기다림 끝에 내년부터 실적 반등이 시작된다는 분석입니다.