금리 4% 밑으론 돈 빌리기 어렵다… 가계·기업 이자 부담 가중
4% 미만 두달새 30%→13%
은행 주담대 금리 상단 7% 육박
은행권에서 연 4% 미만 대출금리가 자취를 감추고 있다. 신규 취급한 가계대출 가운데 연 4% 미만 금리 비중은 두달 새 절반 이하로 줄었고, 기업대출에서도 저금리 비중이 축소됐다. 지난 7·8월 두 차례 연속 기준금리 인상의 영향이 대출금리에 순차적으로 반영되고 있어 가계와 기업의 이자 부담은 더욱 커질 전망이다.
22일 한국은행 경제통계시스템의 예금은행 금리수준별 여수신 비중을 분석한 결과 지난 8월 신규 취급한 가계대출 가운데 연 4% 미만 금리 비중은 12.9%로 집계됐다. 지난 6월 30.1%에서 7월 21.1%로 낮아진 데 이어 두 달 사이 17.2%p 하락했다.
기업대출에서도 저금리 비중이 줄었다. 대기업대출의 연 4% 미만 비중은 6월 44.3%에서 7월 42.8%, 8월 39.5%로 두달 연속 하락했다. 중소기업대출의 연 4% 미만 비중은 7월 45.1%에서 8월 37.2%로 낮아졌다.
저금리 대출 비중이 줄어드는 사이 연 5% 이상 고금리가 적용된 대출 비중은 가계와 기업 모두 확대됐다. 가계대출은 7월 17.8%에서 8월 20.0%로 2.2%p 상승했다. 같은 기간 대기업대출은 8.1%에서 10.7%로, 중소기업대출은 18.3%에서 21.8%로 각각 2.6%p, 3.5%p 높아졌다. 신규 가계·중소기업 대출금의 약 5분의 1에 연 5% 이상 금리가 적용된 셈이다.
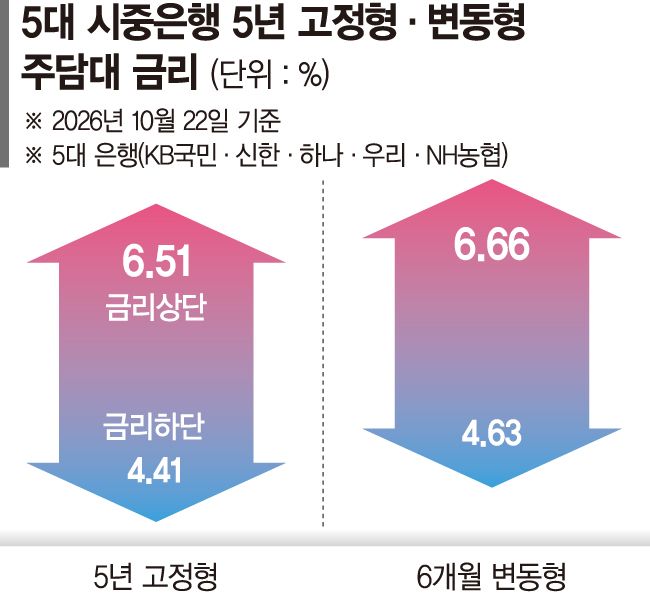
은행권 주택담보대출 금리 상단은 이미 연 7%에 육박하고 있다. 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 5년 고정형 주담대 금리는 이날 기준 연 4.63~6.66%로 집계됐다. 고정형 주담대 금리의 기준이 되는 은행채 5년물(AAA·무보증) 금리는 전날 기준 연 4.284%를 기록했다. 이날 기준 5대 은행의 6개월 변동형 주담대 금리는 연 4.41~6.51% 수준이다.
주담대 금리가 높아지면서 차주가 매달 갚아야 할 이자 부담도 커지고 있다. 예를 들어 3억원을 연 4% 금리로 빌려 30년간 원리금균등분할상환하면 매달 갚아야 할 돈은 143만원 수준이다. 같은 조건에서 금리가 연 7%라면 월 원리금은 200만원으로 불어난다. 금리 차이 3%p에 월 상환액이 57만원 더 많아지는 셈이다.
지난 7·8월 기준금리 인상의 영향이 기존 대출에 시차를 두고 반영되는 점도 변수다. 통상 기준금리 인상이 잔액 기준 대출금리에 반영되기까지 수개월이 걸리는 데다 향후 추가 인상 가능성도 열려 있어 연말 차주들의 이자 부담이 가중될 수 있다는 우려가 나온다. 금융권 관계자는 "지난 7·8월 기준금리 인상 영향이 현재 대출금리에 반영되고 있어 연말에는 대출금리가 더 높아질 수 있다"고 말했다.
은행권에서는 올해 생산적·포용금융을 확대하면서 취약차주와 중소기업의 상환 여력 관리도 과제로 떠올랐다. 높은 금리가 이어지면 차주의 이자 부담이 누적될 수 있어서다. 은행권 관계자는 "금리가 상승하면서 상환 여력이 부족한 취약차주와 한계기업의 부실 위험이 높아질 수 있다"며 "지난 1년간 생산적·포용금융을 늘려온 만큼 은행들의 건전성 관리가 중요해질 것"이라고 말했다.
[email protected] 이현정 기자