"이렇게 확실한 성장주 찾기 어렵다"…삼성E&A 목표가↑
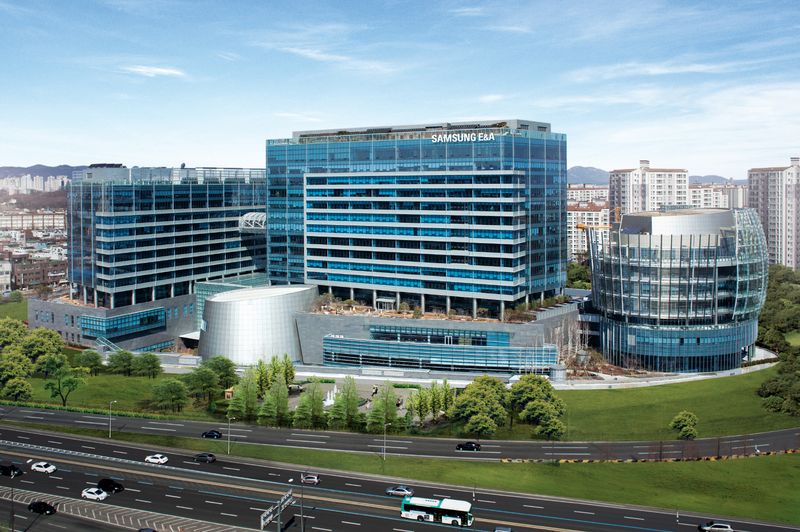
[파이낸셜뉴스] 한화투자증권은 23일 삼성E&A에 대해 이익 성장세가 이어질 것으로 보며 투자의견 '매수'를 유지하고, 목표주가는 기존 7만원에서 8만4000원으로 상향 조정했다.
삼성E&A의 3·4분기 매출액은 2조9000억원, 영업이익은 5006억원으로, 전년 동기 대비 각각 45.8%, 183.6% 늘었다. 이는 영업이익 컨센서스 2520억원을 대폭 상회하는 실적이다.
송유림 한화투자증권 연구원은 "관계사 매출 증가가 예상보다 강했던 가운데, 사우디 얀부발전 1000억원 환입을 포함해 발주처 인센티브 지급 및 종료단계 현장 정산이익 등의 발생으로 분기 매출총이익률 21.5%를 기록했다"며 "영업외로 바레인 BMP 현장의 본드콜 비용이 반영되면서 순이익은 컨센서스 수준이었으나 추후 중개 결과에 따라 환입 가능성이 열려있다"고 분석했다.
그러면서 "실적 정점을 논하기엔 아직 개선 초입이고, 불안한 매크로 환경 속에 이렇게 확실한 성장을 찾기도 어렵다"고 봤다.
삼성E&A는 올해 실적 가이던스를 수주 12조원에서 19조원, 매출액 10조원에서 11조원, 영업이익 8000억원에서 1조4000억원으로 올려잡았다. 신규 수주와 영업이익 모두 역대 최대 수준이다.
송 연구원은 "가이던스상 4·4분기 영업이익률은 13%대로, 과거 3개년 평균 9.3% 대비 높게 제시됐다"며 "내년부터는 관계사와 화공 매출 레벨이 순차적으로 높아질 예정이어서 추세적인 이익 증가가 무난히 예상된다"고 말했다.
이어 "자사주 취득과 소각 공시도 이뤄졌다"며 "총 7800억 원가량의 취득예정금액 중 900억원은 임직원 상여지급 등의 목적으로, 나머지 6900억 원은 주주가치 제고 목적으로 취득 후 소각한다는 계획"이라고 짚었다.
[email protected] 서민지 기자