부실채권 투자사 신용도 '경고등'…하나·우리·키움 F&I, 수익성 하향 기준 이탈 [fn마켓워치]
하나F&I ROA 0.7%·레버리지 5.3배…두 지표 동반 이탈
우리금융F&I ROA -0.6%…수익성 악화 지속
키움F&I, 신용등급 상향에도 ROA 1% 밑돌아
3사 모두 등급전망 '안정적'…그룹 지원·실적 회복 관건
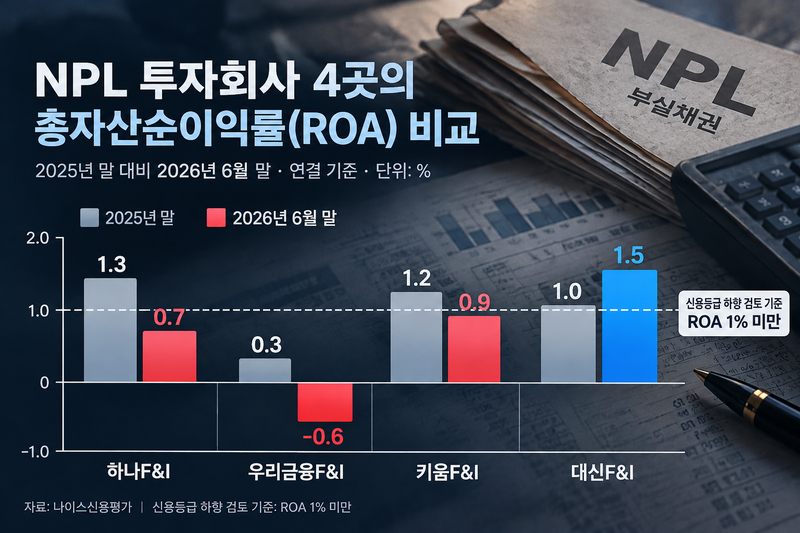
[파이낸셜뉴스] 국내 주요 부실채권(NPL) 투자회사들의 수익성이 신용등급 하향 검토 기준을 잇따라 밑돌고 있다. 하나에프앤아이와 우리금융에프앤아이, 키움에프앤아이 등 3개사의 총자산순이익률(ROA)이 모두 신용평가사가 제시한 하향 검토 기준인 1%에 미치지 못했다. 특히 하나에프앤아이는 수익성뿐 아니라 레버리지배율까지 하향 기준을 넘어선 것으로 나타났다. 이들 회사의 신용등급 전망은 모두 '안정적'이지만, 수익성 저하가 장기화할 경우 향후 신용도에 부담으로 작용할 수 있다는 분석이다.
25일 나이스신용평가의 금융회사별 신용등급 조정 트리거 및 재무지표 자료에 따르면 하나에프앤아이의 올해 6월 말 연결 기준 ROA는 0.7%로 집계됐다. 지난해 말 1.3%에서 0.6%p 하락한 것으로, 신용등급 하향 검토 기준인 1% 미만에 해당한다.
차입 부담도 높은 수준이다. 하나에프앤아이의 레버리지배율은 올해 6월 말 5.3배로 하향 검토 기준인 5배 초과를 웃돌았다. 해당 지표는 2022년 말 4.1배, 2023년 말 4.7배에서 2024년 말 5.2배로 상승한 뒤 지난해 말에도 5.2배를 기록했다. 올해 상반기까지 3개 관측 시점 연속 하향 기준을 넘어선 셈이다.
하나에프앤아이는 이번 조사 대상 NPL 투자회사 가운데 수익성과 레버리지배율 등 두 가지 핵심 재무지표가 동시에 하향 검토 기준을 이탈한 사례다. 그럼에도 회사채 신용등급은 지난해 말과 올해 9월 말 모두 'A+(안정적)'을 유지하고 있다.
우리금융에프앤아이의 수익성도 악화됐다. 올해 6월 말 연결 기준 ROA는 -0.6%로 지난해 말 0.3%에서 0.9%p 하락했다. 지난2024년 말 1.2%를 기록했던 ROA는 지난해 말 하향 기준인 1%를 밑돈 데 이어 올해 상반기에는 마이너스로 전환했다.
우리금융에프앤아이의 ROA는 2023년 말 0.6%, 2024년 말 1.2%, 지난해 말 0.3%, 올해 6월 말 -0.6%로 변동했다. 2024년을 제외하면 최근 주요 관측 시점에서 하향 검토 기준에 미치지 못한 것이다. 다만 회사채 신용등급은 'A (안정적)'을 유지하고 있다.
키움에프앤아이는 신용등급 상향과 수익성 지표 악화가 엇갈렸다는 점에서 주목된다. 키움에프앤아이의 올해 6월 말 연결 기준 ROA는 0.9%로 지난해 말 1.2%에서 0.3%p 하락했다. 신용등급 하향 검토 기준인 1% 미만에 해당한다.
반면 키움에프앤아이의 회사채 신용등급은 지난해 말 'A-'에서 올해 9월 말 'A'으로 상향됐다. 재무지표만 놓고 보면 수익성이 하향 검토 구간에 진입했지만 실제 신용등급은 한 단계 높아진 것이다. 신용평가 과정에서 수익성 이외의 사업 경쟁력과 재무안정성, 향후 실적 전망 등이 종합적으로 반영됐다는 평가다.
같은 NPL 투자업종에서도 차별화된 흐름이 나타났다. 대신에프앤아이의 올해 6월 말 연결 기준 ROA는 1.5%로 지난해 말 1.0%에서 개선됐다. 대신에프앤아이의 회사채 신용등급 역시 지난해 말 'A'에서 올해 9월 말 'A+'으로 상향됐다.
NPL 투자회사는 금융회사 등으로부터 부실채권을 매입한 뒤 채권 회수와 담보자산 처분 등을 통해 수익을 창출한다. 자산 매입에 필요한 자금을 차입으로 조달하는 사업 특성상 자금조달 비용과 회수 실적, 투자자산의 가치 변동 등이 수익성과 재무안정성에 영향을 미친다.
특히 ROA가 낮아지는 상황에서 레버리지배율까지 상승하면 자체 이익을 통한 자본 축적 여력이 약화될 수 있다. 이에 따라 NPL 투자회사들의 신용도를 평가할 때 수익성 회복 여부와 차입 부담 관리 능력이 중요한 변수로 작용한다. 신용평가업계에서는 향후 NPL 투자회사들의 수익성 회복 여부가 신용등급 방어의 주요 변수가 될 것으로 보고 있다.
[email protected] 김현정 기자