"AI 투자 열풍의 역설"…빅테크 회사채 폭증에 채권시장 수급 부담 [fn마켓워치]
AI 관련 회사채, 7월까지 작년 연간 발행액 추월
10년 이상 장기채 비중 50% 육박…미국채와 자금 유치 경쟁
국채 공급 확대에 기간프리미엄 상승까지
대신증권 "2027년 1분기 금리 정점 이후에도 하락 더딜 것"
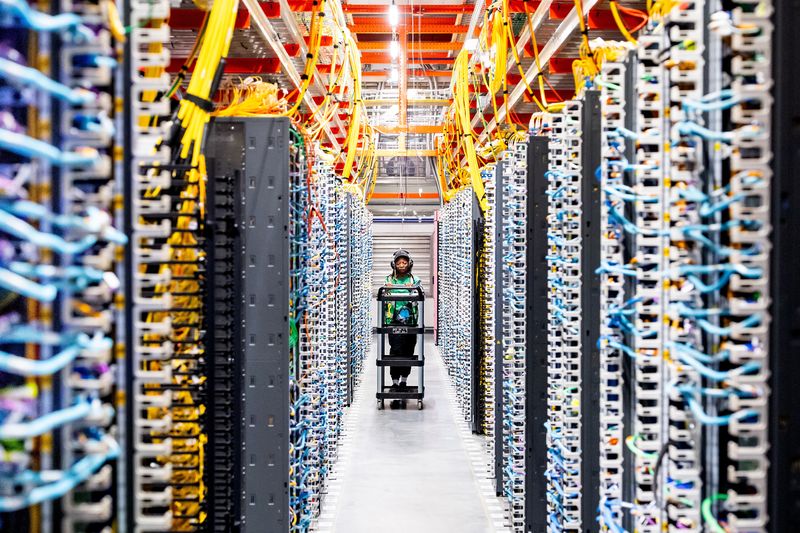
[파이낸셜뉴스] 글로벌 빅테크 기업들의 인공지능(AI) 투자 확대가 채권시장에 새로운 수급 부담으로 떠오르고 있다. AI 데이터센터와 관련 인프라 구축을 위한 회사채 발행이 급증하면서 미국 국채와 우량 회사채 간 장기 투자자금 유치 경쟁이 심화될 수 있다는 분석이다. 주요국의 국채 발행 부담까지 커진 상황에서 AI 투자용 회사채 공급 확대가 장기금리 하락을 제약하는 요인으로 작용할 가능성이 제기된다.
25일 대신증권이 발표한 '2027년 채권전망' 보고서에 따르면 올해 7월까지 미국 AI 관련 회사채 발행액은 이미 지난해 연간 발행 규모를 넘어섰다. 특히 발행채권 가운데 만기가 10년 이상인 장기물 비중이 50%에 육박하는 것으로 분석됐다.
공동락 대신증권 연구원은 "국채 발행 물량에 이어 빅테크들의 대규모 회사채 발행을 통한 채권 발행 물량 증가도 금리 동향에 영향을 미치고 있다"고 밝혔다.
그는 미국 국채의 신용등급이 AA+로 낮아진 가운데 유사한 신용등급을 보유한 빅테크 기업들이 AI 투자를 위한 채권 발행을 확대하고 있다는 점에 주목했다. 국채와 우량 회사채 간 신용등급 격차가 좁혀진 상황에서 투자자금 확보 경쟁이 심화될 수 있다는 설명이다.
특히 AI 관련 회사채는 장기물 비중이 높다는 점에서 미국 국채 장기물과 투자자 기반이 겹칠 가능성이 있다. 연기금과 보험사 등 장기 투자기관을 대상으로 국채와 우량 회사채의 자금 유치 경쟁이 확대될 경우 투자자들이 요구하는 금리 수준에도 영향을 미칠 수 있다.
미국 정부의 국채 공급 확대도 부담이다. 공 연구원은 "미국 국채에 대한 해외 투자자 보유 비중은 2013년 50.2%에서 올해 2·4분기 32.4%로 낮아졌다. 해외 투자자들의 국채 보유액 자체는 증가했지만 미국 정부의 국채 발행 규모가 더 빠르게 늘어난 결과다.
여기에 중앙은행과 국부펀드 등 공적 투자자 비중이 줄고 민간 투자자 비중이 확대되면서 국채 수익률에 대한 민감도가 높아질 수 있다는 분석이다. 투자자들이 장기채 보유에 요구하는 추가 보상인 기간프리미엄도 상승세를 보이고 있다.
공 연구원은 "팬데믹을 기점으로 상승세를 거듭하는 기간프리미엄은 최근 사실상 수급 여건에 대한 시장 참가자들의 인식을 반영하는 지표로 활용되고 있다"고 설명했다.
채권 공급 확대에 따른 부담은 비우량 회사채 시장에서도 주목할 변수다. 대신증권은 미국 크레딧 시장에서 비우량물을 중심으로 신용스프레드가 반등하고 있다고 분석했다. 다만 비우량채 스프레드 확대가 AI 관련 회사채 발행 증가에 직접적으로 기인한 것으로 단정하기는 어렵다.
대신증권은 이 같은 물가 및 채권 수급 부담을 고려해 한국과 미국의 기준금리가 2027년 1분기 각각 3.50%, 4.50%에서 정점을 형성할 것으로 전망했다. 금리 인상 사이클이 종료되더라도 높은 기준금리와 채권 공급 부담으로 시장금리 하락은 더디게 진행될 수 있다는 판단이다.
공 연구원은 "금리 정점 확인 이후에도 높은 기준금리 수준과 수급 불안이 이어지면서 금리의 하향 안정화가 더디게 진행될 것"이라고 예상했다. AI 투자 확대가 주식시장뿐 아니라 채권시장의 공급 구조와 장기금리에도 영향을 미치는 변수로 부상하고 있다는 분석이다.
[email protected] 김현정 기자