한화오션 3Q 영업익, 전년比 68%↑..고선가 수주에 성장세 뚜렷
3Q 매출 3.4조-영업익 4857억
수익성 견조해 올해 영업익 2조 돌파 전망
LNG운반선, VLCC 등 고선가 수주 동력
충남급 호위함 공정 앞당겨 수익 더할 듯
美 발주 기대도..다만 "아직 직접 수혜 無"
핵잠 건조 사업도 전담조직 신설해 본격화
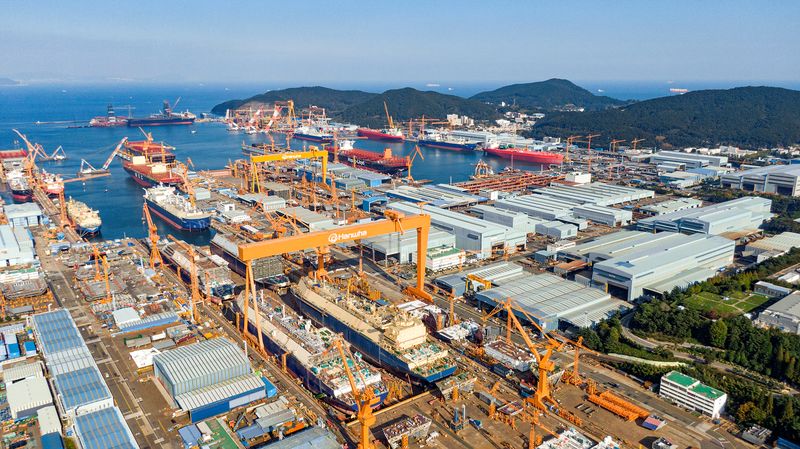
[파이낸셜뉴스]한화오션 3·4분기 영업이익이 전년 동기 대비 68% 치솟은 것으로 나타났다. 고선가 건조 물량이 쌓이면서 뚜렷한 성장세를 보이고 있다.
한화오션은 27일 3·4분기 잠정실적을 공개했다. 매출액 3조4139억원에 영업이익 4857억원이다. 시장 컨센서스를 하회했지만 전년 동기 대비 매출은 약 4000억원, 영업이익은 2000억원이나 늘었다.
1~3·4분기 누계로 보면 매출 12조670억원에 영업이익 1조6629억원으로 지난해 같은 기간과 비교하면 매출은 28%, 영업이익은 무려 81% 증가했다. 올해 영업이익은 2조원을 돌파할 것이라는 기대감이 많다.
호실적을 견인한 것은 액화천연가스(LNG) 선박 중심의 고선가 물량으로 분석된다. 지난달 기준 수주 실적은 LNG 운반선 8척, 컨테이너선 6척, 초대형원유운반선(VLCC) 18척, 초대형암모니아운반선(VLAC) 3척, 초대형 액화석유가스(LPG) 운반선(VLGC) 3척, 해상풍력설치선(WTIV) 1척 등 총 77억2000만달러 규모다.
잠수함과 수상함 공정도 안정적으로 진행되고 있다. 여기에 6월부터 지속해온 환헤지 확대도 수익성 방어에 유효했다. 3·4분기 조업일수 감소와 환율 영향에도 불구하고 수익성이 견조한 이유다.
4·4분기에도 성과급 등 비용이 예정돼있음에도 수익성이 상당할 전망이다. 고선가 수주가 계속 늘어나는 한편 원가 절감 성과도 가시화되고 있어서다.
특히 특수선사업부의 경우 한국형 3000t급 잠수함 장보고-Ⅲ 배치-Ⅱ 2번함과 울산급 배치-Ⅲ(충남급) 호위함 5·6번함의 공정을 앞당겨 매출을 추가 견인할 것으로 예상된다.
에너지플랜트사업부는 그간 착공이 미뤄진 프로젝트 공정 정상화와 신규 프로젝트 생산 단계에 돌입하고 있다. 조기 인도와 발주처 협의 결과에 따라 수익이 더해질 것으로 보인다.
향후 성장을 이끌 사안들도 눈에 띈다. 충남급 호위함의 경우 미국 해군의 발주가 임박했다는 전망도 나온다. 마스가(MASGA, 한미 조선협력) 협정 본격화에 따라 한화필리조선소를 중심으로 수주를 더할 수 있다. 다만 한화오션은 이날 3·4분기 실적 발표 컨퍼런스콜에서 아직은 직접 수혜는 없다고 밝혔다.
정부가 힘을 싣고 있는 핵추진 잠수함 사업도 기대감이 크다. 한화오션은 컨퍼런스콜에서 핵추진 잠수함 사업 전담 조직인 장보고 M 개발단 신설을 밝혔다. 전문인력들을 확보하고 핵심기술 강화에 착수했다고 전했다. 기존 잠수함 개발 역량을 바탕으로 기반을 마련하고 있다는 설명이다.
[email protected] 김윤호 기자