삼성전기, MLCC·ABF 공급 부족 지속…"2028년까지 성장 꺾이기 어렵다"
현대차증권
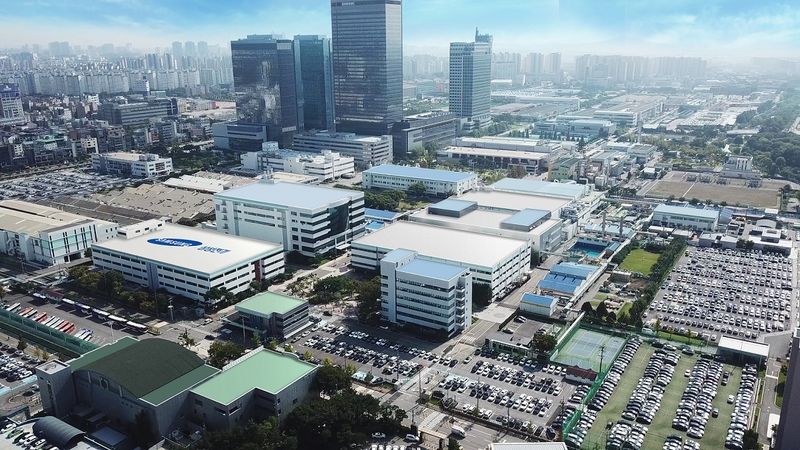
[파이낸셜뉴스] 현대차증권은 삼성전기가 적층세라믹콘덴서(MLCC)와 반도체 패키지 기판(ABF)의 공급 부족에 힘입어 오는 2028년까지 실적 성장세를 이어갈 것으로 봤다. 이에 투자의견 '매수'와 목표주가 230만원을 유지했다.
김종배 현대차증권 연구원은 28일 "삼성전기의 올해 3·4분기 연결 기준 매출액은 3조7630억원, 영업이익은 6910억원으로 전년 동기 대비 각각 30%, 165% 증가했다"며 "MLCC와 ABF의 매출 증가와 수익성 개선에 힘입어 시장 전망치를 웃돌았다"고 밝혔다.
특히 MLCC와 ABF가 주문부터 납품까지 걸리는 기간인 '리드타임'이 각각 균형 대비 3~4배 이상 길어진 상황이다. 최근 인공지능(AI) 관련 외생변수와 투자심리 악화에도 수급 불균형은 해소되기 어려운 상황이라 향후 실적도 긍정적이다. 김 연구원은 4·4분기 매출액과 영업이익도 각각 3조9500억원, 8530억원으로 전년 동기 대비 36%, 256% 증가할 것으로 전망했다.
MLCC의 AI 데이터센터향 매출 비중은 3·4분기 28%에서 4·4분기 34%로 확대될 것으로 봤다. 내년부터 장기공급계약(LTA) 물량이 본격적으로 증가하면서 고부가 제품 비중도 늘어날 전망이다. ABF 역시 서버향 비중이 60% 수준에 달해 가격 인상과 제품 구성 개선에 따른 수익성 확대가 기대된다.
김 연구원은 "MLCC와 ABF는 제품 구성 개선뿐 아니라 판가 인상으로 가격 상승세가 지속되고 있다"며 "2028년까지의 성장 흐름은 사실상 꺾이기 어려운 구조"라고 강조했다.
[email protected] 임상혁 기자