정부는 돈풀고 한은은 빗장… 재정·통화 엇박자 커지는 우려[정상균의 깊이읽기]
정부 내년 821조원 슈퍼 예산 예고
주요 대기업 성과급 70조 동시 풀려
부동산 등 자산가격 자극 가능성 커져
올해 경제성장률 최고 4% 초반 전망
높은 성장률과 유동성이 인플레 자극
정부는 돈 풀어 물가 안정·내수 진작
고금리 속 정책 악순환 반복될 우려
2030년 국가부채 1700조 넘어설듯
정부 재정지출 절반 이상이 의무 지출
초확장 재정 지속가능성에 의문 커져
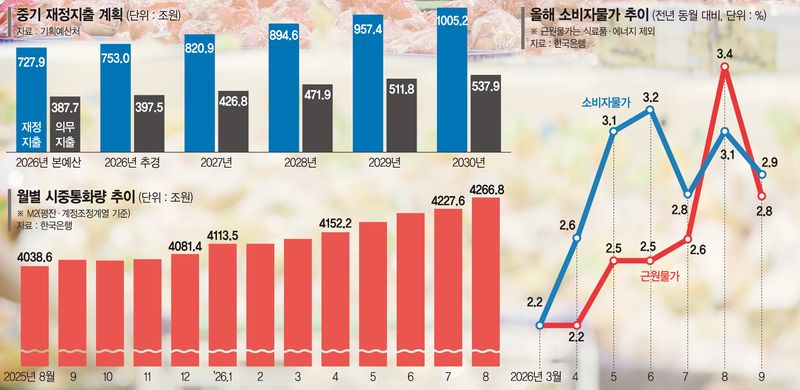
출범 3년차, 이재명 정부는 내년에 821조원의 총지출을 편성했다. '반도체 세수'에 올라탄 사상 최대 초확장 예산이다. 여기에 반도체 대기업의 성과급 수십조원이 시장에 풀린다. 반도체 수출로 벌어들인 달러가 급증하고 재정이 대거 풀려 시중 통화량은 역대 최대인 4300조원에 육박한다. 넘쳐나는 돈은 수요를 압박하고 물가를 밀어올린다. 한국은행 금융통화위원회는 이달과 내년 초에 기준금리 추가 인상을 예고하고 있다.
정부는 재정을 풀고, 중앙은행은 빗장을 잠그는 엇박자의 시대다. 재정 확장과 통화긴축의 공존은 쉽지 않다. 재정과 통화, 두 정책의 충돌은 대가가 적지 않다. 고물가·고금리의 이중고를 겪어야 하는 서민가계를 직격한다. 올해가 '확장재정과 통화긴축의 충돌'의 예고편이라면, 내년은 그 충돌과 모순이 현실이 되는 본편이 시작된다.
①막대한 유동성 통제할 수 있나
1일 한은에 따르면 지난 8월 기준 광의통화(M2)는 전달에 비해 40조원 가까이 불어난 4267조원에 이른다. '반도체 머니'가 밀려들어 증가 폭(0.9%)은 7월(0.3%)의 3배다. 올해 2·4분기 기준 국내 순자금운용 규모는 147조8000억원으로 직전 1·4분기(84조3000억원) 대비 2배에 달한다.
여기에 올해 말부터 내년 초까지 삼성전자와 SK하이닉스의 주주환원(배당·자사주 매입) 200조원과 주요 대기업의 성과급 70조원이 동시에 풀린다.
정부도 내년에는 올해보다 더 센 '초확장 재정'을 집행한다. 내년 총지출을 820조9000억원으로 올해보다 12.8%(93조원) 늘렸다. 증가 폭(12.8%)은 2009년(10.6%)을 뛰어넘은 최고치로 2025년(2.5%)의 5배에 해당한다. 여기에 추가세수로 조성하는 162조원 규모의 미래대응기금이 더해진다. 조세 감면과 공공기관 출자·이전 등을 고려하면 내년 정부 지출은 1000조원을 훌쩍 넘어설 전망이다. 이 가운데 상당액은 각종 보조금과 기본수당 등의 형태로 일회성 또는 고정 현금성 지원으로 기업과 가계로 이전된다.
대기업의 주주환원금과 성과급, 수백조원의 재정이 풀린다고 해서 이것이 고스란히 실물 시장으로 스며들지 않는다. 고금리 속에서 마땅한 투자처를 찾지 못한 채 부동산과 증시, 단기 자금시장에서 자산가격을 자극할 가능성이 높다.
문제는 막대한 유동성이 자산가와 서민 간의 격차를 벌리는 양극화를 심화시킨다는 점이다. 그것이 다시 수요를 압박해 인플레이션을 끌어올리는 압력으로 변형된다. 돈은 넘쳐나는데 실물 경제와 생산적 투자에 제대로 돌지 않는, 이른바 '유동성의 역설'이 본격화하는 이유다.
②양극화·물가의 역습 막을 수 있는가
성장률과 금리는 같은 방향으로 움직인다. 올해 상반기 명목 국내총생산(GDP) 성장률은 21.9%로, 1970년대(30.9%)와 1980년대(17.9%) 고도 성장기 수준에 이른다. 최근 발표된 3·4분기 실질 GDP는 한은 전망치(0.3%)를 3배 이상 웃도는 전분기 대비 1.0% 성장했다. 이로써 올해 경제성장률은 3%대 중후반에서 최고 4% 초반에 이를 전망이다.
GDP 급등에 따라 GDP 디플레이터(국내 경제 전체의 종합적인 물가 수준을 나타내는 거시경제 지표)는 올해 상반기 17.5%로 전년(3.5%)의 6배에 이른다. 반도체 수출 가격이 폭등한 영향이다. 이는 역으로 우리 경제가 반도체 경기 변화에 얼마나 취약하고 거대한 가격 변동성에 노출되어 있는 지를 보여준다.
높은 성장률과 유동성은 인플레이션을 자극한다. 근원물가(2.8%)를 포함해 모든 물가지표가 한은의 전망치(2%)를 훌쩍 넘어섰다. 치솟은 전월세와 개인 보험료, 서비스요금 등 실제 체감물가는 4%를 넘는다.
현재 2.8~3.2%대 물가는 정부가 수조원의 재정을 투입해 석유가격을 누르고, 공공요금을 동결하는 인위적 물가통제 정책에 따른 것이다. 이 같은 '물가 착시'가 가격구조를 왜곡하고 소비를 억제하지 못해 재정을 반복 투입하는 악순환이 우려된다.
한은은 내년에 정부 지출이 물가를 0.06%p 끌어올린다고 분석했으나 이는 물가를 억제하는 재정지출을 고려하지 않은 것으로 보인다. 821조원 초확장 재정치고는 경제를 실질적으로 견인하는 성장 효과는 0.5%p에 그친다고 볼 수 있다.
한은은 내년 초에 풀리는 반도체기업 성과급 70조원 중 10% 이상이 소비로 이어져 물가를 끌어올릴 것으로 보고 있다. 다만 이 유동성이 서민 골목경제로 흘러들지 않고, 부동산과 증시, 사치품목 등 특정 시장에 쏠릴 가능성이 크다.
유동성이 기업과 가계, 정부 지출로 동시다발 터져 나오는 내년에 한은은 인플레이션 방어를 위해 더 센 긴축기조를 이어갈 것이다. 현행보다 최소 0.5%p 높은 3.5%~4.0%대의 고금리가 예상된다. 그 여파는 고스란히 서민들의 이자 부담으로 전가된다. 소비여력은 줄어들고, 제조·건설업 등의 장기침체와 내수 위축으로 일자리를 위협받는 서민들의 가계는 성장의 온기를 체감하지 못한다.
고금리 속에서 정부는 재정을 더 써서 물가를 누르고, 내수를 진작해야 하는 악순환이 반복된다. 신현송 한은 총재가 "정부의 확장재정 정책은 단기적으로 총수요를 자극해 물가 압력을 가중할 수 있다"는 발언도 이런 맥락이다.
③초확장 재정은 지속 가능한가
기획예산처가 지난 9월 발표한 국가재정운용계획(2026~2030년)에 따르면, 정부는 2030년까지 연평균 8% 이상 지출을 늘려 임기 마지막 해인 2030년 총지출이 1000조원대에 진입한다. 이는 이재명 정부 임기 5년간 최소 4500조원 이상(누계)의 재정을 쏟아붓는 역대 최대의 '초확장 재정'을 이어간다는 의미다.
나랏빚은 2030년 올해(1412조원)보다 300조원 이상 늘어난 1700조원을 넘어설 전망이다. 경제 규모가 커져 부채비율(40%대 중반)이 하락한다 해도 절대적 빚의 총액은 줄어들지 않고 미래세대의 몫으로 남는다.
재정지출의 절반 이상(최대 53.5%)이 기초연금과 기본수당, 사회복지비용 등을 포함한 의무지출이다. 의무지출은 2030년까지 연평균 8.5% 증가해 재정지출 증가율(8.3%)을 웃돈다. 아동수당(0~12세), 기초연금(만 65세 이상), 청년수당과 청년 문화예술패스, 농어촌수당 등 각종 보편적 기본소득과 같은 의무지출이 대거 신설, 확대되면서 재정 부담은 지속적으로 늘어날 수밖에 없는 구조다.
이 같은 정부의 현금성 이전지출은 재정 승수가 0.2 정도로 낮다는 게 문제다. 실질적인 투자와 소비로 이어져 성장률 부양 효과가 크지 않다는 뜻이다. 신 총재가 "(각종 현금성 지원과 수당, 보조금 등) 정부의 이전 지출 항목이 지속적 사업으로 이어진다면 나중에 되돌리기 어렵게 되고, 이는 재정의 지속가능성 측면에서 우려스럽다"고 지적한 것도 이 때문이다.
물론 이전지출은 정부가 양극화 해소와 취약계층 보호를 위한 복지 목적이라는 중요한 정책수단이다. 그럼에도 신 총재의 발언은 선심성, 백화점식 이전지출과 갈수록 비대해지는 의무지출이 국가 재정의 지속가능성을 위협한다는 점, 물가를 밀어올려 서민들을 고금리와 고물가의 이중고에 빠뜨리는 모순임을 우회적으로 직격한 것이다.
'반도체 머니'가 재정 건전성을 위협하는 역설을 낳는다. 오일머니 횡재가 영원할 것으로 오판해 씀씀이를 키웠다가 훗날 뼈아픈 대가를 치렀던 '네덜란드 병'의 함정에 빠져들 수 있다는 경고가 끊이지 않는 이유다. 반도체 호황이 끝나 썰물처럼 세수가 빠져나가면 씀씀이가 커질 대로 커진 재정 수축은 통화 긴축의 충격보다 더 클 것이다.
확장재정의 명분이 고금리·고물가의 이중고를 가중하는 부메랑이 되는 모순이다. 빚을 진 서민, 한계에 몰린 중소기업과 자영업자들이 가장 큰 충격을 끌어안는다. 이자 부담이 커진 서민들은 지갑을 닫고 기업들은 고용을 줄일 것이다. 민생 부담을 덜어주려는 정책이 민생을 더 어렵게 만들 수 있는 것이다.
한은은 코로나 팬데믹 시기 막대한 유동성이 인플레이션을 초래한 '통화정책 실기'를 반복하고 싶지 않을 것이다.
한국개발연구원(KDI)도 시중 유동성을 흡수하려는 한은의 긴축과 대규모 재정을 풀고 있는 정부의 확장재정 간 충돌이 물가 상방 압력 증대, 인플레이션 기대심리 자극, 통화긴축 장기화로 이어져 서민과 한계기업의 부담을 가중할 것이라고 경고하고 있다.
거시경제의 두 축이 '곳간을 열고 빗장을 조이는' 모순 속에서 정밀한 견제와 조율, 균형을 찾아가야 할 때다.