"삼성전자 57만→44만원" 목표가 하향했지만 '매수 추천'…포스코퓨처엠, LFP 양극재로 성장 본격화 [株토피아]
삼성전자, 장기공급계약 비중 70%로 안정 성장 국면 진입 ▶ 한국투자증권
S-Oil, 정제마진·샤힌 수익성 보수적 반영 ▶ 하나증권
포스코퓨처엠, 2027년 양극재 판매량 두 배 이상 증가 전망 ▶ 신한투자증권
[파이낸셜뉴스] 11월 3일 오전, 주요 증권사 리포트를 정리해드립니다.
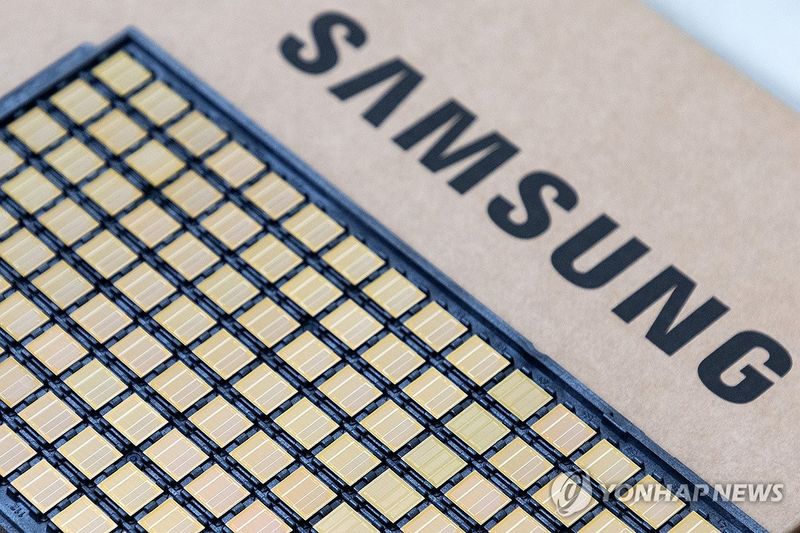
삼성전자는 메모리 가격이 안정적인 상승 국면에 접어든 가운데, 11월 분위기 전환 가능성을 감안하면 지금이 비중을 늘릴 시점이라는 평가가 나왔습니다.
S-Oil은 정유 업황과 배당 매력은 여전하지만, 신고가를 다시 쓰려면 배당성향 상향 의지와 샤힌 프로젝트 수익성 확인이 필요하다는 분석을 받았습니다. 포스코퓨처엠은 에너지저장장치(ESS)용 리튬인산철(LFP) 양극재로 사업을 넓히며 2027년 양극재 판매량이 두 배 이상 늘 것으로 전망됐습니다.
◆ 삼성전자 (005930) ― 한국투자증권 / 고영민 연구원
- 목표주가: 44만원 (22.8% 하향, 기존 57만원) ㅣ 전일 종가: 22만9000원
- 투자의견: 매수(신규)
한국투자증권은 삼성전자에 대해 적극적인 비중 확대 전략이 유효한 시점이라며 목표주가 44만원을 제시했습니다.
고영민 연구원은 장기공급계약(LTA) 비중이 분기 70% 수준에 이르는 4분기를, 3분기까지의 가파른 가격 상승 이후 안정적인 증가세가 길게 이어지는 국면의 출발점으로 봤습니다. 4분기 평균판매단가(ASP) 상승률은 D램 7%, 낸드플래시 6%로 추정했습니다.
고 연구원은 가격 상승률이 낮아지는 것을 두고 "증가율 둔화라고 치부하기에는 실적 레벨이 보여주는 묵직함이 이전과 다르다"고 평가했습니다. 또 LTA 비중이 70%에 육박해 ASP 추가 상승 여력이 제한적이라고 볼 수 있는 구조라는 점을 짚으면서도 "ASP 흐름은 시간이 지날수록 상방이 더 확장되는 형태로 확인될 전망"이라고 분석했습니다.
고대역폭메모리(HBM) 차세대 제품인 HBM4E가 본격 출하되는 내년 3분기를 ASP가 크게 반영되는 시점으로 꼽았습니다. 파운드리에서도 2·3분기 연속 미국 대형 클라우드업체(CSP) 고객을 추가 확보해 2028년부터 관련 매출이 본격 반영될 것으로 봤습니다.
고 연구원은 "11월 분위기 전환 가능성을 감안하면 내년 상반기를 앞두고 현재 수준의 가격 매력도는 연말까지가 마지막일 것으로 예상한다"며 "다시금 적극적인 비중확대 전략이 유효한 타이밍이다"고 밝혔습니다.
※장기공급계약(LTA, Long-Term Agreement)
반도체 공급사와 고객사가 수년간의 공급 물량과 가격 조건을 사전에 확정하는 계약입니다. 공급 부족 국면에서는 공급사에 유리한 조건으로 체결되는 경우가 많아 실적 안정성을 높이는 요인으로 평가됩니다.
◆ S-Oil (010950) ― 하나증권 / 윤재성 연구원
- 목표주가: 18만원 (18.2% 하향, 기존 22만원) ㅣ 전일 종가: 13만원
- 투자의견: 매수(유지)
하나증권은 S-Oil의 내년 영업이익 추정치를 18% 낮추며 목표주가를 18만원으로 내렸습니다. 하나증권은 "정제마진과 샤힌 프로젝트 가동에 따른 수익성을 보수적인 관점에서 반영했다"고 밝혔습니다.
다만 내년에도 정유 업황이 견조할 것이라는 시각은 유지했습니다. 윤재성 연구원은 "공식판매가격(OSP)이 구조적인 마이너스 국면을 이어가며 원가 부담도 낮아질 것"이라며, "배당수익률 2026년 4.5%, 2027년 6.7%으로 배당 매력도 높다"고 짚었습니다.
주가는 최근 종가 기준 17만원으로 15년 만에 신고가를 기록했지만, 추가 상승 여력에는 물음표가 붙었습니다. 윤 연구원은 "역사적 신고가를 재차 경신하기 위해서는 배당성향 상향에 대한 회사의 공격적인 의지와 샤힌 프로젝트 수익성 확보가 필요하다"고 내다봤습니다.
이어 "이를 확인하기 전까지 단기적으로는 다운·업사이드 모두 제한적인 박스권 장세에 들어설 가능성이 높다고 판단한다"고 덧붙였습니다. 배당 확대 의지와 샤힌 수익성이 확인되기 전까지는 주가가 크게 오르기도, 내리기도 어려울 것이라는 분석입니다.
※공식판매가격(OSP, Official Selling Price)
사우디아라비아 아람코 등 중동 산유국 국영 석유사가 지역별로 매달 정하는 원유 판매가격으로, 두바이유 등 기준 유가에 대한 할증·할인폭 형태로 제시됩니다. 마이너스는 기준 유가보다 싸게 공급한다는 뜻이어서 원유를 들여오는 정유사의 원가 부담을 낮추는 요인이 됩니다.
※샤힌 프로젝트(Shaheen Project)
S-Oil이 추진해 온 초대형 석유화학 설비 투자 사업입니다. 대규모 투자가 마무리 단계에 들어서면서 가동 이후 수익성이 실적과 주주환원 여력을 가를 변수로 꼽힙니다.
◆ 포스코퓨처엠 (003670) ― 신한투자증권 / 이진명 연구위원
- 목표주가: 20만원 (25.0% 상향, 기존 16만원) ㅣ 전일 종가: 16만8900원
- 투자의견: 매수 (유지)
신한투자증권은 포스코퓨처엠이 전기차 배터리 소재에서 ESS용 LFP 양극재로 사업을 넓히며 새 성장 동력을 확보할 것이라며 목표주가를 20만원으로 올렸습니다.
이진명 연구위원은 "LFP 양산과 고객사 다변화로 2027년 양극재 출하량 증가가 가시화하고 있다"며 "양극재 판매량은 10만톤으로 올해보다 두 배 이상 늘고, 이 가운데 LFP 비율은 50%를 웃돌 것"이라고 전망했습니다.
포스코퓨처엠은 포항 2공장 생산 라인을 LFP용으로 전환하고 있으며, 전환이 끝나면 연간 LFP 생산능력은 10만5000톤으로 늘어날 전망입니다. 신한투자증권은 이를 바탕으로 LG에너지솔루션·삼성SDI·SK온 등 국내 배터리 셀 제조사의 ESS용 소재 수요에 대응할 수 있을 것으로 봤습니다.
3분기 영업이익은 821억원으로 시장 예상치(179억원)를 크게 웃돌았습니다. 이는 하이니켈 양극재 생산 정상화와 판매가격 상승에 더해, 고객사가 약정 물량을 구매하지 못한 데 따른 보상금이 반영된 결과로, 이 연구위원은 "보상금 효과를 제외해도 흑자를 유지했다"고 설명했습니다.
※리튬인산철(LFP, Lithium Iron Phosphate)
리튬과 인산철을 원료로 만든 배터리 양극재입니다. 니켈·코발트 계열 양극재보다 에너지 밀도는 낮지만 가격이 싸고 수명이 길어 ESS용 배터리에 주로 쓰입니다.