한때 100만원 '게임 황제주'...20만원→37만원까지 간다는데
신한투자증권 "믿음의 호라이즌 IP"
[파이낸셜뉴스] 신한투자증권은 4일 엔씨(NC)에 대해 기존 게임 지식재산권(IP)의 흥행과 신작 출시, 캐주얼 게임 매출 확대를 통해 성장할 것으로 전망했다. 목표주가는 기존 33만원에서 37만원으로 12.1% 올리고 투자의견은 '매수'를 유지했다.
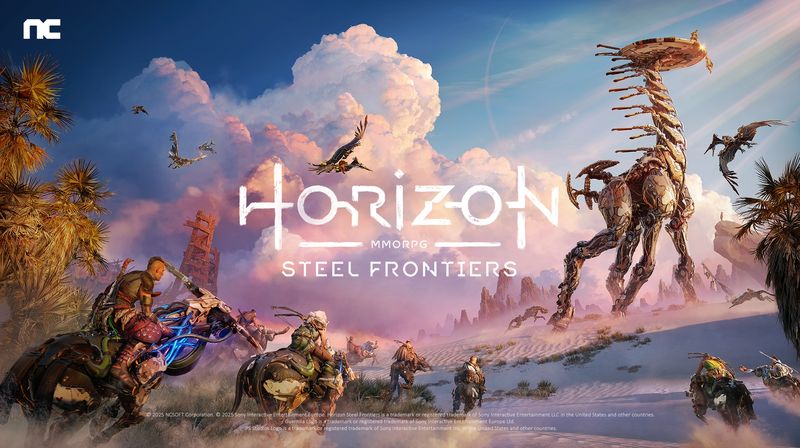
고준혁 신한투자증권 연구원은 "리니지 클래식과 아이온2의 연이은 흥행으로 기존 IP 경쟁력을 재확인했다"며 "2027년 NC가 강점을 가진 다중접속역할수행게임(MMORPG)을 글로벌 팬층이 두터운 호라이즌 IP에 접목한다"고 설명했다.
신한투자증권은 엔씨소프트의 올해 영업수익이 전년 대비 91.2% 증가한 2조8818억원, 영업이익은 3422.5% 늘어난 5664억원을 기록할 것으로 추정했다. 올해 4·4분기 아이온2의 국내·글로벌 합산 매출은 2290억원으로 예상했다.
다만 아이온2의 이용자 유지와 매출 전환은 확인이 필요하다고 봤다. 고 연구원은 "스팀 기준 동시접속자 수가 감소하고 있어, 과금강도가 낮은 만큼 첫 달 이후 재결제율 확인이 필요하다"고 말했다.
내년에는 호라이즌 IP를 활용한 신작 '호라이즌 스틸 프론티어스'가 주요 기대작으로 꼽힌다. 신한투자증권은 이 게임의 내년 매출을 2550억원으로 전망했다. 신더시티와 외부 퍼블리싱 작품인 아스트라에, 타임테이커즈도 대작 사이의 출시 공백을 줄일 것으로 예상했다.
캐주얼 게임 부문에서는 기존 광고 매출에 더해 인앱결제 중심의 퍼블리싱을 준비하고 있다는 점에 주목했다. 고 연구원은 "콘텐츠 공급 확대로 새로운 수익원을 확보할 전망"이라며 "신작 출시 이후 리텐션과 캐주얼에서의 성과에 따라 재평가 가능성"이 있다고 분석했다.
[email protected] 주원규 기자