"오리온 주가 빠질 만큼 빠졌다…이제 성장 모멘텀에 집중"
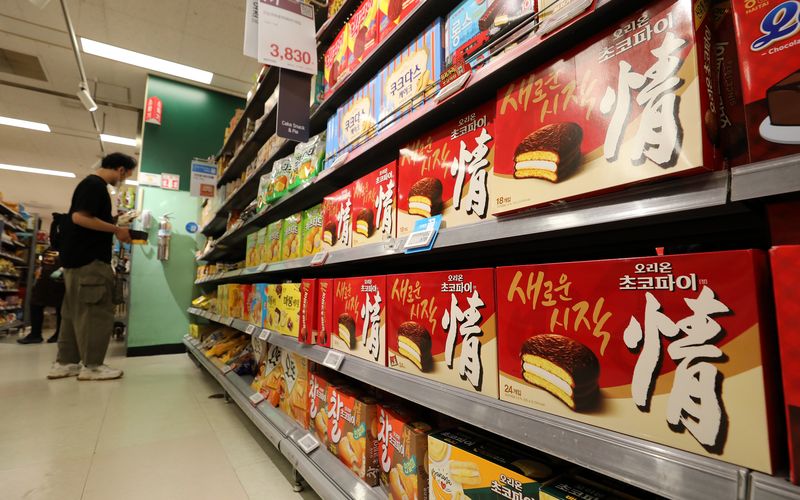
[파이낸셜뉴스] LS증권은 4일 오리온에 대해 성장 모멘텀에 집중해야 할 구간으로 보고 투자의견 '매수'와 목표주가 18만원을 유지했다.
박성호 LS증권 연구원은 "중국 법인을 중심으로 고성장이 지속되면서 원재료 가격 부담을 상쇄하는 흐름이 이어지고 있다"며 "환 영향이 실적에 미치는 영향도 제한적이기 때문에 내년 우호적인 영업환경에 따른 수혜를 예상한다"고 말했다.
이어 "중국 내수 소비 부진이 이어지면서 전통 유통채널이 축소되고 있지만, 간식점 채널의 신규 입점 효과가 이를 상쇄하고 있다"며 "중국 내 간식점 채널 자체의 확장세를 감안하면 오리온의 입점 효과도 중장기적으로 이어질 수 있을 것으로 보인다"고 덧붙였다.
러시아 법인의 성장세에도 주목했다. 3·4분기 매출은 현지 통화 기준으로 20% 이상 성장을 기록했다. 4·4분기 신규 라인 가동이 더해질 경우 내년에도 높은 성장이 이어질 것이라는 전망이다.
박 연구원은 지난 7~9월 실적에서 가장 우려가 됐던 부분은 중국 매출 성장 둔화와 예상보다 컸던 비용 부담으로, 이는 최근 오리온의 계속된 주가 하락을 통해 대부분 반영됐다고 본다"며 "이달 춘절 시즌이 시작되는 만큼, 성장 모멘텀의 반등을 노려볼 수 있는 구간"이라고 짚었다.
그러면서 "현지 물량 출고가 집중되는 시즌인 만큼 간식점 채널의 고성장이 재부각될 수 있을 것"이라며 "지난해에도 '춘절 효과→경쟁 심화→성장률 반등'이라는 구간을 지나왔기 때문에 올해 역시 추세적인 성장 둔화로 판단하기에는 이르다"고 말했다.
또 "음식료 업종 내에서 주주환원 강화 기조가 뚜렷하다"며 "올해 처음으로 중간 배당금을 지급했으며, 연간 배당금 인상에 대한 기대도 유효하다"고 봤다.
[email protected] 서민지 기자