"하이브, 올해 실적 불타오르네…내년은 신인에 GREEN GREEN 기대"
SK증권
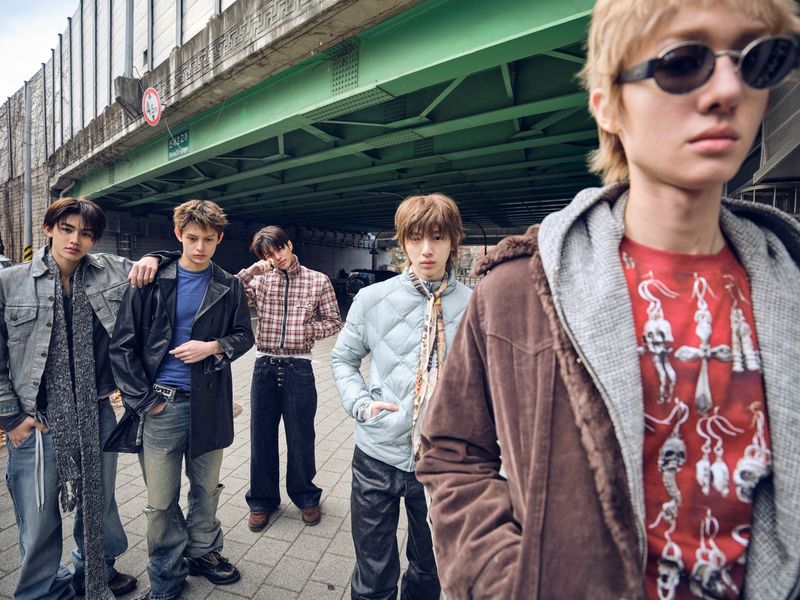
[파이낸셜뉴스] SK증권은 하이브가 방탄소년단(BTS) 월드투어와 주요 아티스트의 성장에 힘입어 올해 3·4분기 역대 최대 분기 실적을 달성하는 등 수익성 개선이 확인됐다고 평가했다. 다만 내년은 BTS의 활동 불확실성으로 매출 감소를 전망하며, 코르티스 등 신인 아티스트의 활동에 주목해야 한다고 봤다. 이에 투자의견 '매수'와 목표주가 29만원을 유지했다.
박준형 SK증권 연구원은 4일 "3분기 매출액 1조5257억원, 영업이익 1885억원으로 시장 기대치를 크게 상회하며 역대 최대 분기 실적을 기록했다"며 "공연 비중이 확대되는 국면에서도 영업이익률이 전분기 대비 개선되며, 외형 성장이 이익으로 전환되는 구조가 확인됐다"고 밝혔다.
하이브의 3분기 매출액은 전년 동기 대비 109.8% 증가했으며 영업이익은 흑자전환했다. 영업이익률은 12.4%로 전분기 대비 0.6%p 개선됐다. 특히 BTS의 북미·유럽 월드투어와 엔하이픈, 캣츠아이 등 주요 아티스트의 투어가 맞물리면서 공연 매출은 역대 최대인 7268억원을 기록했다. 북미 투어 MD 판매 호조로 관련 매출 역시 3346억원에 달했다.
다만 내년에는 BTS의 활동 불확실성으로 매출 감소가 예상된다. SK증권은 하이브의 2027년 매출액을 올해 전망치 대비 16.6% 줄어든 4조2020억원으로 추정했다. 반면 코르티스의 누적 앨범 판매량이 450만장을 돌파하고 캣츠아이 월드투어 관객이 60만명을 넘어서면서 신인 아티스트의 성장세가 실적을 뒷받침할 것으로 내다봤다.
박 연구원은 "이번 실적 발표에서 방탄소년단의 추가 공연과 투어 이후 단체 또는 솔로 활동 가능성을 언급했다"며 "내년 상반기 데뷔 예정인 라이언 테더의 미국 신인 남자 그룹 역시 주목할 필요가 있다. 캣츠아이에 이어 현지화 IP의 흥행이 이어진다면 추가적인 실적 성장이 가능하다"고 전망했다.
[email protected] 임상혁 기자