BDC 출범 7개월째 상품은 1개…"활성화 위해 증권사 참여 등 필요"
증권사 참여 시 관계금융 통로 역할도 기대
대출 투자 한도 완화 의견도…"상품 다변화 필요"
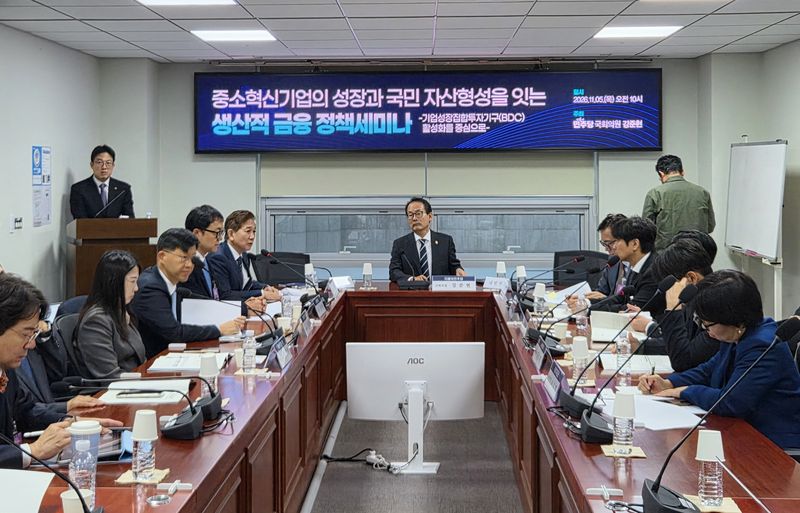
[파이낸셜뉴스] 기업성장집합투자기구(BDC) 제도가 시행된 지 7개월이 지났지만, 상품 출시는 1개에 그치는 등 지지부진한 흐름을 보이고 있다. BDC 시장을 활성화하기 위해서는 증권사의 참여를 허용하고 대출 투자 규제를 완화하는 등 제도 개선이 필요하다는 목소리가 나온다.
김진영 자본시장연구원 연구위원은 5일 서울 여의도 국회의원회관에서 열린 '중소혁신기업의 성장과 국민 자산형성을 잇는 생산적금융 정책 세미나'에서
BDC 시장을 확대하기 위해 증권사의 참여가 중요하다고 강조했다. 김 연구위원은 "비상장 회사에 투자할 때, 우량 회사, 성장성이 높은 회사를 선별할 수 있는 능력이 중요하다"며 "증권사는 기업공개(IPO)를 위한 실사와 공모가 산정 등을 통해 비상장 기업을 선별하고 기업가치를 평가하는 역량을 갖췄다"고 말했다.
BDC는 투자자로부터 자금을 모집해 비상장 벤처·혁신기업 등에 투자하는 상장 공모펀드다. 전체 자산의 60% 이상을 비상장 벤처·혁신기업과 코넥스·코스닥 상장기업 등에 투자해야 한다.
국내에서는 지난 3월 BDC 제도가 도입됐다. 하지만 7개월여간 시장에 나온 상품은 신한자산운용의 '신한혁신기업성장투자신탁제1호'가 유일하다.
김 연구위원은 "기업들이 투자를 받은 뒤 다음 단계로 나아가려면, 증권사 같은 투자자들의 도움으로 정보를 얻고 네트워크를 확대하는 등 관계금융도 중요하다"며 "중견·중소기업들을 제대로 지원하기 위해서는 이러한 역량을 갖춘 증권사가 투자자로 참여해야 한다"고 덧붙였다.
대출투자 규제도 단계적으로 완화해야 한다고 짚었다. 현행 제도에서 BDC는 주식·주식연계채권을 중심으로 운용해야 하고, 대출은 40% 이내로 제한된다. 미국의 경우 BDC가 대출 중심의 투자 구조를 갖추면서, 고배당 상품으로 자리 잡았다는 설명이다.
김 연구위원은 "지분투자 중심으로만 운영할 경우 회수에서 큰 불확실성이 뒤따른다"며 "지분투자 중심의 성장형 BDC와 대출 중심의 인컴형 BDC로 투자 상품을 다변화하면, 국민들이 원하는 특성과 위험 성향에 맞춰 투자할 수 있게 된다"고 설명했다.
다만 BDC가 대출 중심으로 운영될 경우 혁신기업에 장기 모험자본을 공급한다는 본래 취지가 약화할 수 있다는 우려도 제기됐다. 강재원 중소벤처기업연구원 연구위원은 "BDC는 단기 상환 압박에서 벗어나, 안정적으로 연구개발과 사업 확장에 몰입할 수 있는 장기 자금 채널의 역할을 해야 한다"며 "인컴형 BDC를 도입할 경우 기존 대출 상품과 어떻게 차별화할 것인지 고민이 필요해 보인다"고 했다.
[email protected] 서민지 기자