금호석유화학 목표가 18만→12.4만원 하향-KB증권
올 3분기 영업손실 208억‧연간 영업익 4031억 전망
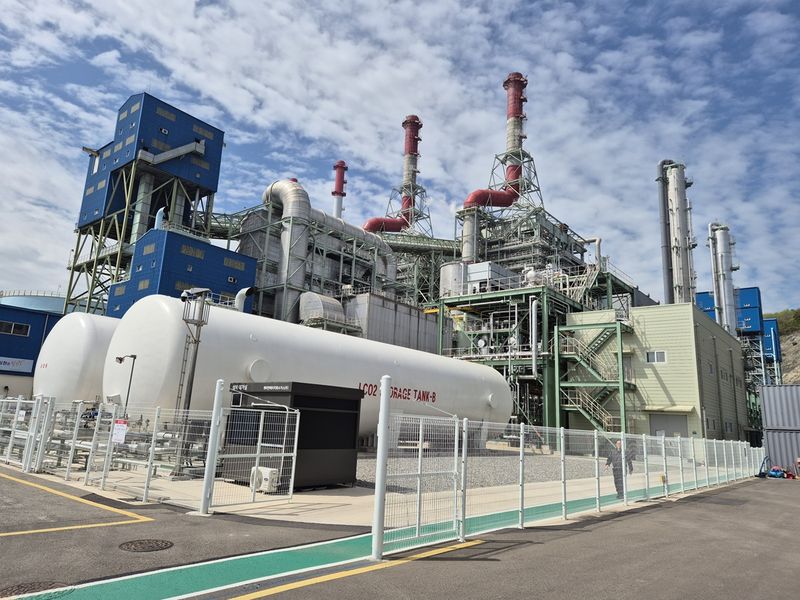
[파이낸셜뉴스]금호석유화학이 올 3·4분기 적자 전환에도 연간 영업이익은 지난해보다 48% 증가할 것이라는 전망이 나왔다. 다만 올 상반기 공급 부족에 따른 선구매 수요가 하반기 재고 소진으로 이어지면서 수익성이 악화되고 발전 원가 부담도 커져 실적 전망치와 목표주가는 하향 조정됐다.
9일 KB증권은 금호석유화학에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존의 18만원에서 12만4000원으로 31.1% 낮췄다. KB증권 전우제 연구원은 중동전쟁에 따른 공급 부족이 예상보다 빠르게 해소되고 석탄 가격 상승으로 발전 원가가 높아진 점을 하향 배경으로 제시했다. 다만 천연고무 공급 부족과 전기차 타이어용 고부가 합성고무 제품 비중 확대에 따른 장기 실적 개선 전망은 유지했다.
KB증권은 금호석유화학의 올해 연결 영업이익을 4031억원으로 예상했다. 작년 2718억원보다 48.3% 증가한 규모지만 기존 전망치 5640억원보다는 28.5% 낮아졌다.
내년 영업이익 전망치도 6190억원에서 3957억원으로 36.1% 하향했다. 올해 매출액은 7조6403억원, 내년에는 7조8796억원을 기록할 것으로 추정했다.
실적 전망 하향에는 하반기 수익성 악화가 반영됐다. 금호석유화학은 지난 3·4분기 연결 기준 매출액 1조9215억원, 영업손실 208억원을 기록했다. 매출은 전년 동기보다 16.9% 늘었지만 영업이익은 적자로 전환했다. 합성고무 부문 영업이익은 전분기 1898억원에서 23억원으로 줄었고, 합성수지와 페놀유도체 부문에서는 각각 139억원, 625억원의 영업손실이 발생했다. 고원가 원재료 재고에 따른 스프레드 축소와 수요 부진이 수익성 악화에 영향을 미쳤다.
KB증권은 하반기 실적 부진을 상반기 공급 부족에 따른 선구매의 반작용으로 분석했다. 지난 3~5월 고객사 선구매가 집중된 이후, 6~10월에는 재고 소진이 이어지면서 신규 구매 수요가 둔화됐다는 설명이다. 4·4분기 영업이익은 255억원으로 흑자 전환할 것으로 예상했다.
[email protected] 김미희 기자