고금리에 카드사 '빈익빈 부익부'…연체율 격차 3배로 벌어졌다 [fn마켓워치]
7개 카드사 연체율 편차 2020년 대비 3.1배 확대
우리카드 2.4%·삼성카드 1.0%…건전성 양극화
수익성 격차도 2배…조달비용 관리능력이 희비 갈라
나이스신용평가 "고금리 장기화 땐 신용도 차별화 심화"
[파이낸셜뉴스] 고금리가 신용카드업계의 실적 양극화를 가속하고 있다. 같은 카드업을 영위하면서도 자금조달 능력과 부실채권 관리 역량에 따라 수익성과 건전성이 크게 엇갈리는 모습이다. 카드사 간 연체율 편차는 5년여 만에 3배 이상 확대됐고, 수익성 격차도 두 배 가까이 벌어졌다. 고금리 장기화가 현실화할 경우 카드사별 신용도 차별화가 한층 뚜렷해질 것이란 경고가 나온다.
9일 나이스신용평가가 발표한 '신용카드업 실적 및 건전성 전망과 카드사 간 격차 확대 가능성' 보고서에 따르면 국내 7개 전업카드사의 연체율 표준편차는 2020년 말 0.17%에서 올해 6월 말 0.55%로 3.1배 확대됐다. 최고·최저 연체율 격차 역시 0.5%p에서 1.4%p로 벌어졌다.
카드사별 건전성 차이는 뚜렷하다. 올해 6월 말 기준 우리카드 연체율은 2.4%로 가장 높았고 롯데카드 2.2%, 하나카드 2.0% 순이었다. 반면 삼성카드는 1.0%, 현대카드는 1.1%에 그쳤다. 같은 AA+ 신용등급을 보유한 카드사 사이에서도 건전성 격차가 확대되고 있다.
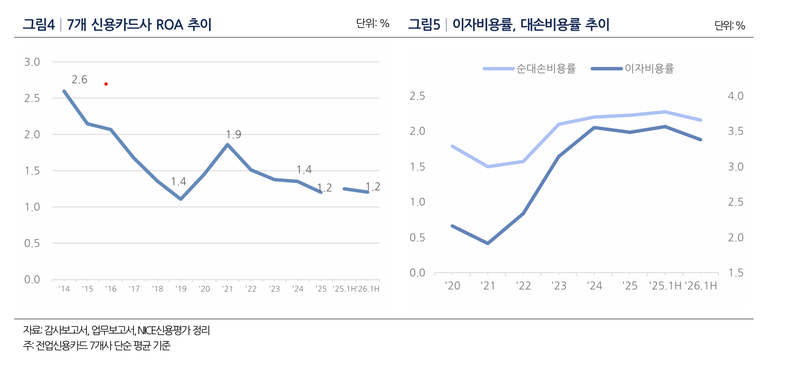
수익성 역시 양극화하는 추이다. 7개 카드사의 총자산순이익률(ROA) 최고·최저 격차는 2020년 0.9%p에서 지난해 1.8%p로 두 배 확대됐다. 특히 AA+급 3개사인 삼성·신한·KB국민카드의 ROA 격차도 같은 기간 0.4%포인트에서 1.1%p로 벌어졌다.
김석우 나신평 연구원은 "카드사별 총자산 대비 이자비용 비율의 표준편차는 2020년 대비 지난해 3.7배 급증했다"면서 "카드손익과 판매관리비, 대손비용 관리에서 나타난 차이보다 자금조달 경쟁력의 격차가 수익성 양극화를 주도했다"고 분석했다.
실제 지난해 삼성카드의 이자비용률은 3.1%였지만 롯데카드는 3.8%, 현대카드는 3.7%를 기록했다. 같은 금리 환경에서도 조달구조와 신용도, 차입금 만기구조에 따라 부담이 달라진 셈이다.
카드사들이 수익성 방어를 위해 고객 혜택을 줄인 점도 눈에 띈다. 총카드자산 대비 할부수수료수익 비율은 2020년 1.8%에서 올해 상반기 2.5%로 상승했다. 나이스신용평가는 유이자 할부수수료율 인상과 무이자할부 혜택 축소, 할부 기간 단축 등이 영향을 미쳤다고 분석했다.
문제는 추가 금리 상승 가능성이다. 나이스신용평가는 기준금리가 3.5%를 넘어 중기간 고금리가 지속되는 비관적 시나리오에서 조달비용과 대손비용 부담이 중첩되면서 카드사 간 실적 격차가 과거 금리인상기 수준으로 확대될 수 있다고 경고했다.
특히 과거보다 취약차주의 상환여력이 약화된 상황에서 추가 금리 상승이 다중채무자와 고DSR 차주의 부실을 자극할 수 있다는 분석이다.
김 연구원은 "향후 신용카드사의 신용도 판단 시 동일 등급 내에서도 조달비용 관리능력, 차입금 만기분산, 위험자산 구성 및 부실채권 관리성과 차이가 보다 부각될 전망"이라고 밝혔다.
[email protected] 김현정 기자