일본·중국 노선 늘리고 비용은 줄이고…제주항공 목표가 20%↑
한화투자증권
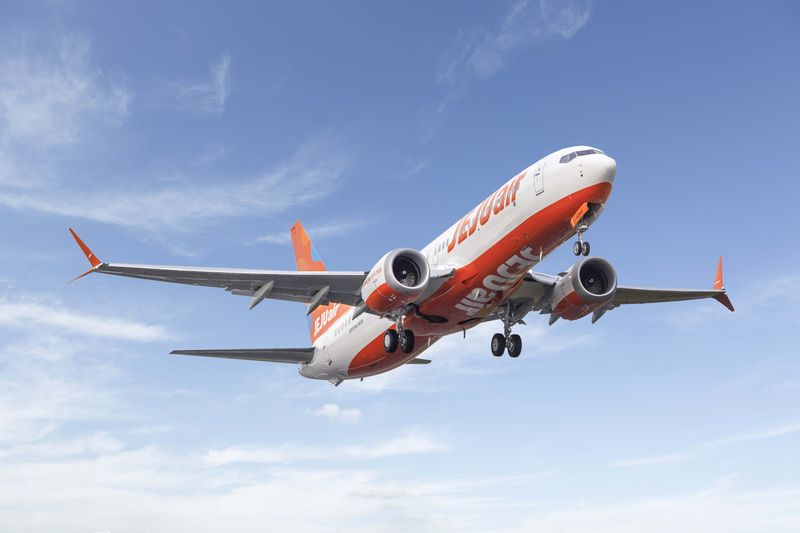
[파이낸셜뉴스] 한화투자증권이 제주항공의 목표주가를 기존 7500원에서 9000원으로 20% 상향 조정했다. 일본과 중국을 중심으로 여행 수요가 늘어나는 가운데 수요에 맞춰 노선을 탄력적으로 운영하고 신형 항공기 도입으로 비용까지 절감하면서 수익성이 개선될 것이라는 분석이다. 투자의견은 '매수'를 유지했다.
박수영 한화투자증권 연구원은 10일 "국내 항공사 중 가장 탄력적인 운영이 돋보인다"며 "여전히 매수 대응이 유효한 구간"이라고 평가했다.
제주항공은 지난 3·4분기 시장 기대치를 웃도는 실적을 기록했지만 4·4분기에는 비수기와 항공유 가격 상승에 따른 이익 감소가 예상된다. 다만 일본과 중국 노선의 수요가 견조해 과거처럼 영업적자로 돌아설 가능성은 제한적이라는 판단이다.
실제로 지난달 제주항공의 일본 노선 왕복 운항 편수는 전년 동기 대비 16%, 중국 노선은 57% 증가했다. 반면 동남아시아 등을 포함한 아시아 지역 운항 편수는 10% 감소했다. 수요가 부진한 지역의 공급을 줄이고 여행객이 몰리는 노선에 항공기를 집중한 결과다.
박 연구원은 "탄력적인 노선 운영이 일·중 중심의 수요 강세와 맞물리고, 기재 단일화를 통한 원가 절감이 외형 및 이익의 탄력적인 성장을 가능케 할 전망"이라고 설명했다.
신형 항공기 도입에 따른 비용 절감도 기대된다. 제주항공은 기존 보잉 737-800 운용리스 항공기를 737-8 구매기로 교체하고 있다. 전환에 따른 리스료와 정비비, 유류비 등의 비용 절감 효과는 약 14%로 추정된다. 올해 3·4분기 말 기준 전체 항공기의 3분의 1이 신형 구매기이며 내년 말에는 비중이 50%까지 확대될 예정이다.
내년 항공유 가격은 실적의 주요 변수다. 한화투자증권은 항공유 가격 전망치를 기존보다 높인 연평균 배럴당 131달러로 조정했다. 그럼에도 내년 제주항공의 영업이익은 1440억원으로 올해 예상치인 950억원보다 51.6% 증가할 것으로 내다봤다.
박 연구원은 "항공유 가격에 따라 영업이익 추정치는 위로 열려 있다"며 비용 절감과 노선 운영 효율화에 따른 실적 개선 가능성을 강조했다. 지난 9일 종가 6830원과 비교하면 목표주가까지 상승 여력은 31.8%다.
[email protected] 배한글 기자