저성장 돌파구였는데… 할부금융 뒷걸음질에 속쓰린 카드사
車 금융 성장 둔화가 침체 주원인
고금리·고물가에 신차 구매 위축
수수료율 인하·정책상품 출시 등
수익성 부담에 자금 투입 여력↓
채권금리 상승 탓 조달 부담 커져
구조적 저성장에 빠진 카드사들이 본업 외 수익원으로 키워온 할부금융 사업마저 정체에 빠졌다. 자동차 금융 중심으로 규모를 확대해 왔지만 고금리·고물가에 따른 신차 구매 수요 위축과 자금조달 부담이 맞물리면서 성장세가 꺾였다는 분석이다.
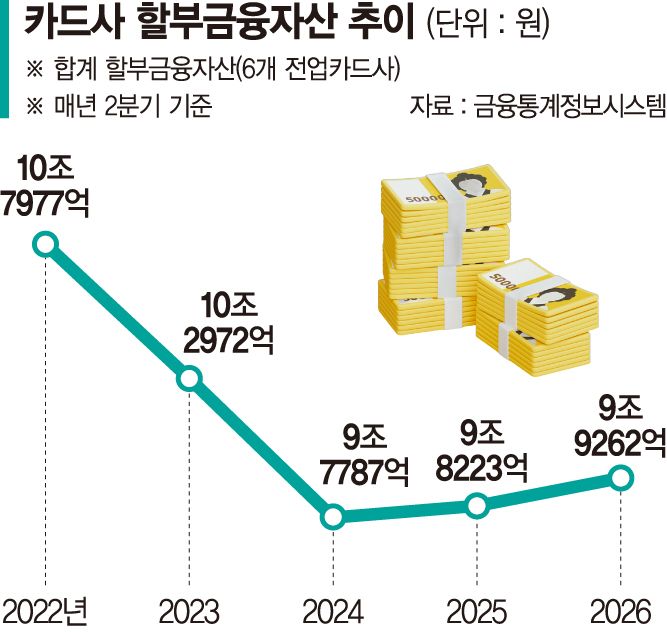
15일 금융통계정보시스템에 따르면 지난 2·4분기 6개 전업카드사 할부금융자산 합계는 9조9262억원으로 집계됐다. 2·4분기 기준 2024년(9조7787억원), 2025년(9조8223억원)과 크게 차이가 없고 2022년(10조7977억원), 2023년(10조2972억원)보다는 오히려 줄었다. 올해 카드사의 할부금융자산이 10조원 벽을 회복할지에 대해서는 회의적 시각들이 많다.
가장 할부금융 자산이 큰 신한카드가 2022년 2·4분기 4조1348억원에서 4년 만에 2조8387억원으로 31.3% 감소했다. 같은 기간 우리카드는 1조8793억원에서 2906억원으로 6분의 1 수준이 됐고, 삼성카드도 5448억원에서 4072억원으로 25.3% 축소됐다.
카드사 할부금융의 90% 이상을 차지하는 자동차 할부 시장의 성장 둔화가 침체를 불러왔다. 고금리·고물가 장기화로 신차 구매 부담이 가중된 데다 채권금리 상승으로 카드사 자금조달 비용이 늘어나 공격적인 영업을 펼치기 어려워졌다.
할부금융은 카드사들이 추가 수익 창구를 만들기 위해 진출한 사업이었다. 카드사가 차량 구매대금을 선지급하고 고객으로부터 원리금을 나눠받는 구조다. 자금력을 앞세워 할부금융 사업에서 경쟁을 하고 있는 캐피털사보다 낮은 금리와 각종 혜택으로 점유율을 높여왔지만 카드사들의 자금 투입 여력이 약화되고 있다. 지속된 가맹점 수수료 인하로 신용판매 수익성이 둔화된 상황에서 사잇돌대출Ⅱ, 생활안정대출 등 중·저신용자 대상 정책상품 출시까지 당국으로부터 요구받고 있다.
일부 카드사는 할부금융자산이 늘어나기도 했다. KB국민카드는 2022년 2·4분기 3조3698억원에서 올해 동기 3조7818억원으로 12.2% 늘었고, 하나카드도 6762억원에서 1조1574억원으로 2배 가까이 증가했다. 롯데카드는 1929억원에서 1조4504억원으로 7.5배가량 확대됐다.
하지만 이들 역시 공통적으로 할부금융 시장의 추가 성장 여력은 크지 않다고 평가한다. 몸집을 키우려면 자체 영업 전략을 차별화하는 수밖에 없지만, 현대캐피탈처럼 현대·기아차와 연계된 사업 구조가 아닌 이상 쉽지 않은게 현실이다.
자동차 개별소비세 인하 종료도 악재다. 앞서 정부는 내수 진작을 목적으로 지난해 1월 고가 소비재 등에 매기는 개소세율을 3.5%로 낮췄지만, 올해 6월말을 끝으로 다시 5.0%로 원상복구 시켰다. 이에 따라 연동되는 교육세, 부가가치세 등이 더해져 고가 차량 인상폭은 최대 143만원까지 오른것으로 파악된다.
카드사 관계자는 "추가 수익 통로 확보를 위해 확대해왔지만 이젠 조달비용과 수익성을 고려해야 한다"며 "개소세 인하 종료, 금리 인상 등으로 업계 전반적으로 수요가 감소한 상황"이라고 말했다.
[email protected] 김태일 기자