"엄마가 밤새 우셨어" 두 번 망한 처남, 1억 사업보증 서주자는 아내 [어떻게 생각하세요]
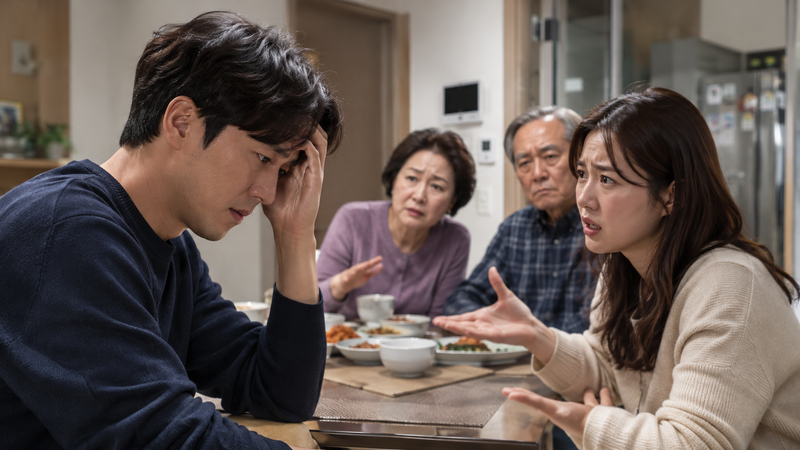
[파이낸셜뉴스] "김서방, 우리가 언제 부탁 한 번 한 적 있었나. 이번 한 번만 도와주게."
결혼 3년 차인 A씨는 최근 장모의 이 전화를 받고 한참 동안 차 안에 앉아 있었다. 처남이 카페를 차리는데 필요한 사업자금 대출에 보증을 서달라는 부탁이었다. 금액은 1억원에 가까웠다.
처음 이야기를 들었을 때 A씨는 "생각해보겠다"고 자리를 피했지만, 처남이 보내온 사업계획서를 본 뒤 마음은 더 무거워졌다. 첫 달 월 매출 1000만원, A씨가 보기에는 현실성 없는 숫자로 가득한 사업계획서였기 때문이다.
무엇보다 마음에 걸린 것은 처남의 과거였다. 처남은 앞서 가게를 두 번 차렸다가 모두 1년 안에 문을 닫았다. 당시 손실은 장인어른의 퇴직금으로 메운 것으로 알고 있다. 아내에게 부담스럽다고 말하자 처음에는 이해하는 듯했지만 얼마 지나지 않아 분위기가 달라졌다. "엄마가 밤새 우셨다", "우리가 안 도와주면 누가 도와주느냐"는 말이 이어지며 A씨의 마음을 무겁게 했다.
A씨는 "처가 식구들이 싫은 것도 아니고, 결혼 준비 때 도움을 받은 것도 고맙게 생각한다"면서도 "혹시라도 잘못되면 우리 집까지 날아갈 수 있는 돈인데 가족이라는 이유로 보증을 서는 게 맞는지 모르겠다"고 호소했다.
지난 14일 한 온라인 커뮤니티에 올라온 이 사연은 가족 사이에서 흔히 발생하는 '보증의 딜레마'를 잘 보여주는 사례다. 가족이나 지인의 부탁으로 보증을 섰다가 채무자가 돈을 갚지 못해 대신 변제하는 피해는 과거부터 반복돼 왔다.
가족 간 보증이 단순히 집안싸움만으로 끝나는 것도 아니다. 실제 법원에서는 형제자매가 서로의 대출에 연대보증을 섰다가 책임 범위를 놓고 다투는 사건이 반복적으로 등장했다. 이 때문에 전문가들은 가족의 부탁이라는 이유로 보증 여부를 결정해서는 안 된다고 조언한다.
특히 사업자금 보증이라면 대출을 받는 사람이 사업에 실패했을 때 내가 그 대출금을 전부 갚을 수 있는지를 기준으로 판단해야 한다. 또 보증을 서기 전에 최소한 △보증금액 △보증기간 △보증 대상 채무 △이자와 연체이자 △보증의 범위 △채무 불이행 시 금융회사가 보증인에게 청구할 수 있는 금액 등을 확인할 필요가 있다.
정부와 금융권은 가장 큰 타격을 입힌 1997년 외환위기 이후 연대보증을 조금씩 축소시켜왔다. 은행권은 1999년 보증 한도를 건당 1000만~2000만원으로 묶고, 2003년부터는 총액 기준 5000만~6000만원으로 제한했다. 은행 가계 신용대출 가운데 연대보증인을 세운 대출 비중은 2001년 말 29.4%에서 2003년 말 11.8%로 줄었다.
이어 2008년 7월 모든 국내 은행이 가계대출의 개인 연대보증을 신규 대출부터 폐지했다. 2012년에는 기업 경영과 무관한 가족·동료 등 제3자 연대보증이 기업대출에서도 완전히 사라졌다. 2013년 7월부터는 저축은행·상호금융·카드·캐피털·보험사 등 제2금융권 신규 연대보증도 원칙적으로 금지됐다. 당시 금융위는 2금융권에만 연대보증인 155만명, 보증액 75조원이 묶여 있다고 집계했다.
2018년 4월에는 신용보증기금·기술보증기금 등 공공기관이 중소기업 법인 대표자에게 요구하던 연대보증까지 폐지했다. 남은 것은 재도전·재창업 보증 등 일부 예외다. 강승준 신용보증기금 이사장은 지난달 15일 국정감사에서 이 예외마저 폐지를 검토하겠다고 밝혔다.
[email protected] 김희선 기자