중국인 한국 여행 문턱 낮아진다, 제주항공 목표가 1만원 상향
중국 23개 지역서 한국 여행사 모객 허용
하나證, 제주항공 목표주가 7500원→1만원
中 노선 매출 비중 8%…LCC 중 최다 운수권 보유
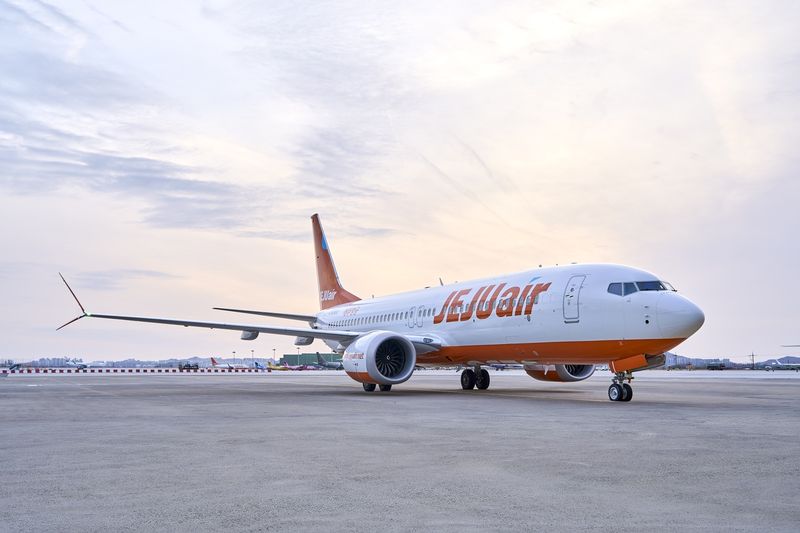
[파이낸셜뉴스] 한·중 자유무역협정(FTA) 서비스·투자 후속협상이 실질적으로 타결되면서 제주항공이 중국인 관광객 증가의 수혜를 입을 것이라는 전망이 나왔다.
중국 내 한국 여행사의 아웃바운드 관광업 진출이 가능해지면서 중국인의 한국 여행 수요가 확대되고, 운수권을 확보한 국내 저비용항공사(LCC)의 탑승률과 운임 상승으로 이어질 수 있다는 분석이다.
하나증권은 19일 제주항공에 대한 투자의견 '매수(BUY)'를 유지하고 목표주가를 기존 7500원에서 1만원으로 상향 조정했다. 전날 종가인 7500원과 비교하면 약 33%의 상승 여력이 있다는 평가다.
안도현 하나증권 연구원은 "중국 내 23개 지역(베이징·상하이 등)에서 국내 여행사가 중국인을 대상으로 해외여행을 주선하는 아웃바운드 관광업을 영위할 수 있게 된 것"이라며 "이는 국내 LCC에게도 긍정적인 영향을 줄 것으로 예상한다"고 밝혔다.
이번 협상 타결의 핵심은 중국인의 해외여행 수요를 국내 여행사가 현지에서 직접 유치할 수 있는 길이 열렸다는 점이다. 한·중 항공 노선 운항에는 운수권이 필요한 만큼 공급 확대가 제한된 상황에서 수요가 늘어나면 탑승률과 운임이 함께 오를 가능성이 있다는 게 안 연구원의 판단이다.
제주항공은 국내 LCC 가운데 중국 운수권을 가장 많이 확보한 항공사다. 중국 내륙 노선 매출 비중도 8%로 주요 항공사 중 가장 높다. 최근 배분받은 베이징 주 7회 운수권 노선에 신규 취항할 예정인 만큼 중국 노선의 매출 기여도도 확대될 것으로 전망된다.
중국뿐 아니라 일본 노선의 견조한 수요도 긍정적인 요인이다. 일본은 제주항공 매출의 약 40%를 차지하는 핵심 시장이다. 엔저가 이어지는 가운데 일본 비만치료제 반입 허용 등 관련 수요를 자극할 이벤트도 나타나고 있다. 높은 운임에도 일본 노선 수요가 견조하게 유지될 가능성이 크다는 분석이다.
안 연구원은 내년 국제선 평균 운임 하락폭이 제한적일 것으로 내다봤다. 유류할증료 경감 요인이 있지만 기본 운임 상승과 노선 믹스 조정이 이를 상쇄할 수 있다는 이유에서다. 하나증권은 2027년 국제선 평균 운임이 전년 대비 6% 하락하는 데 그칠 것으로 추정했다.
실적 개선 전망도 목표주가 상향의 근거다. 최근 싱가포르 항공유 가격이 배럴당 150달러 안팎으로 유의미하게 하락한 가운데 하나증권은 내년 항공유 단가가 전년 대비 15% 낮아질 것으로 가정했다. 일본과 중국 노선을 중심으로 수요 성장세가 이어지면 비용 부담 완화와 매출 증가가 동시에 나타날 수 있다는 설명이다.
하나증권은 제주항공의 2027년 매출액을 2조170억원, 영업이익을 1400억원으로 전망했다. 영업이익은 전년 대비 40% 증가하고 영업이익률은 7.0%에 이를 것으로 추정했다.
[email protected] 강중모 기자