증시 급락에도 제주항공 한한령 해제 속 주가 16%↑ 4거래일째 상승[종목NOW]
한·중 FTA 후속협상 타결돼
중국인 관광 수요 회복 기대감
중국 내륙 노선 매출 비중 8%…LCC 중 운수권 최다
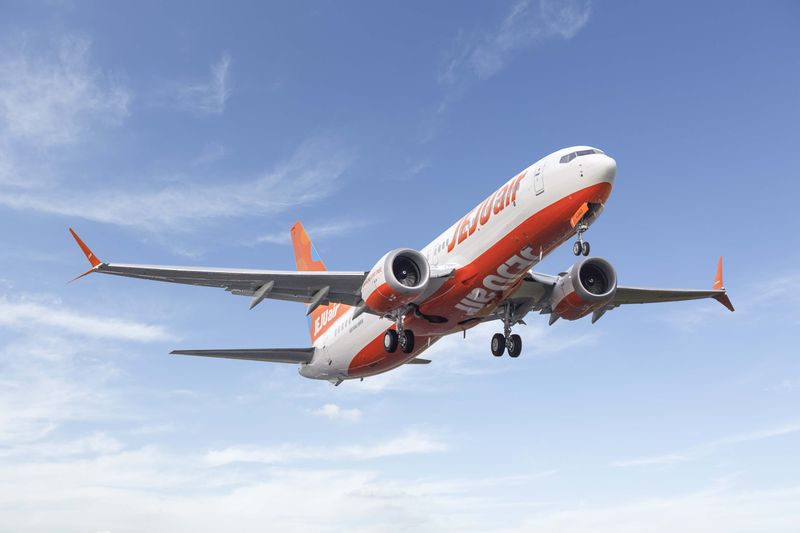
[파이낸셜뉴스] 코스피와 코스닥이 동반 약세를 보이는 가운데 제주항공이 급등세를 이어가고 있다.
한·중 정상회담을 계기로 한한령 해제와 중국인 관광객 유입 확대 기대가 커지면서 중국 노선 경쟁력을 갖춘 제주항공에 매수세가 몰리는 모습이다.
19일 오전 10시34분 현재 제주항공은 전 거래일보다 1220원(16.27%) 오른 8720원에 거래되고 있다. 장중 한때 8960원까지 치솟으며 상승률이 19%를 웃돌기도 했다. 거래량은 약 299만주를 기록했다.
최근 주가 흐름도 가파르다. 제주항공은 지난 14일 이후 4거래일 연속 상승세를 이어가고 있다. 특히 전날인 18일에도 2.68% 오른 데 이어 이날 상승폭을 크게 확대했다. 이날 코스피가 1.92% 하락하고 코스닥도 1.85% 내리는 등 국내 증시 전반에 투자심리가 위축된 것과 대조적이다.
주가를 끌어올린 핵심 재료는 한·중 관계 개선 기대감이다. 양국은 지난 18일 정상회담에서 한·중 자유무역협정(FTA) 서비스·투자 후속협상의 실질 타결을 선언했다.
합의 내용에는 중국 내 23개 지역에서 한국 여행사가 중국인을 대상으로 해외여행을 주선할 수 있도록 하는 관광시장 진출 여건 조성이 포함됐다.
시장에서는 이를 사실상 한한령 완화의 신호로 받아들이는 분위기다. 중국인의 한국 관광 수요가 회복되면 항공사와 여행업계 전반에 수혜가 확산될 수 있다는 기대가 반영된 것으로 풀이된다. 실제 전날 애프터마켓에서는 여행·엔터테인먼트 관련 종목들이 한한령 완화 기대감에 동반 강세를 보였다.
제주항공은 중국 노선 확대에 따른 수혜 기대가 특히 부각되고 있다. 하나증권에 따르면 제주항공의 중국 내륙 노선 매출 비중은 8%로 주요 항공사 가운데 가장 높다. 국내 LCC 중 중국 운수권도 가장 많이 확보하고 있다.
최근 배분받은 베이징 주 7회 운수권 노선에 신규 취항할 예정인 만큼 중국인 관광객 증가가 실제 여객 수요로 이어질 경우 경쟁사보다 유리한 위치를 점할 수 있다는 분석이다.
증권가도 실적 개선 가능성에 주목하고 있다. 하나증권은 이날 제주항공 목표주가를 기존 7500원에서 1만원으로 상향하고 투자의견 '매수'를 유지했다.
중국 노선뿐 아니라 매출 비중이 약 40%에 달하는 일본 노선의 견조한 수요, 항공유 가격 하락 등이 맞물리면서 내년 이익 개선 폭이 커질 것으로 내다봤다.
[email protected] 강중모 기자