
"에쓰오일, 중동 공급 확대 수혜…샤힌 프로젝트가 성장 이끈다" 유안타證
원유 조달비용 절감 효과 확대 원가 경쟁력으로 수익성 개선
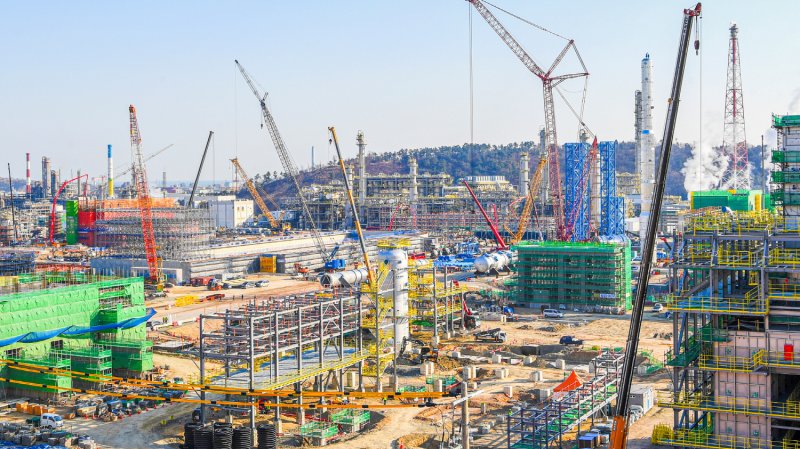
[파이낸셜뉴스] 에쓰오일이 중동산 원유 공급 확대에 따른 조달비용 절감과 샤힌 프로젝트 가동 효과를 앞세워 실적 개선 기대감을 키우고 있다. 종전 이후 중동산 원유 공식판매가격(OSP)이 마이너스 구간에 진입하고 올해 하반기부터 샤힌 프로젝트가 본격적으로 수익을 창출하면서 실적 개선이 본격화될 것이란 전망이다.
2일 유안타증권에 따르면 에쓰오일은 올해 하반기 중동산 원유 공급 경쟁이 심화되면서 원유 조달비용이 크게 낮아질 것으로 예상된다. 종전 이후 이란의 원유 수출 제한이 약 8년 만에 해제되고, 석유수출국기구(OPEC)를 탈퇴한 아랍에미리트(UAE)가 원유 수출 확대에 나서면서 중동산 원유 공급이 늘어날 것이란 분석이다.
이에 따라 두바이유 가격은 서부텍사스산원유(WTI)와 브렌트유보다 낮은 수준에서 형성되고, 중동산 원유 OSP도 마이너스 구간에 진입할 것으로 내다봤다. 특히 사우디아라비아산 원유 의존도가 약 95%에 달하는 에쓰오일은 OSP가 배럴당 1달러 하락할 경우 연간 4000억~5000억원 규모의 이익 개선 효과를 거둘 것으로 추정했다.
올해 4·4분기부터는 샤힌 프로젝트의 실적 기여도도 본격화될 전망이다. 샤힌 프로젝트는 저가의 중질유와 자체 생산한 나프타를 원료로 활용해 연간 180만t 규모의 에틸렌을 생산하는 석유화학 설비다.
유안타증권은 샤힌 프로젝트의 에틸렌 생산원가가 아시아 경쟁 나프타분해시설(NCC) 업체보다 20~30% 낮은 수준으로 설계됐다고 분석했다. 일반적인 수직계열화 NCC 설비의 에틸렌 생산원가가 t당 약 250달러인 반면, 샤힌 프로젝트는 약 170달러 수준으로 원가 경쟁력을 확보했다는 설명이다.
여기에 저가 원료 사용과 자체 나프타 공급에 따른 운송비 절감, 액화천연가스(LNG) 발전소 2기 운영에 따른 에너지 비용 절감 효과까지 더해지면서 수익성이 한층 개선될 것으로 전망했다. 올해 6월 제품 가격 기준으로는 연간 약 3000억원의 영업이익을 창출할 수 있을 것으로 추산했다.
배당 확대 기대감도 커지고 있다. 유안타증권은 대규모 설비투자가 마무리되는 오는 2027년부터 에쓰오일이 고배당 정책으로 회귀할 가능성이 높다고 평가했다.
한편 유안타증권은 에쓰오일의 연간 영업이익이 지난해 2356억원에서 올해 4조3000억원으로 크게 증가하고, 2027년에는 OSP 하락과 샤힌 프로젝트 효과가 반영되면서 3조1000억원 수준을 기록할 것으로 전망했다. [email protected] 이동혁 기자





